とみきち|公認会計士
大手監査法人で約20年、監査・会計業務に従事。
会計基準の改正・実務上の論点をわかりやすく解説するとともに、「会計・経理の仕事をAIにどこまで任せられるのか?」をテーマに、生成AIの会計実務への活用も検証しています。
2026年9月期の半期報告書を作成する企業では、前年の半期報告書をコピーして数字だけ更新する、という進め方には少し注意が必要です。
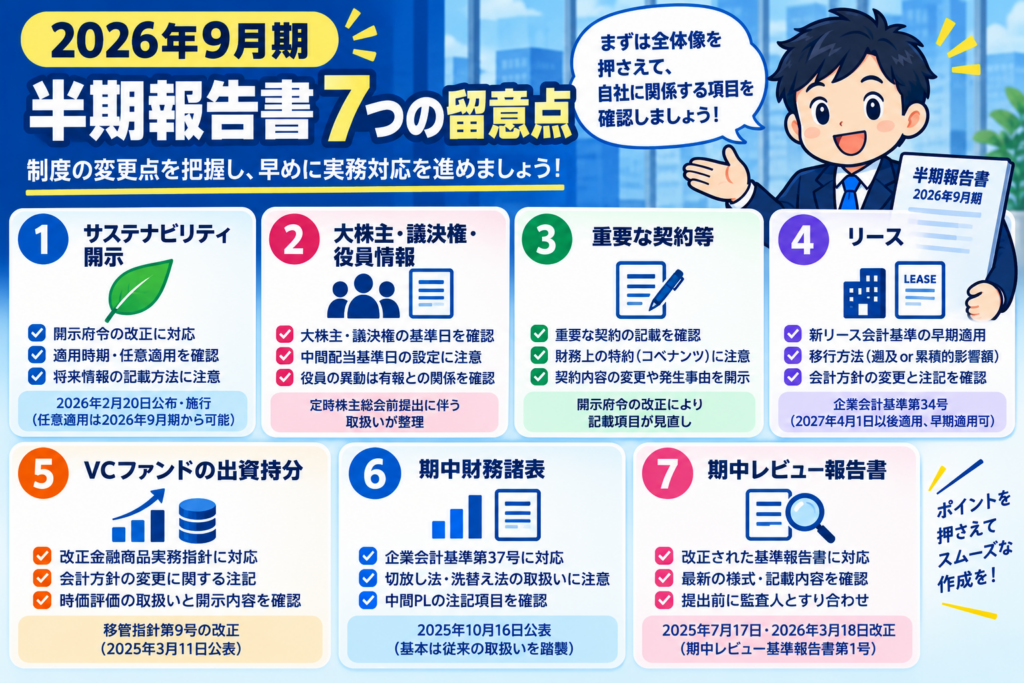
財務会計基準機構(FASF)が公表した「半期報告書の作成要領(2026年9月期提出用)」では、2026年2月の開示府令改正、新リース会計基準、VCファンドに関する金融商品会計の改正、新しい「期中財務諸表に関する会計基準」、期中レビュー報告書の改正などを踏まえ、7つの主な留意点が整理されています。
「結局、去年からどこが変わったん?」というところが一番気になりますよね。
この記事では、2026年9月期の半期報告書について、FASFの資料をもとに「何が変わったのか」「自社に関係するのか」「経理・財務担当者は何を確認すればよいのか」の3つに分けて整理します。
- 1. 2026年9月期の半期報告書、まず押さえたい7つの変更点
- 2. サステナビリティ開示|新ルールの適用時期に注意
- 2-1. 半期報告書にもサステナビリティ開示が入る
- 2-2. 将来情報には前提・仮定・社内手続も記載
- 3. 定時株主総会前提出への対応|大株主・議決権・役員情報が変わる
- 3-1. 大株主・議決権は「どの時点」の情報を使うのか
- 3-2. 役員の異動は有価証券報告書との関係に注意
- 4. 重要な契約等|財務上の特約を見落とさない
- 5. 新リース会計基準|早期適用会社は開示も要確認
- 6. VCファンドの出資持分|改正金融商品実務指針に対応
- 7. 期中財務諸表に関する会計基準|基本は従来を踏襲、ただし注意点あり
- 7-1. 切放し法と洗替え法に注意
- 7-2. 中間PLの注記も確認
- 8. 期中レビュー報告書|最新様式への対応を確認
- 9. 2026年9月期の半期報告書|実務チェックリスト
- 10. まとめ|前年踏襲ではなく「変更点から逆算」しよう
- 11. 参考資料
1. 2026年9月期の半期報告書、まず押さえたい7つの変更点
FASFが2026年9月期の半期報告書作成にあたって示している主な留意点は、次の7項目です。
| 項目 | 主な変更点、確認ポイント |
| ①サステナビリティ | 2026年2月20日の開示府令の改正への対応 |
| ②定時株主総会前提出 | 大株主・議決権・役員情報の取り扱い |
| ③重要な契約等 | 株主との合意、財務上の特約等 |
| ④リース | 新リーズ会計基準の早期適用 |
| ⑤VCファンド | 改正「金融商品会計に関する実務指針」への対応 |
| ⑥期中財務諸表 | 企業会計基準第37号への対応 |
| ⑦期中レビュー | 改正された期中レビュー基準の報告書への対応 |
ポイントは、すべての会社に7項目すべてが同じように影響するわけではないことです。
まず自社について、「適用されるもの/適用されないもの/任意適用を検討するもの」に仕分けするところから始めると効率的です。
全部いっぺんに読むと大変やけど、自社に関係ある項目から絞ったらええで。
まず7項目をチェックリストにしてみよか!
2. サステナビリティ開示|新ルールの適用時期に注意
2-1. 半期報告書にもサステナビリティ開示が入る
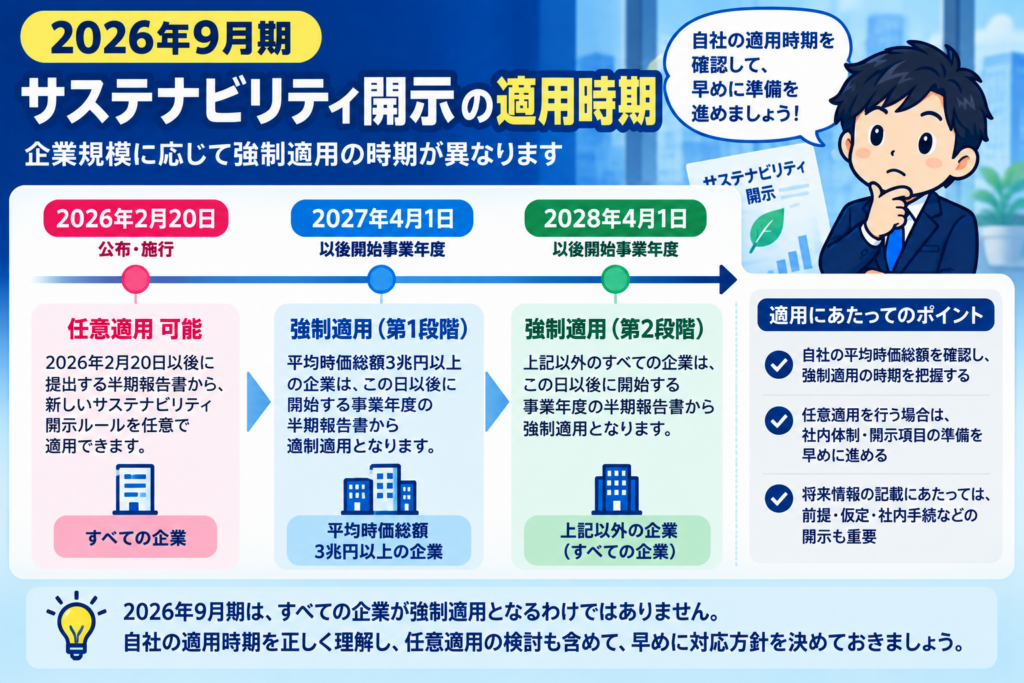
最初に確認したいのが、2026年2月20日に公布・施行された開示府令改正です。
この改正を受け、FASFの作成要領では、半期報告書について「表紙」「事業等のリスク」「MD&A」「サステナビリティに関する考え方及び取組等に関する特記事項」などが見直されています。
ただし、2026年9月期から全企業に一律強制適用されるわけではありません。
主な適用スケジュールは次のとおりです。
| 対象 | 適用時期 |
| 平均時価総額3兆円以上の会社 | 2027年4月1日以後開始事業年度の半期報告書 |
| その他の会社 | 2028年4月1日以後開始事業年度の半期報告書 |
| 任意適用 | 2026年2月20日以後提出する半期報告書から可能 |
つまり、2026年9月期では「強制適用かどうか」だけでなく、「早期に任意適用するか」の判断も必要になります。
2026年9月期から全社強制ちゃうで。
まず自社の適用時期と、任意適用するかを確認しよ!
2-2. 将来情報には前提・仮定・社内手続も記載
任意適用を含め新規定を適用し、事業等のリスク、MD&A、サステナビリティなどに将来情報を記載する場合には、単に将来予測を書くだけではありません。
将来情報について、たとえば次の事項が求められています。
- 将来に関する事項が含まれること
- 中間期末現在で判断した情報であること
- 将来実績が異なる可能性と、その要因
- 前提となった事実・仮定・推論過程
- 情報の適切性を検討・評価する社内手続
- 開示に責任を有する機関または個人とその役割
つまり、開示文章だけでなく、その数字や予測を誰が、どの情報に基づき、どう検証したのかという社内プロセスまで重要になります。
将来情報を書くだけやなくて、『どうやってその情報を作ったん?』まで大事になるんやね。
経理だけで完結せん論点やで。
3. 定時株主総会前提出への対応|大株主・議決権・役員情報が変わる
3-1. 大株主・議決権は「どの時点」の情報を使うのか
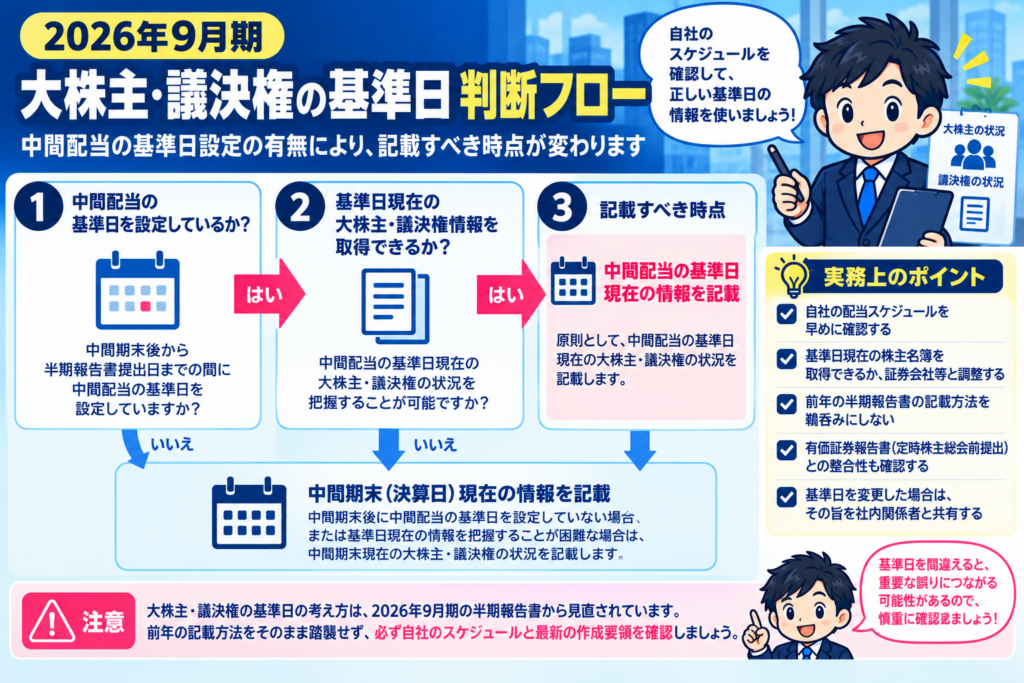
実務で見落としやすそうなのが、大株主の状況と議決権の状況の基準日です。
2026年9月期の半期報告書から、中間期末後から半期報告書提出日までの間に「中間配当に係る基準日」を設定した場合、原則としてその基準日現在の大株主・議決権の状況を記載します。
これにより難い場合には、中間期末現在の状況を記載します。
たとえば9月30日が中間期末でも、その後に中間配当の基準日を設定している会社では、単純に9月30日の株主情報を転記すればよいとは限りません。
ここ、前年の様式をそのまま使うと間違えやすそうやな。
株主名簿を“いつ時点で取るか”を先に決めとこ!
3-2. 役員の異動は有価証券報告書との関係に注意
役員についても、有価証券報告書の定時株主総会前提出との関係が整理されています。
前事業年度の有価証券報告書を株主総会前に提出し、その中で株主総会・取締役会決議予定の「役員の改選」「代表取締役の異動」「役職変更」などを任意記載していた場合、それらが実際に否決・修正されなければ、半期報告書で改めて異動として記載する必要はないとFASF資料では整理されています。
有報を総会前に出す会社は、有報と半期報告書をセットで確認した方がええな。
二重記載になってへんか見てみよ!
4. 重要な契約等|財務上の特約を見落とさない
2026年2月20日の開示府令改正を受け、「重要な契約等」についても作成要領が改訂されています。
特に確認したいのが、財務上の特約(いわゆる財務制限条項・コベナンツ)です。
中間期間中に重要な財務上の特約が付された借入契約を締結した場合や社債を発行した場合、一定の場合にはその内容を記載する必要があります。
さらに、前年度の有価証券報告書に記載した契約について、
- 弁済期限・償還期限が変更された
- 特約内容に重要な変更があった
- 特約に定める一定の事由が発生した
といった場合には、その内容や発生日、必要に応じて改善策などの開示が必要になります。
したがって経理部だけで判断するのではなく、財務部・法務部等から中間期中の契約変更情報を回収する仕組みを作っておくことが重要です。
借入残高だけ見てたらあかんところやね。
契約変更やコベナンツの状況まで財務部と早めに確認しとこ!
5. 新リース会計基準|早期適用会社は開示も要確認
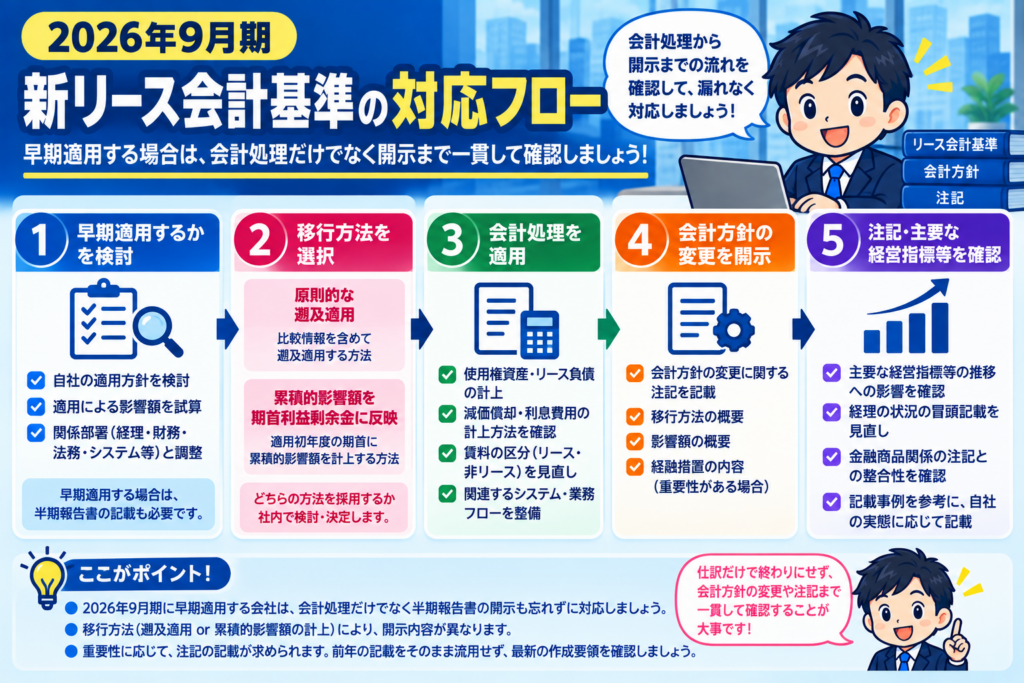
企業会計基準第34号「リースに関する会計基準」を2026年9月期に早期適用する会社では、会計処理だけでなく半期報告書の記載も変わります。
FASFは、主要な経営指標等の推移、経理の状況の冒頭記載、会計方針の変更、金融商品関係などを改訂対象として挙げています。
特に適用初年度では、
① 原則的に遡及適用する方法
または、
② 累積的影響額を適用初年度の期首利益剰余金に反映する方法
などがあり、経過措置を利用した場合には、重要性に応じてその内容を開示することになります。
使用権資産やリース負債を計上して終わりではなく、採用した移行方法と半期報告書の注記が整合しているかまで確認したいところです。
リースは仕訳だけ合わせても終わりちゃうで。
どの経過措置を使ったか、開示まで一本につながってるか確認しよ!
6. VCファンドの出資持分|改正金融商品実務指針に対応
上場企業等が保有するVCファンドの出資持分についても注意が必要です。
2025年3月11日に改正された移管指針第9号「金融商品会計に関する実務指針」を受け、FASFの作成要領では会計方針の変更等と金融商品関係が改訂されています。
改正後の取扱いを適用する場合には、会計方針の変更に関する注記が必要になると考えられる旨も示されています。
VCファンドなど組合等への出資について、構成資産に含まれるすべての市場価格のない株式を時価評価する取扱いを行う場合には、その旨、組合等を選択する方針、対象となる出資の中間連結貸借対照表計上額の合計額などの注記も確認が必要です。
VCファンド持ってる会社は要チェックやで。
評価方法を変えたら、会計処理だけやなく注記も忘れんようにな!
7. 期中財務諸表に関する会計基準|基本は従来を踏襲、ただし注意点あり
7-1. 切放し法と洗替え法に注意
2025年10月16日に企業会計基準第37号「期中財務諸表に関する会計基準」が公表されたことを受け、2026年9月期の作成要領も改訂されています。
新基準は従来の中間財務諸表会計基準と四半期財務諸表会計基準を統合したもので、個別に見直された事項を除けば、基本的には従来の取扱いが引き継がれます。
ただし注意したいのが、有価証券の減損処理と棚卸資産の簿価切下げです。
従来「切放し法」を採用していた会社が、新基準適用時に「期中洗替え法」へ変更すると、会計方針の変更に該当すると考えられます。一方、従来から切放し法を採用していた会社は継続適用することも可能です。
新基準いうても全部やり直しちゃうで。
ただ、減損や棚卸資産の戻入れ方法は一回ちゃんと確認しときたいな!
7-2. 中間PLの注記も確認
中間連結損益計算書についても確認ポイントがあります。
たとえば、
- 売上高・営業費用に著しい季節変動がある場合
- 販管費を一括表示している場合の主要費目
- 国際最低課税額に対する法人税等に重要性がある場合
- 有価証券の減損・棚卸資産の簿価切下げで切放し法を採用している場合
などです。
特に切放し法を適用した場合には、その旨の注記が求められています。
PL作って終わりやなくて、注記までセットやで。
去年の注記チェックリストも今回の基準に合わせて更新しとこ!
8. 期中レビュー報告書|最新様式への対応を確認
最後が期中レビュー報告書です。
2025年7月17日および2026年3月18日に、期中レビュー基準報告書第1号「独立監査人が実施する中間財務諸表に対するレビュー」が改正されたことを受け、FASFの作成要領でも期中レビュー報告書の記載事例が改訂されています。
これは主として監査人側の対応事項ですが、提出会社側でも、半期報告書に添付するレビュー報告書について最新の様式・文言になっているかを最終提出時に確認しておくと安心です。
レビュー報告書は監査法人任せ、で終わらせんとこ。
提出直前に最新版になってるか、一緒に最終確認やね!
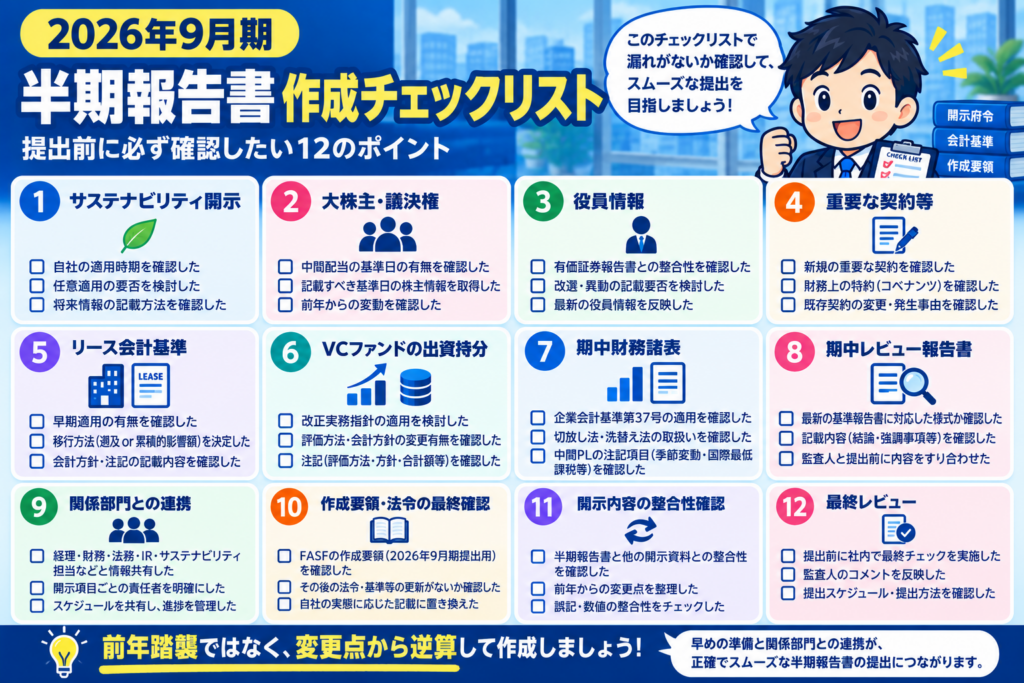
9. 2026年9月期の半期報告書|実務チェックリスト
ここまでを実務対応に落とすと、最低限、次の確認をしておきたいところです。
- □ サステナビリティ新規定の強制適用・任意適用の有無を確認した
- □ 将来情報を記載する場合の前提・仮定・社内検証プロセスを確認した
- □ 中間配当基準日の設定状況を確認した
- □ 大株主・議決権情報について使用する基準日を確認した
- □ 有報の総会前提出を行った場合、役員情報との重複を確認した
- □ 重要な契約・借入契約・財務制限条項の変更を確認した
- □ 新リース会計基準を早期適用するか確認した
- □ VCファンド等の保有状況と会計処理を確認した
- □ 企業会計基準第37号の適用に伴う会計方針を確認した
- □ 切放し法を採用する場合の注記を確認した
- □ 国際最低課税額等の中間PL注記を確認した
- □ 最新の期中レビュー報告書を使用しているか確認した
半期報告書の作成担当者だけで完結させず、経理・財務・法務・IR・サステナビリティ担当・監査人との情報連携が重要になりそうです。
前年ファイルを開く前に、このチェックリストを一周するのがおすすめやで。
後から『そこ変わってたん!?』が一番しんどいからな!
10. まとめ|前年踏襲ではなく「変更点から逆算」しよう
2026年9月期の半期報告書では、単一の大きな制度変更というより、開示制度・会計基準・監査の複数の変更が同時に反映されていることが特徴です。
特に押さえておきたいのは、次の7点です。
サステナビリティ/大株主・議決権・役員/重要な契約等/リース/VCファンド/期中財務諸表/期中レビュー
なかでも、サステナビリティ開示は適用時期が企業によって異なり、新リース会計基準も早期適用の有無によって対応が変わります。
そのため、前年の半期報告書をベースに順番に更新するよりも、まず「2026年9月期の変更点一覧」→「自社への適用有無」→「必要な会計処理・開示」の順に整理した方が効率的です。
結局大事なんは、“去年と同じやろ”で始めへんことやね。
変更点を先に洗い出してから作れば、だいぶ進めやすくなるで!
コメント