とみきち|公認会計士
大手監査法人で約20年、監査・会計業務に従事。
会計基準の改正・実務上の論点をわかりやすく解説するとともに、「会計・経理の仕事をAIにどこまで任せられるのか?」をテーマに、生成AIの会計実務への活用も検証しています。
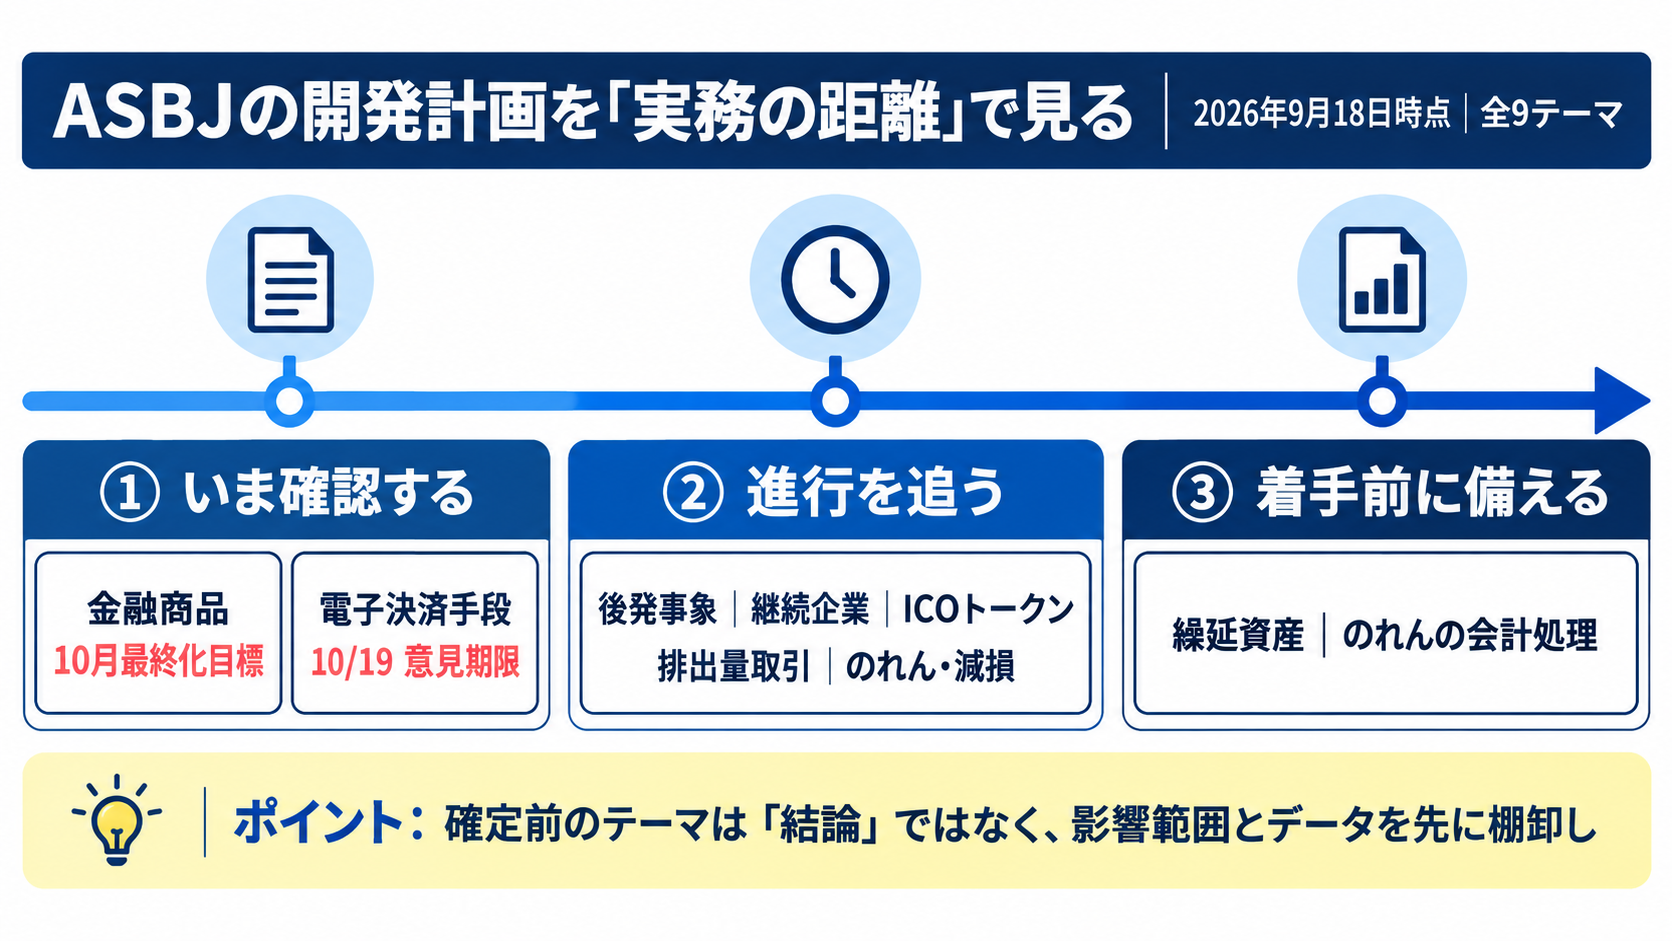
2026年9月18日、企業会計基準委員会(ASBJ)は「現在開発中の会計基準に関する今後の計画」を改訂しました。掲載されているテーマは、金融商品、電子決済手段、排出量取引、のれんなど、経理・財務の実務にじわじわ影響してくるものばかりです。
ただし、この資料は「すべての基準がすぐ変わる」という一覧ではありません。すでに公開草案が出ているもの、最終化を目標としているもの、検討を始めたばかりのもの、今後の着手を予定しているものが一緒に載っています。
この記事では、2026年9月18日時点の公式資料をもとに、全9テーマを実務との距離感で整理します。確定前の情報を断定せず、自社で今から確認できることに絞って解説します。
1. まず押さえたい:ASBJの「計画」は確定基準の一覧ではない
ASBJは、日本基準や修正国際基準の開発に関する予見可能性を高めるため、検討状況と今後の計画を公表しています。つまり、この資料は基準改正のロードマップです。ここに載ったこと自体は、会計処理や適用時期が確定したことを意味しません。
今回の計画には、すでに公開草案へのコメント対応を進めているテーマもあれば、「今後、検討を開始する予定」とされるテーマもあります。実務では、各テーマを同じ緊急度で扱うのではなく、まず自社への接点と現在の検討段階を分けて見ることが大切です。
9テーマ全部が同じ温度感で動いているわけやないんや。まずは「確定前」「公開草案」「これから」に分けて見ていこう。
1-1. 全9テーマは「いまの距離感」で読む
次の整理は、ASBJが公式に付けた優先順位ではなく、本記事で実務上の距離感を分かりやすくするために分類したものです。とくに、金融商品の予想信用損失と電子決済手段は、直近のスケジュールが示されているため、関係する会社は早めの情報収集が有効です。
| 実務上の距離感 | テーマ | 2026年9月18日時点の主な状況 | まず行うこと |
|---|---|---|---|
| いま確認する | 金融商品に関する会計基準 | 予想信用損失モデルについて、2026年10月の最終化を目標 | 対象となり得る金融資産とデータを棚卸し |
| 意見募集を確認する | 電子決済手段 | 公開草案を2026年8月17日に公表、コメント期限は10月19日 | 該当取引・グループ会社の有無を確認 |
| 進行を追う | 後発事象、継続企業、ICOトークン、排出量取引、子会社株式・関連会社株式の減損とのれんの減損の関係 | 検討の開始時期・成熟度はテーマごとに異なる | 現行方針と論点の所在を把握 |
| 着手前に備える | 繰延資産、のれんの会計処理及び関連する開示 | 今後、検討開始を予定 | 自社に該当する取引・開示を把握 |
「まだ決まってへんから何もしない」やと、あとで慌てやすいんよね。結論を急がず、影響する場所だけ先に見つけておこう。
2. 最優先で追いたい金融商品:予想信用損失は2026年10月の最終化が目標
今回、最も注目度が高いのは金融商品に関する会計基準です。ASBJは、国際的な整合性を高める取組みの一環として、IFRS第9号のモデルを開発の基礎に、予想信用損失モデルによる金融資産の減損を検討してきました。
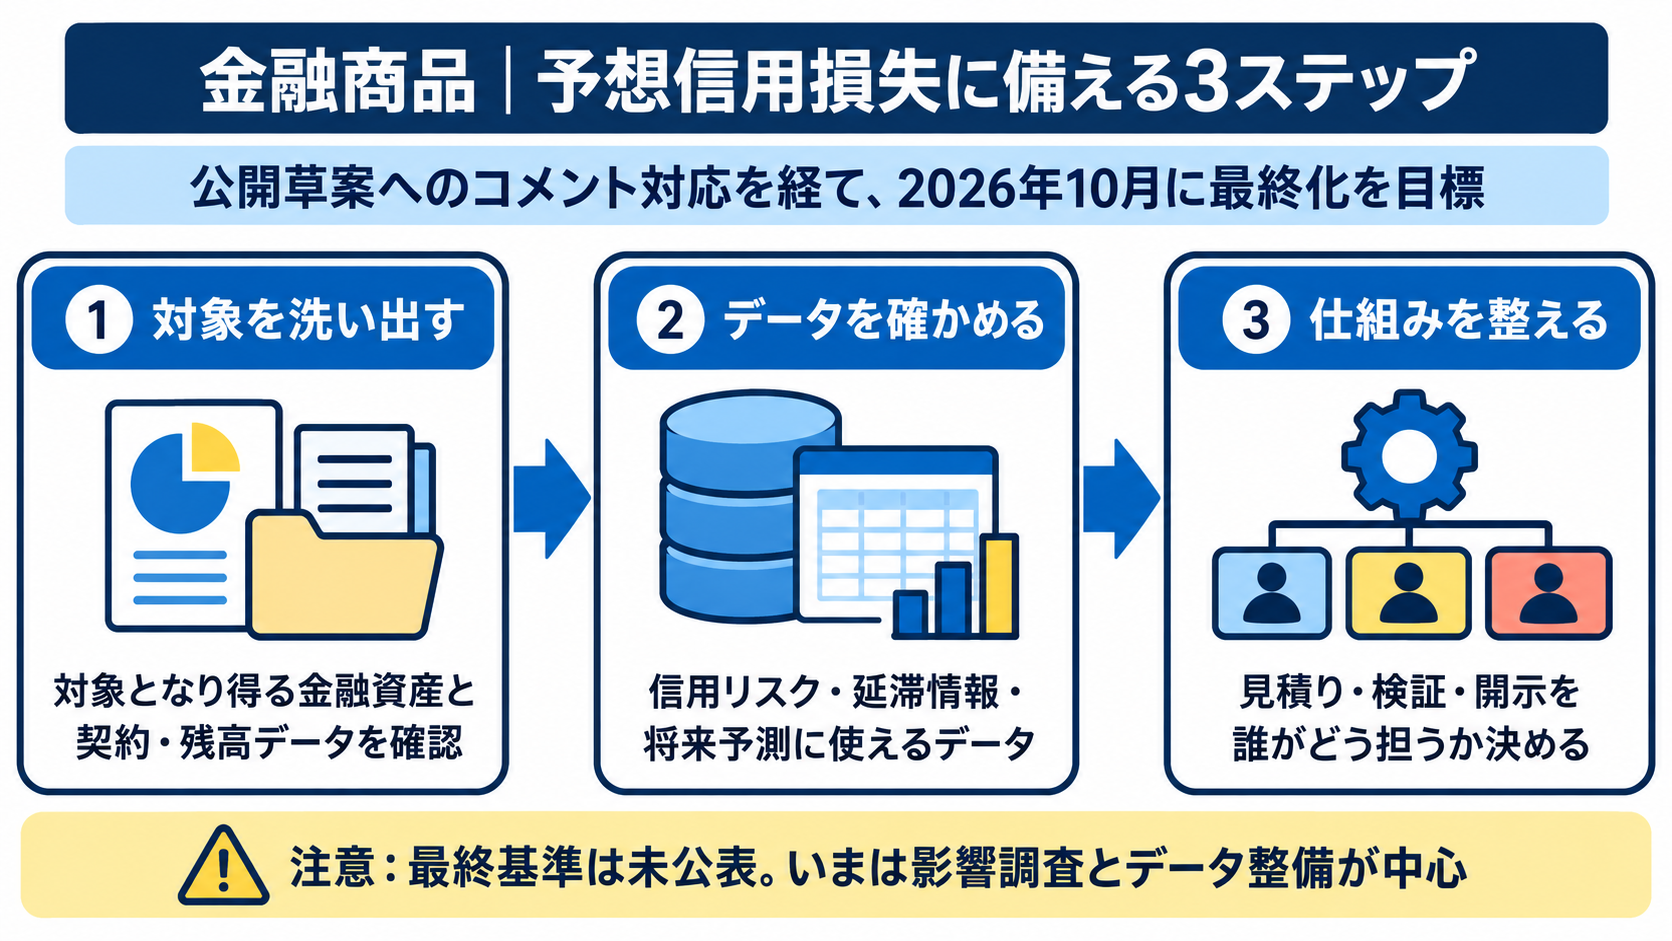
計画によれば、2025年10月29日に公開草案が公表され、2026年2月6日にコメント募集を締め切りました。2026年9月18日時点では、寄せられたコメントへの対応を検討中であり、2026年10月の最終化が目標とされています。
ここは経理だけの話やなく、営業・審査・ITの情報も関わってくるところやで。早めに関係者を見つけておくと、準備がぐっと楽になる。
2-1. 「10月最終化目標」と「適用開始」は別の話
「2026年10月に最終化を目標」と聞くと、すぐに新しい処理へ切り替わるように感じるかもしれません。しかし、計画資料は最終化を目標としていることを示すものであり、この記事の時点では最終基準や適用開始時期が確定したと読むことはできません。最終的な対象範囲、経過措置、適用時期は、最終公表物で確認が必要です。
また、金融商品の分類及び測定については、予想信用損失プロジェクトの範囲に含めた領域を除き、2026年2月から別途の見直しが始まっています。フェーズ1では予想信用損失の適用範囲と関係する領域を優先し、その後、株式を含むその他の領域をフェーズ2として検討する予定です。したがって、10月の動きだけを見て金融商品全体の検討が終わる、と捉えないことが重要です。
現時点での準備は、会計方針を先走って変えることではありません。次の3点を確認し、最終基準が公表された際に影響調査へ進める状態を作っておくのが現実的です。
- 対象となり得る金融資産、契約条件、残高データがどこにあるか
- 信用リスク、延滞情報、将来予測に使えるデータを誰が保有しているか
- 見積り、検証、開示を経理・リスク管理・ITの誰が担うか
10月はゴールというより、具体的な影響調査を始める合図になりそうやね。いまはデータの置き場所を押さえるだけでも、十分大きな前進やで。
3. 取引実態から確認する:電子決済手段・排出量取引・ICOトークン
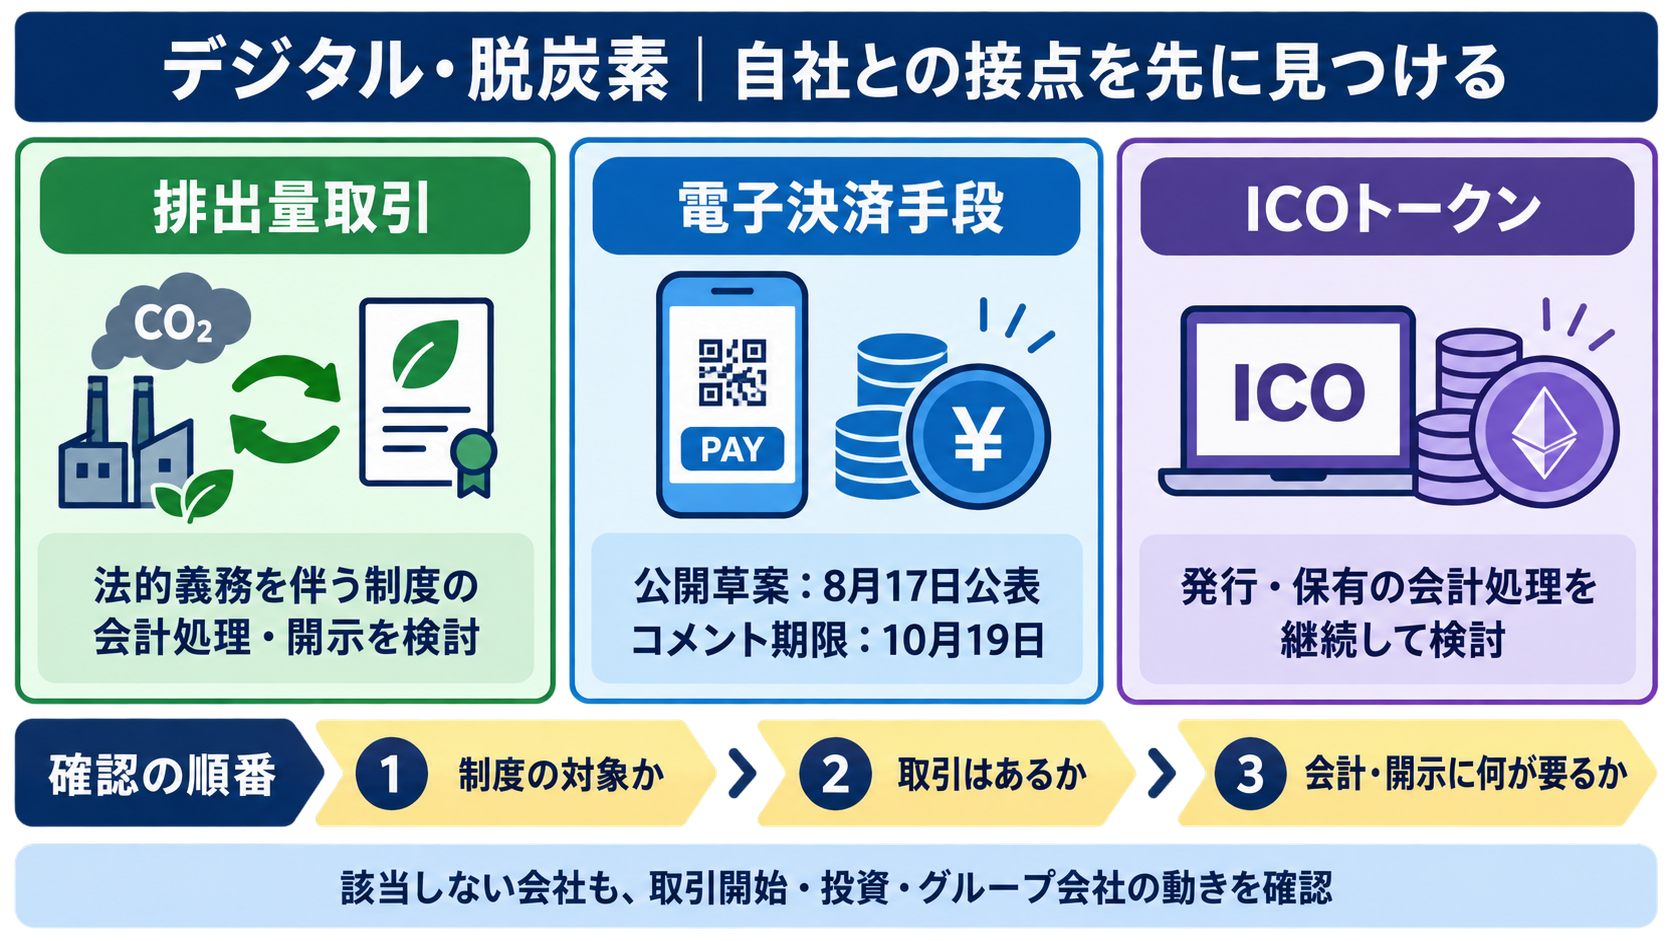
電子決済手段、排出量取引、ICOトークンは、すべての会社に直ちに影響するとは限りません。一方で、決済サービスの利用、投資、資金調達、グループ会社の新規事業などを通じて、想定より早く接点が生まれる分野です。該当しないと決めつける前に、どの取引が対象になり得るかを確認しておく価値があります。
電子決済手段については、資金決済法等の改正に伴い、実務対応報告第45号の改正が検討されています。ASBJは2026年8月17日に公開草案を公表し、コメント期限を10月19日としています。まだ公開草案の段階であり、会計処理が最終確定したものではありません。
排出量取引については、法的義務を伴う排出量取引制度の対象事業者に係る会計処理・開示が検討対象です。実務対応報告第15号との関係も整理する予定とされています。ICOトークンについても、発行・保有に係る会計上の取扱いについて、論点整理へのコメント対応が継続しています。
難しそうな言葉が並ぶけど、最初の確認はシンプルやで。「うちにその取引があるか」を、契約書と取引一覧で見てみよう。
3-1. まずは「制度の対象か」「取引があるか」を確認
これらのテーマでは、基準の細部を先に読み込むより、取引実態の把握が先です。排出量取引なら対象制度への参加や排出枠の保有、電子決済手段なら保有・発行・仲介との関係、ICOトークンなら発行・保有・投資の有無を確認します。
確認対象は単体だけではありません。海外子会社を含むグループの取引、投資先、資金決済やポイント等を扱う新規事業も含めて、担当部門に短くヒアリングしておくと見落としを減らせます。該当取引が見つかった場合でも、現時点で新しい会計処理を決めるのではなく、契約条件、権利義務、時価情報、取引量を記録し、公開草案や今後の審議を追える状態にしておきます。
該当しない会社でも、新しい決済や投資が始まったら話は変わるんや。月次や四半期の取引確認に、ひとこと項目を足しておくと安心やで。
4. 既存実務を整える:後発事象・継続企業・のれん・繰延資産
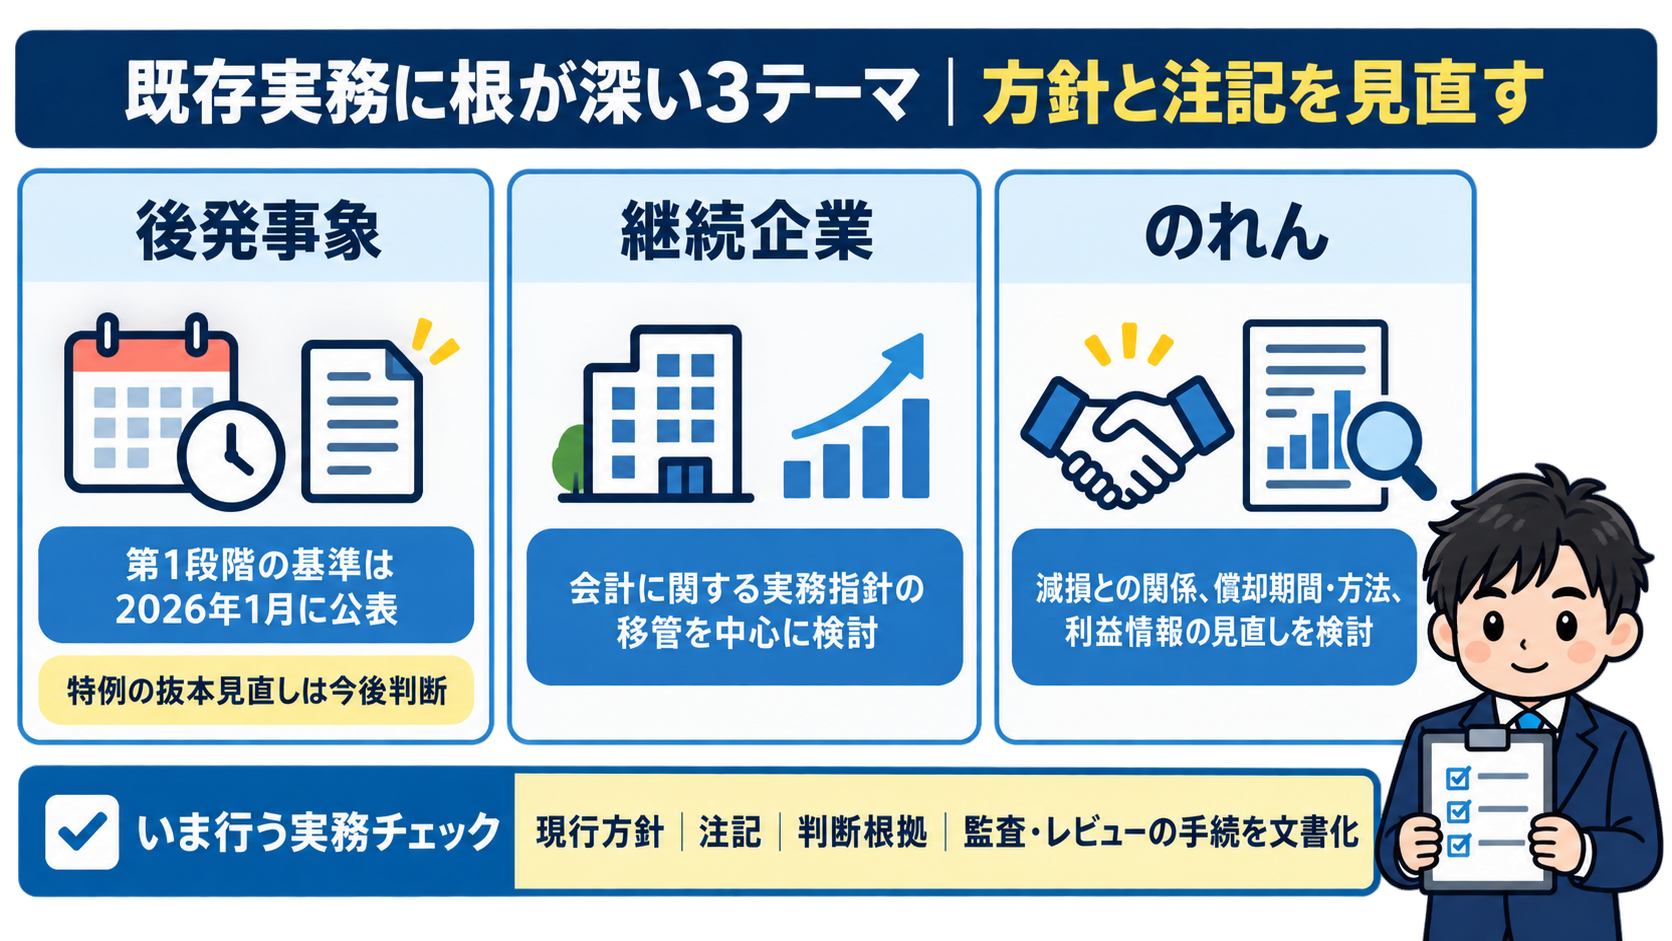
足元の財務諸表や監査・レビューに関わるテーマもあります。後発事象については、第1段階として、監査基準報告書560実務指針第1号に示されていた会計に関する内容を踏襲・移管する会計基準等が2026年1月9日に公表されました。
一方、計算書類等の確認日後から財務諸表の公表承認日までに生じた修正後発事象を、開示後発事象に準じて扱う特例的な取扱いについて、抜本的に見直すかどうかは今後判断されます。有価証券報告書と事業報告等の一体開示に関する検討状況を踏まえるため、現時点で見直しが決まったわけではありません。
継続企業については、会計に関する実務指針に相当する記載の移管を中心に、2025年2月から検討が始まっています。のれんについては、子会社株式・関連会社株式の減損とのれんの減損の関係に加え、償却期間・償却方法の考え方や、のれん償却前営業利益に関する情報提供が基準改善につながるかを今後検討する予定です。繰延資産も、他プロジェクトやリソースの状況を踏まえて、今後検討開始が予定されています。
新しい取引がなくても、足元の注記や判断メモはちゃんと効いてくるで。普段の実務を言葉にして残しておくことが、いちばん堅い準備やね。
4-1. 現行方針と判断根拠を文書化しておく
この領域で今すぐ必要なのは、確定していない論点に対して結論を出すことではありません。現行の会計方針と、判断を支える資料を整えておくことです。これは改正対応だけでなく、決算レビュー、監査対応、担当者交代への備えにもなります。
とくに、次の項目は棚卸ししておくとよいでしょう。
- 後発事象の収集範囲、確認日、公表承認日、取締役会等との連携方法
- 継続企業の判断に用いる資金繰り、事業計画、資金調達の根拠と更新頻度
- 子会社株式・関連会社株式を保有する場合の減損テストと、連結上ののれんとの関係
- のれんの償却方針、減損兆候、開示情報をどの資料で裏付けているか
- 繰延資産がある場合の支出内容、計上根拠、償却方法
基準の開発状況は変わりますが、現行実務を説明できる状態にしておけば、改正が具体化したときの差分分析は格段に進めやすくなります。現時点では、最終公表物やASBJの審議状況を定期的に確認し、必要があれば方針・システム・開示への影響を見直す、という順番が安全です。
改正対応は、決まってから始めても遅くない場面が多いんよ。でも「今どうしているか」を説明できへん状態だけは、先に直しておきたいな。
まとめ:2026年9月版のASBJ開発計画は、金融商品の予想信用損失を中心に、デジタル・脱炭素取引と既存実務の見直しが並行して進む状況を示しています。確定前のテーマは、結論を急いで会計処理を変えるのではなく、自社との接点、データ、現行方針、判断根拠を先に把握するのが実務的です。最終基準や公開草案の更新が出た段階で、対象範囲・適用時期・経過措置をあらためて確認しましょう。
関連記事
- 【2026年公開草案】ステーブルコインの会計処理は何が変わる?外国信託型第4号電子決済手段と連結CFを解説
- 【2026年9月】のれん償却は維持へ|非償却の選択制は見送り、ASBJが検討する2つの論点
- 2026年改正|SPCへの金融資産譲渡は何が変わる?融資者を含む消滅認識・連結の実務対応
- 【2026年改正】法人税等に関する会計基準は何が変わる?住民税(均等割)・税効果会計までわかりやすく解説
- 【2026年改正】後発事象に関する会計基準が新設|評価期間・新たな注記・実務対応を解説
コメント