とみきち|公認会計士
大手監査法人で約20年、監査・会計業務に従事。
会計基準の改正・実務上の論点をわかりやすく解説するとともに、「会計・経理の仕事をAIにどこまで任せられるのか?」をテーマに、生成AIの会計実務への活用も検証しています。
「のれんの償却、なくなるん?」――M&Aに関わる経理・財務の方ほど気になるニュースだと思います。
結論からいうと、2026年9月時点で、日本基準におけるのれんの規則的な償却は維持されます。非償却を選べるようにする案と、償却費を営業外費用・特別損失へ移す案は、ASBJへの提言には至りませんでした。
ただし、議論が終わったわけではありません。ASBJは新たな検討テーマとして、償却期間・償却方法の考え方と、のれん償却前営業利益に関する情報提供を扱うことになりました。この記事では、いま決まっていること、まだ決まっていないこと、そして自社で確認しておきたい実務ポイントを整理します。
※本記事は2026年9月19日時点で公表されている資料に基づきます。以下の新規テーマは審議段階であり、会計基準の確定改正や適用時期は公表されていません。
1. まず結論:のれん償却は当面維持
今回のポイントは、「大きな制度変更」ではなく、現行処理を維持したうえで実務上の分かりにくさと情報提供を見直す検討が始まったことです。
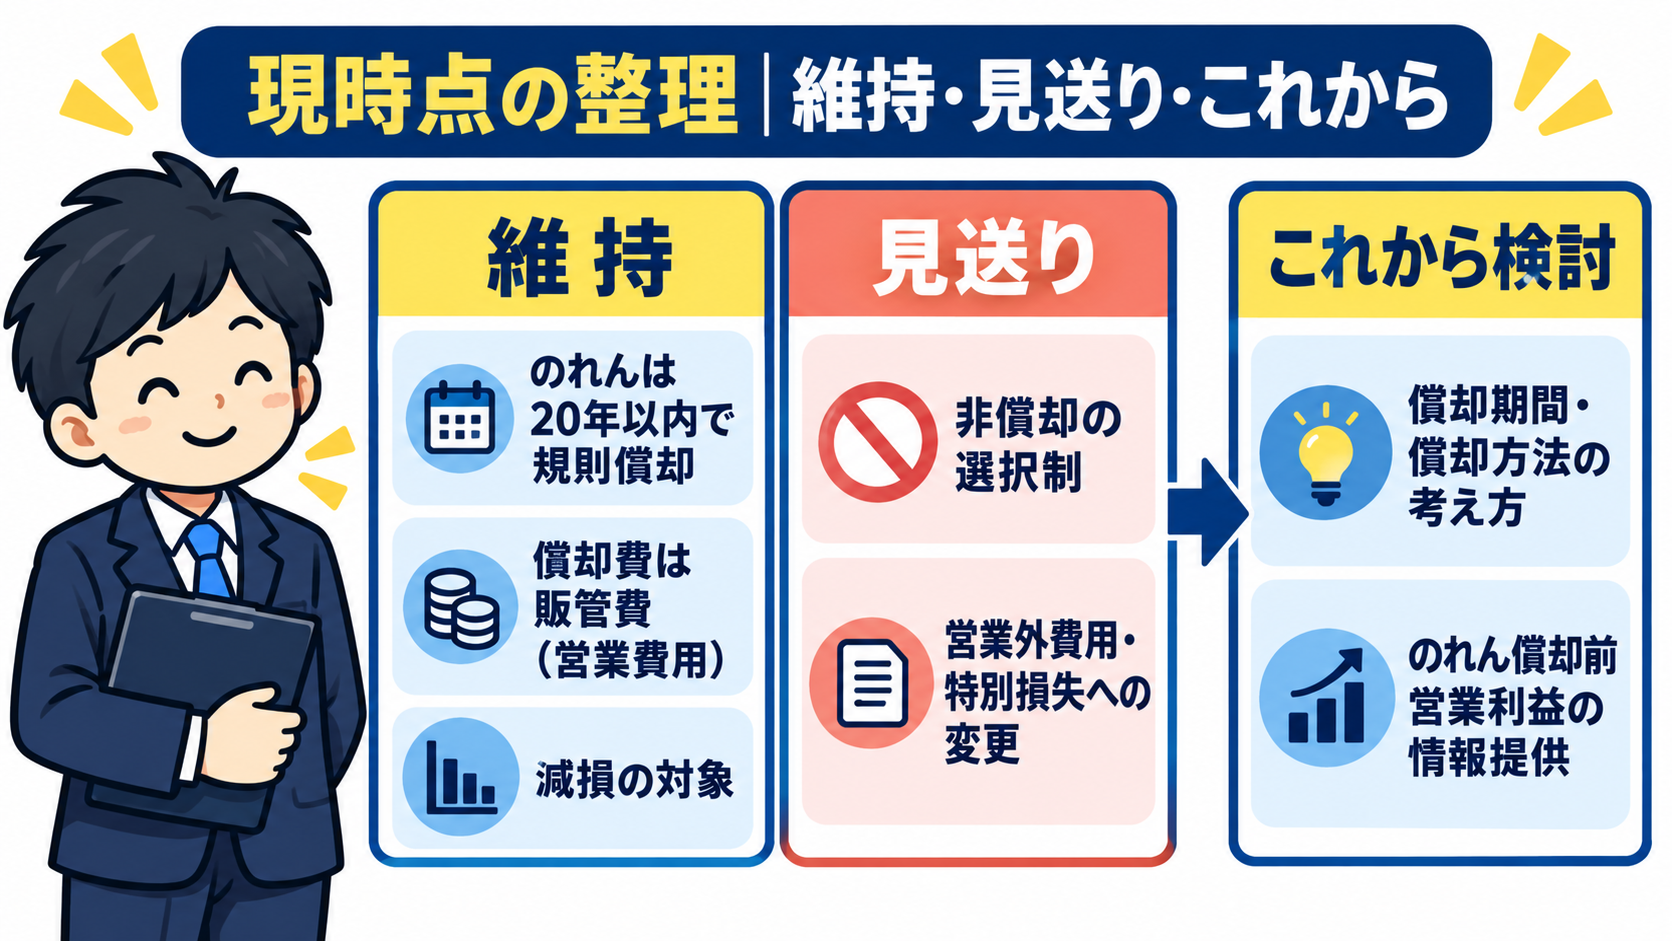
現行の日本基準では、のれんはその効果の及ぶ期間にわたり、20年以内で規則的に償却します。償却費は販売費及び一般管理費、つまり営業費用に計上し、未償却残高は減損処理の対象にもなります。
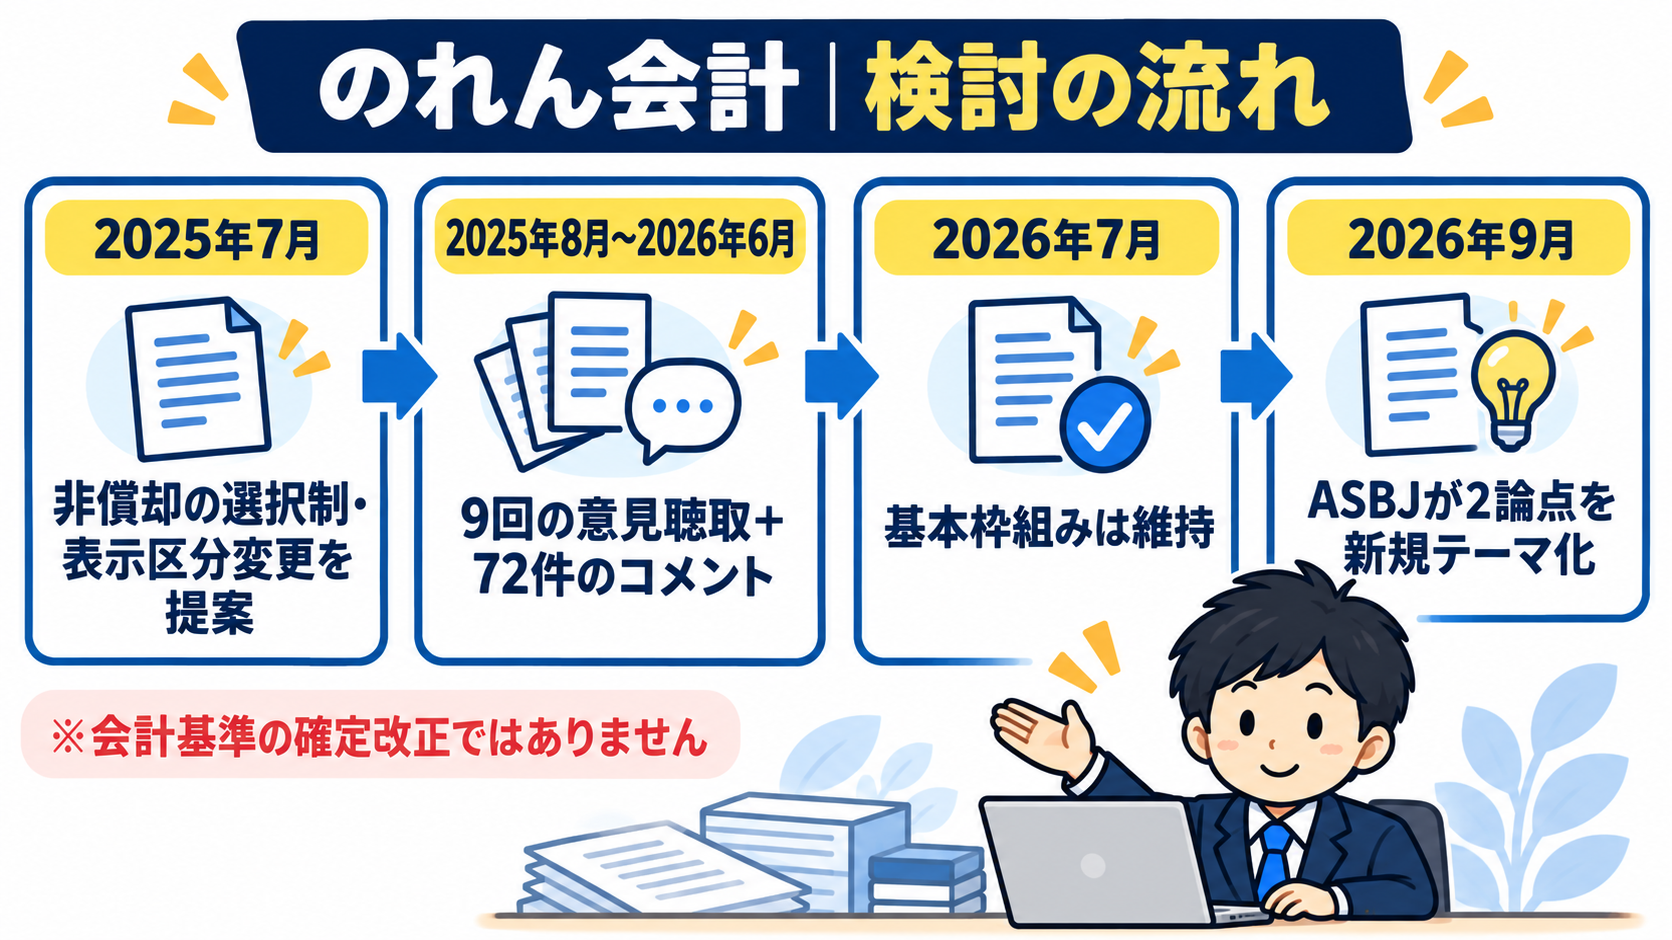
2026年7月の企業会計基準諮問会議では、この基本的な枠組みを変更しないことについてコンセンサスが得られました。その後、ASBJは2026年9月に、諮問会議からの提言に沿って新規テーマとして対応することを決定しています。(FASF「のれんの会計処理に関するテーマ提案への対応状況」)
大事なのは、「ASBJが検討を始める」ことと「会計処理が変わった」ことは別だという点です。現時点で、決算の仕訳や損益計算書の表示を変更する必要はありません。
まずは、一安心やな。今すぐ仕訳を変える話やないで。
2. 何が提案され、なぜ見送られたのか
2-1. 2025年に示された2つの提案
議論の出発点は、2025年7月に経済同友会ほか12団体、スタートアップ有志35社、企業経営者有志138名から示されたテーマ提案です。提案されたのは、次の2点でした。(第54回企業会計基準諮問会議資料)
| 提案 | 内容 |
|---|---|
| のれんの非償却の導入 | 規則的償却に加え、非償却も選べるようにする案 |
| 償却費の計上区分変更 | 販管費としている償却費を、営業外費用または特別損失へ変更する案 |
「非償却にできるん?」って、期待した人も多そうやな。
提案側は、IFRSや米国会計基準との比較可能性、M&A後の営業利益への影響、無形資産型ビジネスとの整合性などを理由として挙げていました。特に、M&Aを行うと規則的な償却によって営業利益が押し下げられる、いわゆる「のれん負け」への問題意識が背景にあります。
ただし、これはあくまでテーマ提案です。ASBJはすぐに基準改正を始めたのではなく、公聴会形式で関係者の意見を聴き、諮問会議が判断するための情報を集める役割を担いました。意見聴取は9回行われ、情報要請には72件のコメントが寄せられています。(第583回企業会計基準委員会資料)
2-2. 非償却の選択制が見送られた背景
ここで迷いやすいのは、「IFRSが非償却なら、日本も同じにすればよいのでは?」という点です。しかし、諮問会議事務局の分析では、非償却の導入が規則的償却より有用な情報をもたらすという十分な根拠は、現時点で示されていないと整理されました。
さらに、日本基準の中で償却と非償却を選べるようにすると、会社間の比較可能性が下がる懸念があります。どちらを選ぶかによって営業利益や利益率の見え方が変わるためです。
仮に非償却へ大きく舵を切る場合も、のれんだけを変更すれば済む話ではありません。資料では、企業結合、無形資産、減損会計、開示など周辺基準を含めた広い見直しが必要になり得ると分析されています。過去の大型基準開発の例から、基準公表まで少なくとも3年を要する可能性にも触れられています。
こうした分析を踏まえ、諮問会議は、非償却の選択制と営業外費用・特別損失への計上区分変更をASBJに提言しない結論に至りました。なお、これは将来にわたって非償却の議論を封じるものではなく、状況が変われば改めてテーマとして提起される余地は残されています。(第57回企業会計基準諮問会議資料)
ここは大事やね。
「見送り=話が消えた」ではないんや。
3. ASBJが新たに検討する2つの論点
非償却の導入は見送られましたが、実務上の課題まで放置する結論ではありません。新規テーマは、現行の規則的償却を前提に、次の2点を見直せるかどうかです。
3-1. 償却期間・償却方法の考え方
企業結合会計基準第32項は、のれんを「その効果の及ぶ期間」にわたって、20年以内で規則的に償却することを求めています。今回、ASBJが検討するのは、この償却期間や償却方法をどう考えるべきかを、より明確に示すことで実務上の課題に対応できるか、という点です。
たとえば、買収時に設定した償却年数は、何を根拠に説明するのか。定額法以外を採るなら、便益の消費パターンをどう示すのか。PPAで識別した無形資産の耐用年数との関係をどう整理するのか。こうした判断の質を上げることが、まず検討対象になります。
ここでの成果物は、必ずしも会計基準の改正とは限りません。ASBJの2026年9月資料では、実務上の課題への対応が図れると判断した場合、補足文書の開発も含めて考慮する方針が示されています。(第583回企業会計基準委員会資料)
年数の根拠、説明できるようにしとくと安心やな。
3-2. のれん償却前営業利益の情報提供
もう1つの論点は、のれん償却前営業利益に関する情報提供です。これは、のれん償却費を営業外費用へ振り替える案とは別物です。現行どおり償却費を営業費用に計上したまま、その影響を利用者が把握しやすくする表示・開示を検討する、という位置付けです。
狙いは、M&Aによるのれん償却が営業利益に与える影響を分かりやすくし、企業間比較や投資家との対話に役立てられるかを見極めることにあります。一方で、定義や表示方法が統一されなければ比較可能性をかえって損なうおそれもあります。そのため、現時点では新しい指標の開示が決まったわけではありません。
利益の見え方、たしかに気になるよな。
だから整理が要るんや。
4. 経理・財務・M&A担当者が今確認したいこと
4-1. 今すぐの仕訳・表示変更は不要
まず、現行の会計方針を変更する必要はありません。のれんを非償却に切り替えたり、償却費を営業外費用へ振り替えたりする処理は、現時点の日本基準ではできません。
一方、過去のM&A案件が多い会社や、のれん償却額が営業利益に大きく影響する会社では、今後の議論を「将来の開示・説明の論点」として捉えておく価値があります。会計方針の根拠を整理しておけば、監査対応や経営会議での説明もぶれにくくなります。
ここはホッとしてええ所。
いま仕訳をイジる必要なないで。
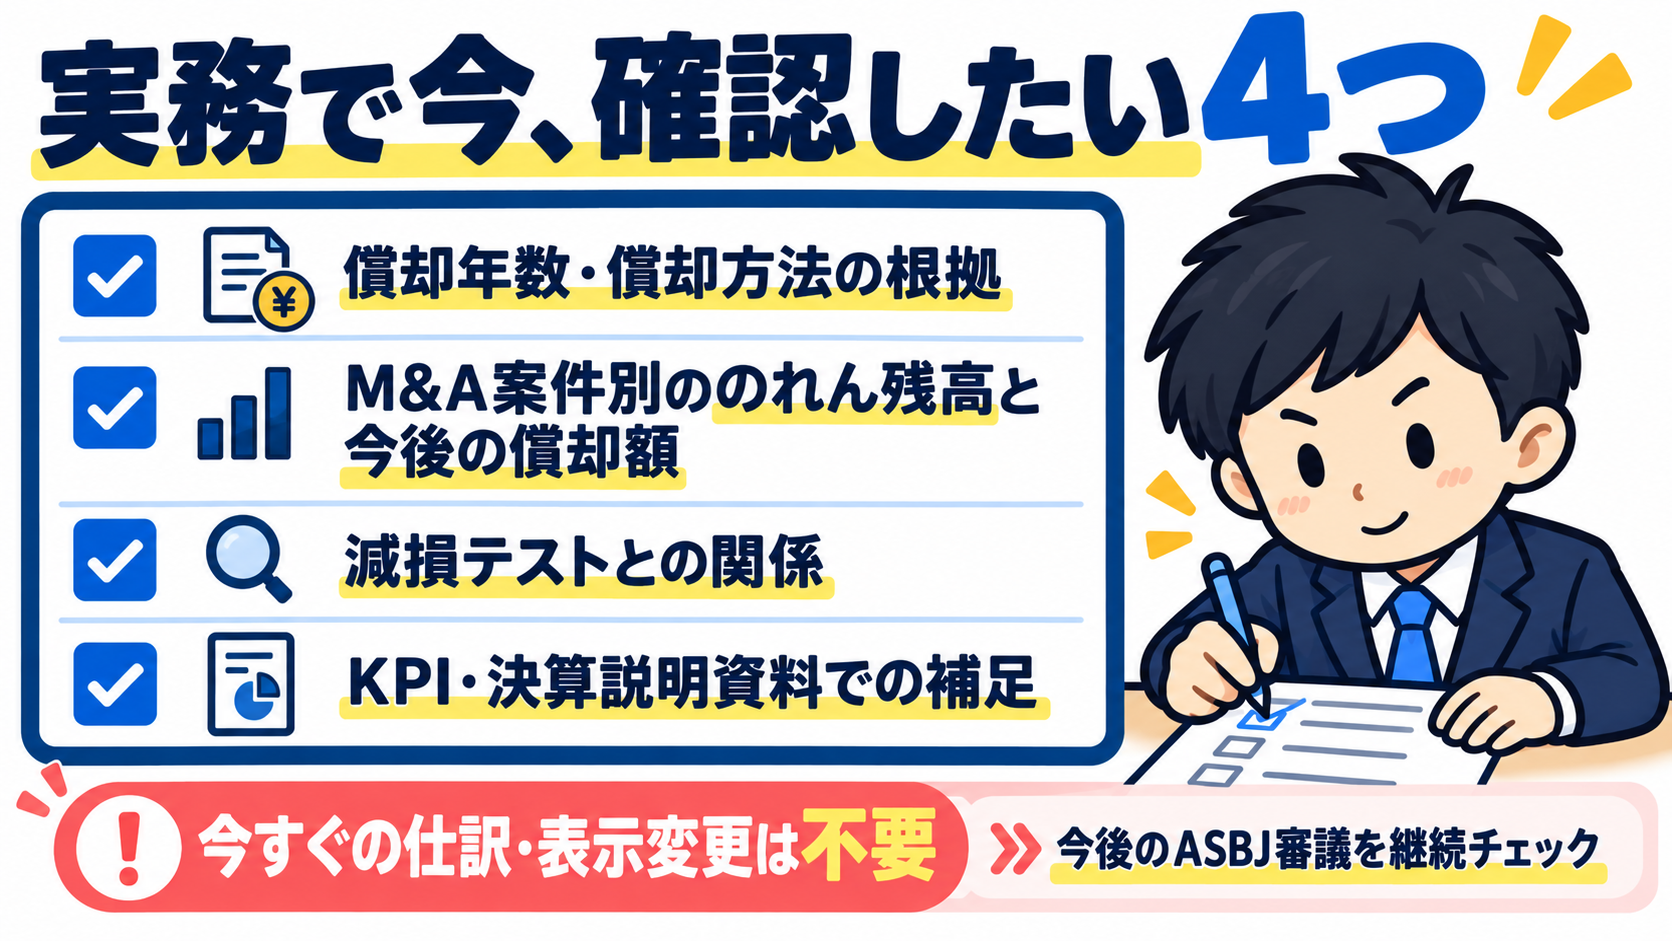
4-2. 今から整理しておきたい4つの事項
まず確認したいのは、次の4点です。
- 償却年数・償却方法の根拠
買収時の事業計画、シナジー発現期間、契約・技術のライフサイクルなど、判断を支えた資料を追える状態にします。 - M&A案件別ののれん残高と将来償却額
年度別の償却見込みを並べると、営業利益・KPIにどの程度影響しているかを説明しやすくなります。 - 減損テストとの関係
規則的償却をしていても、のれんは減損の対象です。償却期間の見積りと資産グループの収益性評価が矛盾していないか、あわせて確認します。 - KPI・決算説明資料での補足
任意指標として償却前の利益を説明する場合は、定義、調整項目、継続性を明確にします。都合のよい年度だけ示す運用は避けたいところです。
全部を一気にやらんで大丈夫!
5. 今後の見通し:確定改正と取り違えないために
今回のニュースを一言でまとめると、「非償却への大転換ではなく、規則的償却を維持しながら、見積りの考え方と情報提供を改善できるかを検討する段階に入った」ということです。
したがって、いま優先すべきなのは仕訳変更ではなく、既存ののれん計上・償却・減損・KPI説明の根拠を整理することです。今後、ASBJが公開草案や補足文書の開発に進むのか、のれん償却前営業利益の表示・開示をどう扱うのかを、公式情報で継続的に確認しましょう。
「会計基準が変わるかも」という話題はつい先走りがちです。でも今回は、現行ルールを理解している会社ほど、次の議論にも落ち着いて対応できます。まずは、自社ののれんが営業利益と経営説明にどう効いているか。そこから見直すのがよさそうです。
あわてんで大丈夫。
確定、改正って決まった話しではないで。
参考資料
- のれんの会計処理に関するテーマ提案への対応状況|財務会計基準機構(FASF)
- 第54回企業会計基準諮問会議 資料(1)-2-1|FASF
- 第57回企業会計基準諮問会議 資料(1)-2-5|FASF
- 第582回企業会計基準委員会 審議事項(1)-2|ASBJ
- 第583回企業会計基準委員会 審議事項(1)|ASBJ
あわせて読みたい
のれんを含む現在のASBJ開発テーマを横断して確認したい方は、【2026年9月版】ASBJの開発計画を読む|金融商品・電子決済手段・排出量取引・のれんで経理が今確認すべきこともあわせてご覧ください。
コメント