とみきち|公認会計士
大手監査法人で約20年、監査・会計業務に従事。
会計基準の改正・実務上の論点をわかりやすく解説するとともに、「会計・経理の仕事をAIにどこまで任せられるのか?」をテーマに、生成AIの会計実務への活用も検証しています。
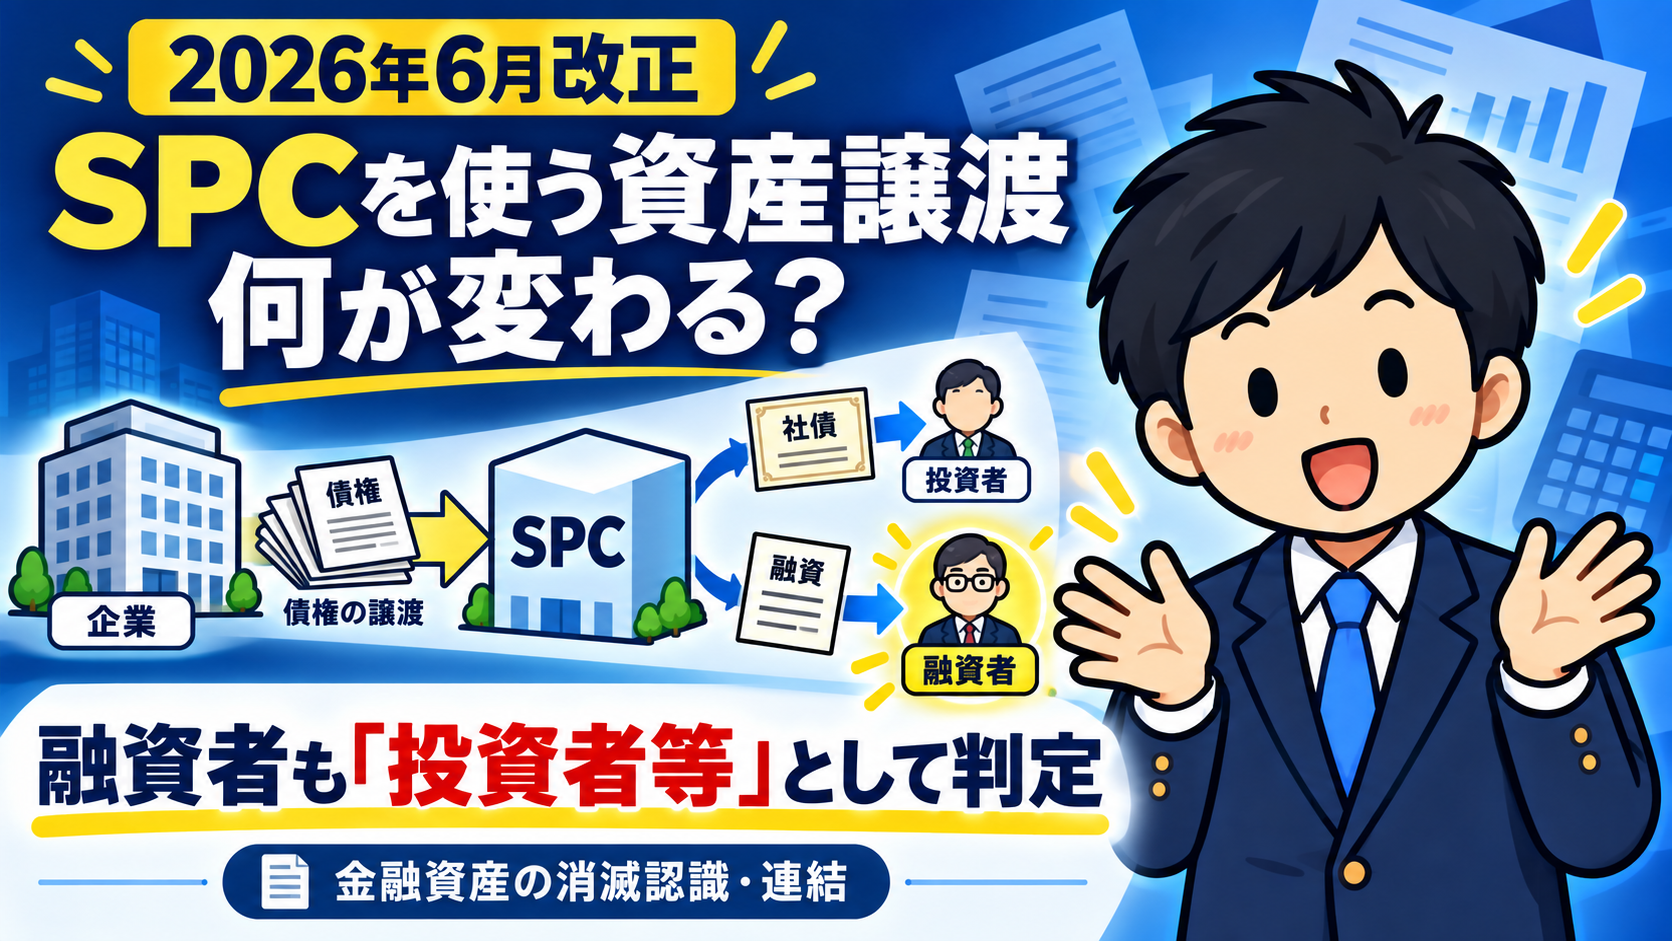
2026年6月、ASBJは、特別目的会社(SPC)を使った金融資産の譲渡について、金融資産の消滅認識と連結範囲に関する基準等を改正しました。
この記事では、改正のポイント、連結への影響、適用時期、そして実務で確認したいことを整理します。
1. まず結論:SPCへの融資の有無が、明確な確認事項に
2026年6月2日、ASBJは、特別目的会社(SPC)を譲受人とする金融資産の譲渡について、金融資産の消滅認識と連結範囲に関する基準等を改正しました。中心は、SPCからの収益を受ける者として、従来の「証券の保有者」だけでなく、SPCに融資する者も「投資者等」として扱うことを明確にした点です。ASBJ公表資料
影響を受け得るのは、売掛金・貸付金などの金融資産をSPCへ譲渡する取引や、そのSPCに譲渡人自身が出資・融資を行う取引です。
- SPCの資金の出し手として、融資者も消滅認識の判定に含めることを明確化
- 譲渡人がそのSPCに融資している場合、対応する譲渡部分は消滅認識しない
- 連結会計基準でも、特定借入れに係る債権者をSPCの証券所有者に含める旨を追加
「売却」と呼んでも、資金の出し手まで見なあかんのが今回の肝やね。
見落とすと判断がズレるから、ここは丁寧に確認しよ。
2. 金融資産の消滅認識で変わること
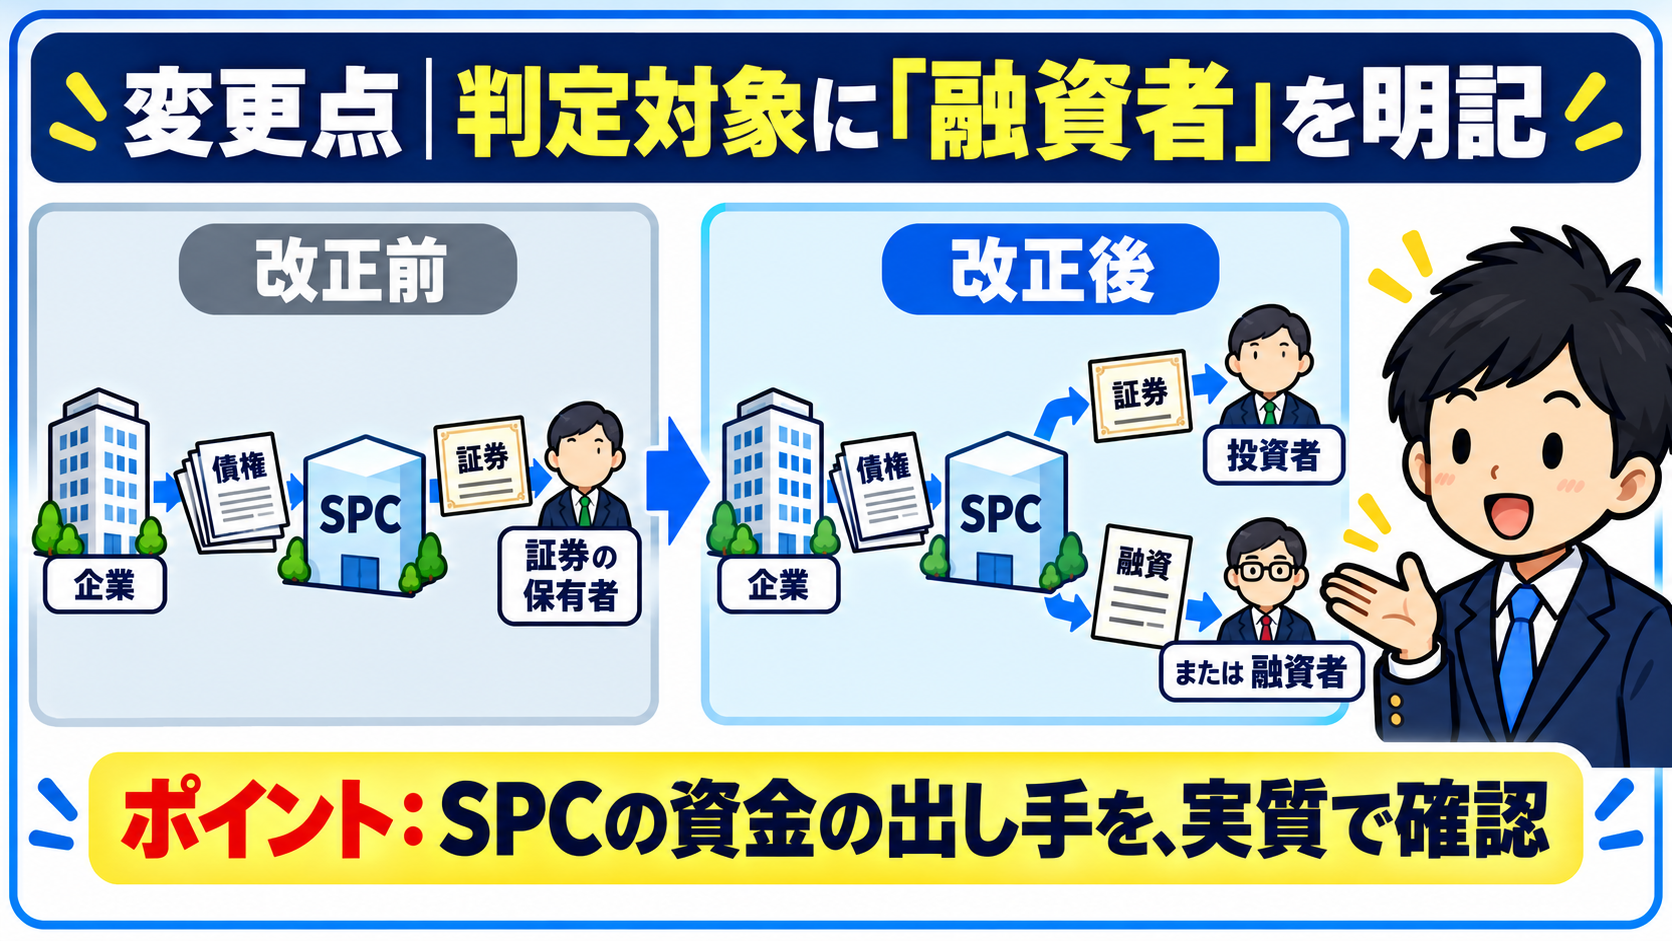
2-1. 「証券の保有者」だけでなく、SPCへの融資者も確認する
金融資産を譲渡したときに帳簿から外せるかどうかは、契約書上で「売却」と書かれているかだけでは決まりません。金融商品会計基準では、法的保全、譲受人による通常の方法での権利享受、譲渡人の実質的な買戻権・義務がないことを、すべて満たす必要があります。改正金融商品会計基準
| 観点 | 改正前 | 改正後 |
|---|---|---|
| SPCの収益を受ける者 | 証券の保有者 | SPCに対する投資者または融資者 |
| 確認の中心 | 証券の保有関係 | 証券・出資に加え、融資関係 |
| 実務への影響 | 証券を保有する譲渡人を確認 | 譲渡人自身のSPC向け融資も確認 |
証券の形式だけでなく、譲渡した金融資産から生じるキャッシュ・フローを、結局だれが実質的に受け取るのかを資金調達全体から確認します。
証券だけ追ってたら足りへん場合があるんやね。
資金の流れまで見ておくと、ぐっと安心やで。
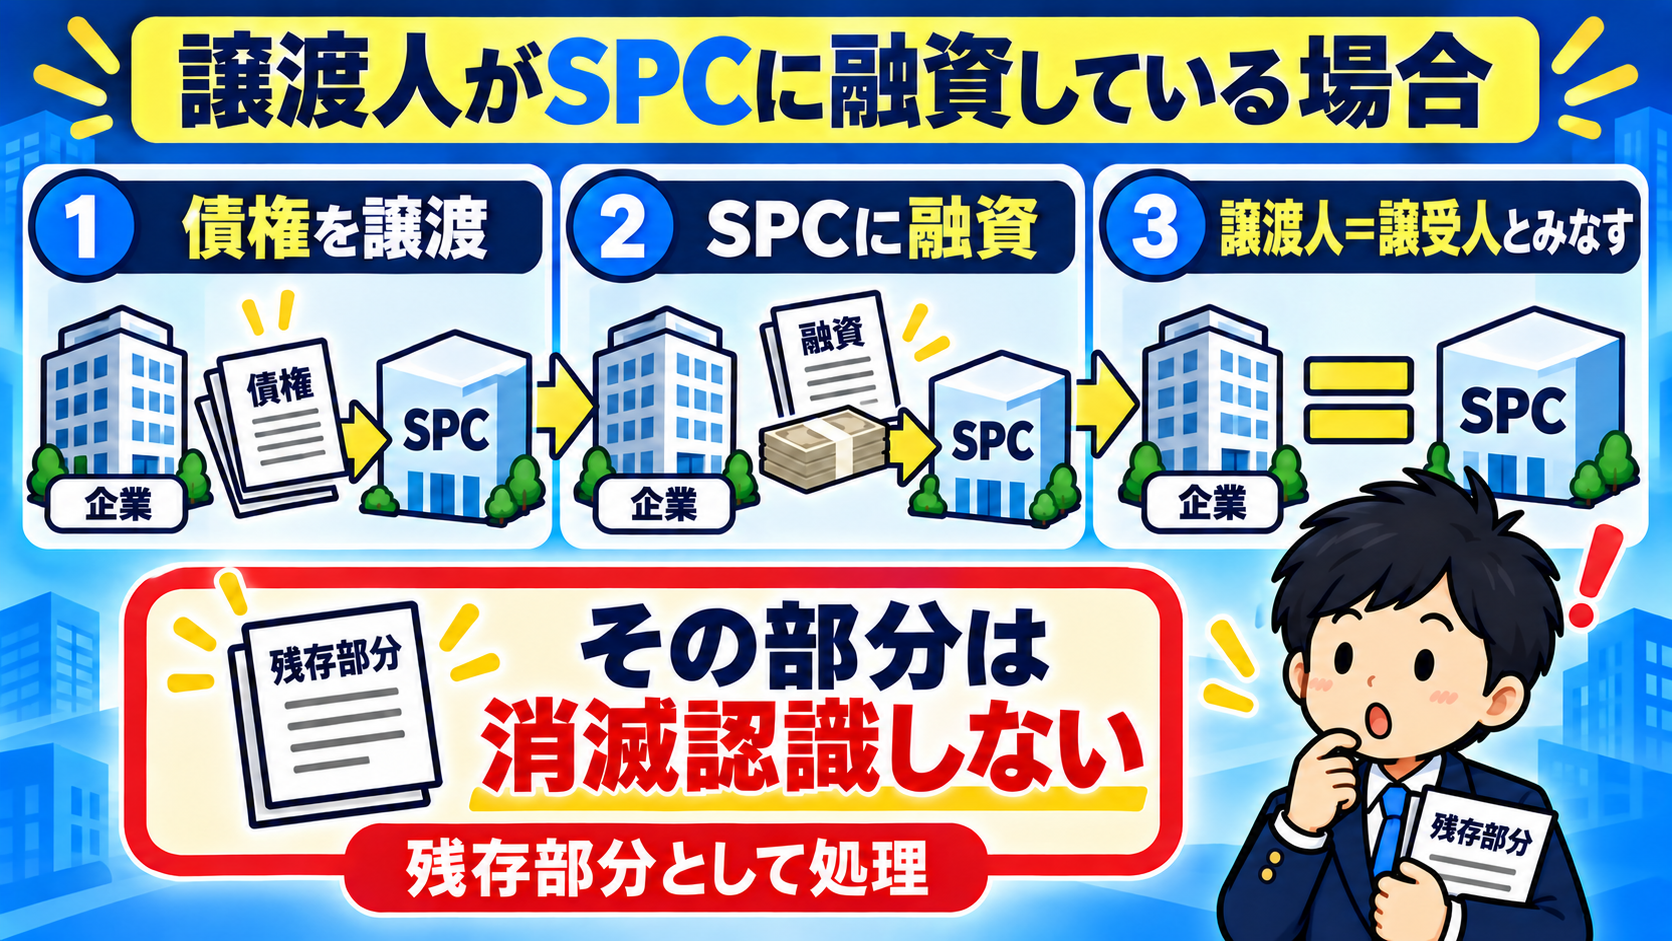
2-2. 譲渡人がSPCに融資していると、どうなる?
譲渡人が、譲渡した金融資産の全部または一部についてSPCへの投資者等になる場合、その部分は譲渡がなかったものとして扱われます。したがって、当該部分は「残存部分」として処理し、金融資産の消滅を認識しません。金融商品会計に関する実務指針
SPCへの貸付けが一時的な資金繰り調整か、SPCの収益を享受するための資金提供かは、借入契約の名称ではなく実態で見極めることが大切です。
融資の名前だけで決めたらあかんのが悩ましいところやね。
実質を丁寧に見ていこ。
3. 連結範囲におけるSPCの扱い
3-1. 「特定借入れに係る債権者」を明示
連結会計基準第7-2項は、一定のSPCについて、資産の収益を証券の所有者に享受させる目的で設立され、事業が適切に遂行されているときは、資産譲渡企業の子会社に該当しないものと推定する規定です。今回、「証券の所有者」に資産流動化法上の「特定借入れに係る債権者」を含めることが明示されました。改正連結会計基準
消滅認識と連結で、見てる実態はつながってるんやね。
言葉の整理も大事やなあ。
3-2. 連結しないと自動で決まるわけではない
この規定はSPCを連結しないことを自動的に決めるものではありません。対象となるSPCか、資産が適正な価額で譲渡されているか、事業目的に沿って適切に運営されているかなど、前提の確認が必要です。
「推定」やから、これだけで結論にはならへんのやね。
スキーム全体を見直したいところやで。
4. 適用時期と経過措置
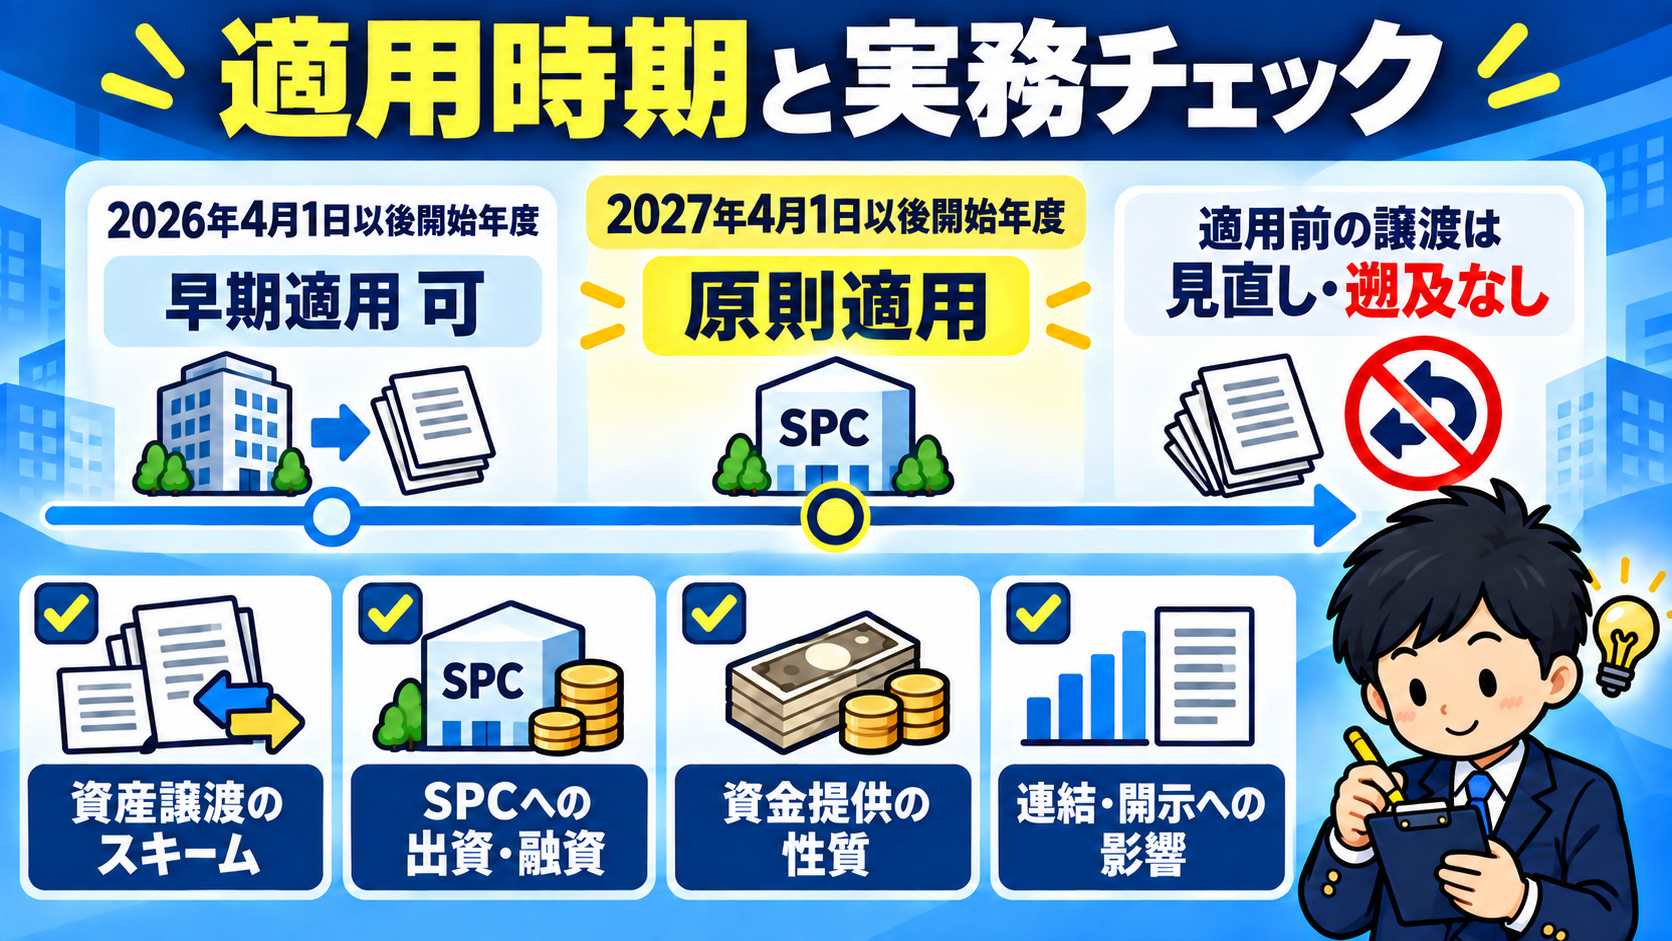
4-1. 原則適用は2027年4月1日以後開始する年度から
金融商品会計基準と実務指針は、2027年4月1日以後開始する年度の期首以後に実施する金融資産の譲渡から適用します。連結会計基準も同日以後開始する連結会計年度の期首から将来にわたって適用します。いずれも2026年4月1日以後開始する年度から早期適用が可能です。
新しく組む取引は、今から意識しとくと後がラクやね。
早期適用の要否も一度考えとこ。
4-2. 適用前に実施した金融資産の譲渡は遡及しない
適用前に実施した金融資産の譲渡は、適用日に会計処理を見直したり、遡及処理したりしないとされています。ただし、既存のリボルビング型スキームなどで適用日後に新たな譲渡を実施する場合は確認が必要です。
過去分まで全部やり直しやないのは、少しホッとするね。
これからの譲渡をきっちり管理しよ。
5. 実務で確認したい5項目
5-1. 取引の全体像を「資金の流れ」で描く
債権等をどのSPCへ譲渡し、そのSPCがだれからどの形で資金を調達しているかを図にします。証券・出資・貸付・保証・一時的なつなぎ資金を分けて書くと、論点が見えやすくなります。
まず図にすると、論点がびっくりするほど見えやすいで。
複雑なスキームほど効くやり方やね。
5-2. 譲渡人自身の出資・融資を特定する
譲渡人またはグループ会社によるSPCの証券保有・貸付けを確認し、譲渡金融資産からのキャッシュ・フローを実質的に受け取るものかを契約書と資金フローの両方から確認します。
グループ会社の出資や貸付も、うっかり見落としやすいで。
関係者を一回ぜんぶ並べてみよ。
5-3. 一時的な資金調整との違いを文書化する
なぜ借入れが必要か、返済原資は何か、優先関係はどうなっているかを会計メモに残し、判断の根拠を明確にします。
「一時的やから大丈夫」と決めつけんのは怖いなあ。
理由と返済原資をメモに残しとこ。
5-4. 消滅認識と連結を別々に結論づけない
消滅認識と連結判定は同じ資金調達の実態を見ますが、判断する基準は同一ではありません。それぞれの要件と根拠を整理しましょう。
同じSPCでも、消滅認識と連結は別の物差しなんやね。
両方の根拠をセットで残そ。
5-5. 適用日後の新規譲渡を管理する
適用開始後に実行する譲渡について、改正後のチェックを契約承認や会計処理のフローに組み込みます。経理・財務だけで完結させず、組成担当、法務、税務、監査人とも早めに論点を共有するのがおすすめです。
今回の改正は、SPCを使う取引の「実質を見る」姿勢を、融資関係まで明確に広げたものです。誰が資金を出し、誰がキャッシュ・フローを受け取るのかを丁寧に確認することが、実務対応の出発点になります。
経理だけで抱え込まんでええんやで。
早めに関係者と共有しとくと、ほんまに安心やね。
6. 参考資料
気になる論点は、一次資料にも戻って確かめよ。
根拠を押さえとくと自信を持って進められるで。
あわせて読みたい
金融商品に関する改正・開発テーマを横断して確認したい方は、【2026年9月版】ASBJの開発計画を読む|金融商品・電子決済手段・排出量取引・のれんで経理が今確認すべきこともあわせてご覧ください。
コメント