とみきち|公認会計士
大手監査法人で約20年、監査・会計業務に従事。
会計基準の改正・実務上の論点をわかりやすく解説するとともに、「会計・経理の仕事をAIにどこまで任せられるのか?」をテーマに、生成AIの会計実務への活用も検証しています。
2026年8月17日、ASBJは、資金決済法上の特定の電子決済手段、いわゆるステーブルコインに関する会計処理の公開草案を公表しました。
今回のポイントは、「第3号電子決済手段」の裏付け資産に関する規制が変わっても会計処理は維持する案と、一定の「外国信託型第4号電子決済手段」を既存の電子決済手段と同様に扱う案です。連結キャッシュ・フロー計算書では、後者を「現金」に含める提案も示されています。
ただし、現時点では公開草案です。最終基準の内容や適用開始日は確定していないため、まずは自社の保有・取扱スキームが対象になり得るかを整理し、最終化の動きを見守ることが大切です。
1. まず結論:今回の公開草案で何が提案されたのか
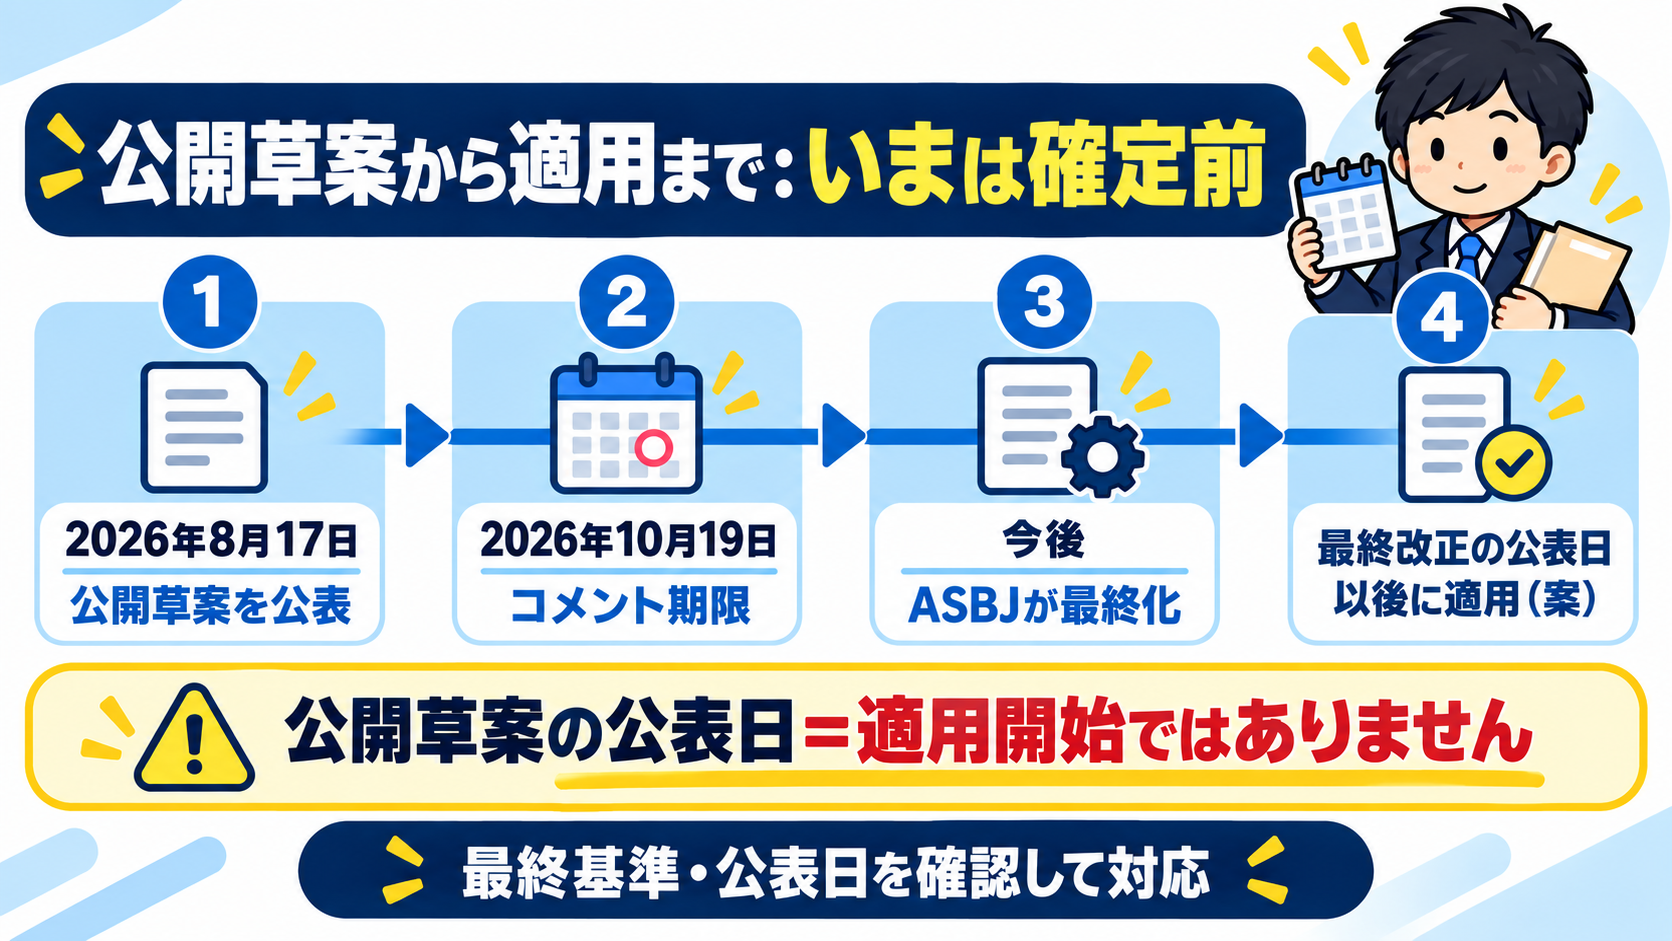
ASBJが2026年8月17日に公表したのは、実務対応報告第45号の改正案に加え、連結キャッシュ・フロー計算書等の作成基準と、その実務指針の改正案です。コメントは2026年10月19日まで募集されています。
会計処理の結論は、電子決済手段の名前だけでは決まりません。資金決済法上の区分、裏付け資産、発行・払戻しの仕組み、そして利用者が電子決済手段等取引業者に預託しているかまで確認する必要があります。
ステーブルコインとは、円や米ドルなどの法定通貨の価値に連動することを目指して設計された、ブロックチェーン上でやり取りできるデジタルなお金です。ビットコインのように価格が大きく動く暗号資産とは異なり、例えば「1コイン=1ドル」のように、できるだけ一定の価値で使えるようにする点に特徴があります。
ただし、「価格が安定している」といっても、どの資産で裏付けられているか、だれが発行し、どのように払戻しを行うかによって仕組みやリスクは異なります。日本の資金決済法では、一定の要件を満たすものを「電子決済手段」として整理しており、本記事で扱うのはそのうち特定の類型です。
「ステーブルコイン全部の会計が変わる」話やないで。まずは自社が持つものが、どの仕組みに当たるかを見よう。
| 論点 | 公開草案での提案 | 実務への意味 |
|---|---|---|
| 第3号電子決済手段 | 裏付け資産の規制が変わっても、会計処理は変更しない | 現行の会計方針・CF上の扱いを再確認 |
| 外国信託型第4号 | 一定のものを実務対応報告第45号の対象に追加 | 対象なら既存の第1〜3号と同様に会計・開示 |
| 連結CF | 外国信託型第4号を「現金」に含める | 資金の範囲と残高照合への影響を確認 |
1-1. 公開草案であることを、最初に押さえよう
今回の文書は、ASBJが広く意見を求めるために公表した「案」です。最終基準ではないため、「2026年8月17日から会計処理を変更しなければならない」と読むのは誤りです。
公開草案では、最終改正後の実務対応報告等を「公表日以後」適用することが提案されています。最終化の過程で文言や適用時期が変わる可能性もあるため、社内方針の確定やシステム改修は、最終基準の公表日を確認してから判断しましょう。
今すぐ慌てて仕訳を変えんでも大丈夫やで。けれど、対象になりそうなら情報収集は早めに始めよう。
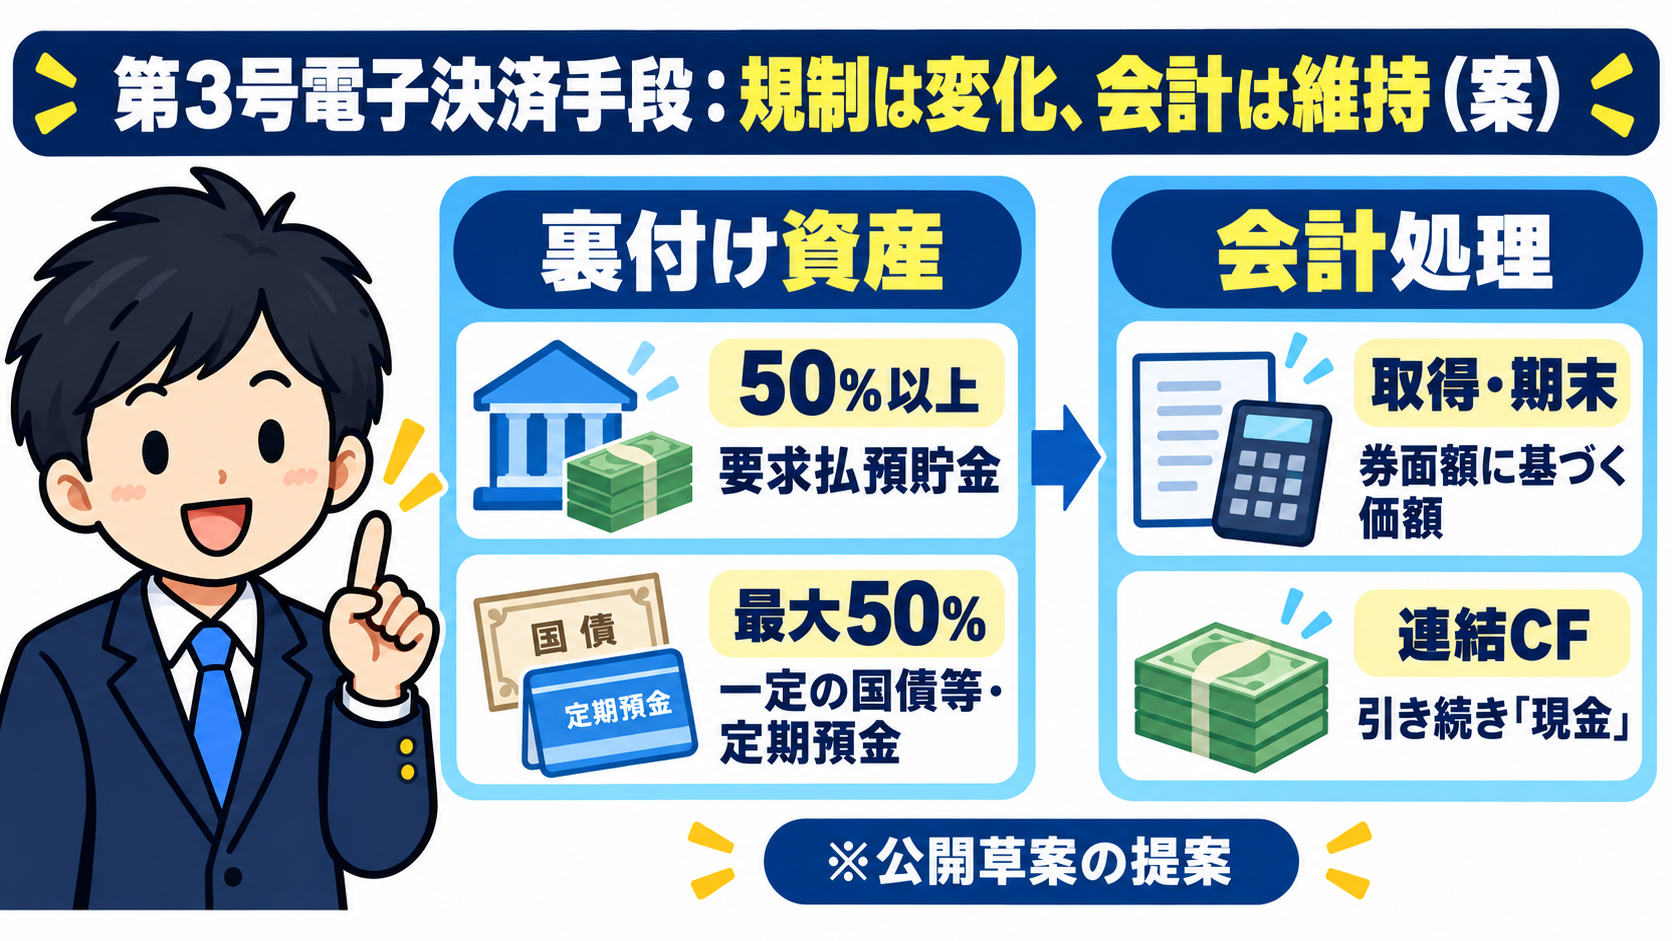
2. 第3号電子決済手段:裏付け資産は変わるが会計は維持
第3号電子決済手段は、利用者から信託された金銭と同額の金銭信託の受益権が交付され、払戻しを請求すれば、速やかに券面額に基づく価額と同額の金銭を受け取れる仕組みです。
今回の出発点は、こうした電子決済手段を支える信託財産の運用ルールが変わったことです。裏付け資産に国債等や定期預貯金を組み入れられるようになったため、「会計も変えるべきではないか」が検討されました。
土台となる資産が少し変わると、会計も気になるよな。ここは「何が変わり、何が変わらないか」を分けて見るのがコツやで。
2-1. 裏付け資産の規制はどう変わる?
改正前は、利用者が信託する金銭の全額を、いつでも払戻しを請求できる預貯金で管理することが要件でした。改正後は、信託財産総額の50%以上を要求払預貯金で管理しつつ、残りについても、元本を毀損しない形で一定の国債等または中途解約が認められる定期預貯金により管理・運用することが認められます。
ここで重要なのは、残りの部分も無制限にリスク資産へ投資できるわけではないことです。ASBJの資料では、一定の国債等は3か月以内に元本が償還されるものとされ、信託財産の分別管理と倒産隔離も前提にされています。
「50%まで国債等に回せる」とだけ覚えると危ないで。残りの資産にも、短期性と元本保全の条件があるんや。
| 項目 | 改正前の要件 | 改正後の要件 |
|---|---|---|
| 要求払預貯金 | 信託財産の全額 | 信託財産の50%以上 |
| それ以外の裏付け資産 | 認められない | 一定の国債等・中途解約可能な定期預貯金 |
| 会計処理 | 実務対応報告第45号 | 公開草案では変更しない提案 |
2-2. なぜ会計処理を維持する提案なのか
ASBJは、改正後も第3号電子決済手段について、価値の安定した電子的な決済手段という性格は維持されると考えています。利用者は券面額に基づく価額と同額の金銭による払戻しを速やかに受けられ、信託財産は分別管理されているためです。
そのため、公開草案では会計処理を変更しない提案です。保有者側では、取得時に券面額に基づく価額で資産計上し、取得価額との差額があれば損益処理します。期末も券面額に基づく価額で貸借対照表価額とする、という既存の取扱いが続く想定です。
規制が変わったからといって、すぐ時価評価に変わるわけやないで。今回の案では、利用者から見た換金可能性と価値の安定性を重く見ているんや。
3. 外国信託型第4号電子決済手段を対象に追加
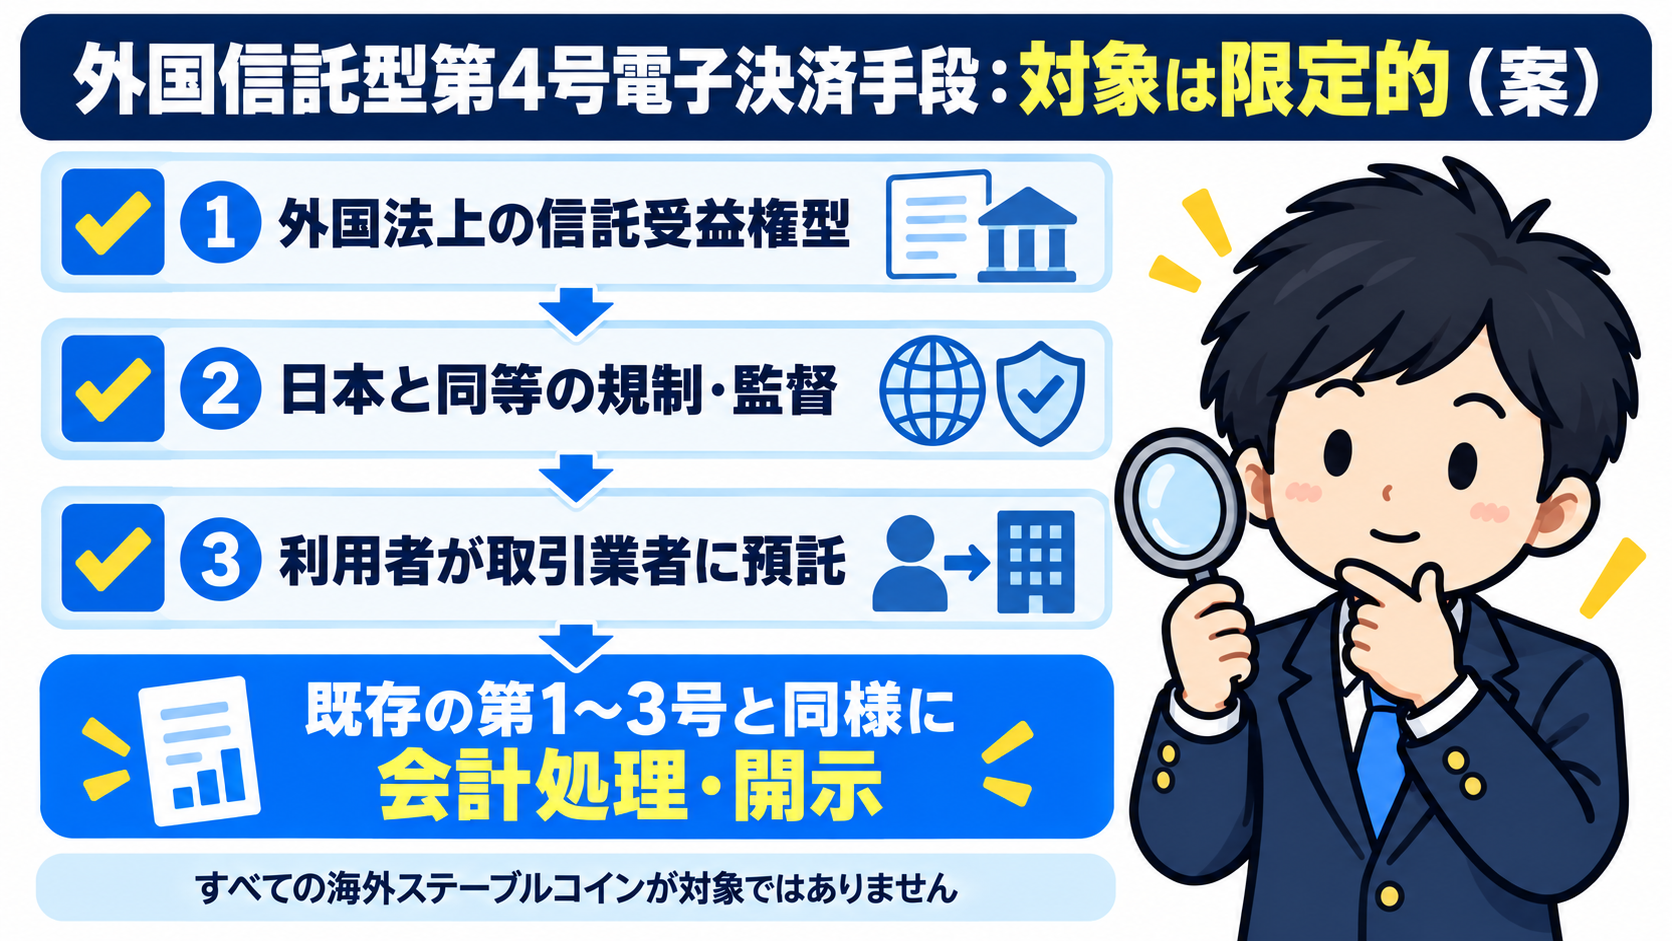
もう一つの柱は、「外国信託型第4号電子決済手段」を実務対応報告第45号の適用範囲に含める提案です。これは、外国の信託銀行などが外国法に基づいて発行する、信託受益権方式のステーブルコインのうち、国内制度と同等性が認められるものを想定しています。
2026年6月施行の府令改正では、このような一定の外国法に基づく信託受益権を第4号電子決済手段として規定し、金融商品取引法上の有価証券とみなさない扱いも整備されました。法的な器が異なっても、会計上の性格が既存の電子決済手段と同じかを検討した、という流れです。
ここは「海外発行なら全部対象」と考えたらあかんところやで。制度面と保管形態の両方に条件があるんや。
3-1. 対象になるのはどんな電子決済手段?
外国信託型第4号電子決済手段には、発行者が国内の銀行業・資金移動業と同等の免許・登録を受けていること、同等の外国法令に基づく監督を受けていること、裏付け資産が同等の法令により管理され監査を受けていることなどの要件があります。信託財産と電子決済手段が同一通貨建てであることも条件です。
さらに、会計基準の適用範囲に入るのは、利用者が電子決済手段等取引業者に預託しているものに限る提案です。したがって、同じ名称のトークンでも、保有形態や取引経路が違えば、実務対応報告第45号の対象かどうかは別途判断が必要です。
トークン名だけで「対象や」と決めるのは早いで。発行者の規制、裏付け資産、預託先まで契約書で確かめよう。
3-2. 会計処理・開示はどうなる?
対象に該当する外国信託型第4号電子決済手段は、第1号から第3号の電子決済手段と同様の会計処理・開示を行う提案です。保有者側は受渡日に券面額に基づく価額で資産を計上し、期末も同額を貸借対照表価額とします。
金融商品に関する注記は、金融商品会計基準第40-2項に定める事項を注記することになります。ASBJは、要求払預金に類似する性格を踏まえ、時価等の注記では預金に関する取扱いに準ずることを例示しています。
なお、電子決済手段等取引業者等が、利用者のために預託電子決済手段を管理している場合は、当該預託電子決済手段を自社の資産として、また利用者への返還義務を自社の負債として計上しない既存の取扱いが想定されています。保有者・発行者・取引業者のどの立場かで、論点を分けて整理することが必要です。
保有者の会計と、預かる取引業者の会計はごっちゃにせんようにしよう。誰に権利が帰属するかを押さえると、整理しやすいで。
4. 連結キャッシュ・フロー計算書への影響
今回、実務対応報告第45号の改正だけでなく、連結キャッシュ・フロー計算書の「資金」の範囲も改正対象になっています。公開草案は、外国信託型第4号電子決済手段を、既存の特定の電子決済手段と同様に、連結キャッシュ・フロー計算書等における「現金」に含めることを提案しています。
ここで迷いやすいのは、これは貸借対照表の表示科目を直ちに「現金及び預金」に統一する話ではない、という点です。あくまで連結キャッシュ・フロー計算書で資金の範囲をどう定めるかという論点です。決算時には、現金及び現金同等物の内訳、期首・期末残高、資金範囲の注記と総勘定元帳の残高が整合しているかを確認しましょう。
第3号電子決済手段は、会計上の取扱いを変えない提案であるため、引き続き「現金」に含める扱いです。新たに保有・取扱いが始まる外国信託型第4号電子決済手段がある会社ほど、連結パッケージやCF作成プロセスへの反映漏れに注意が必要です。
CFの「現金」と、BSの表示を同じ言葉だけで判断したらあかんで。どの資料で、何の範囲を決めているかを分けて確認しよう。
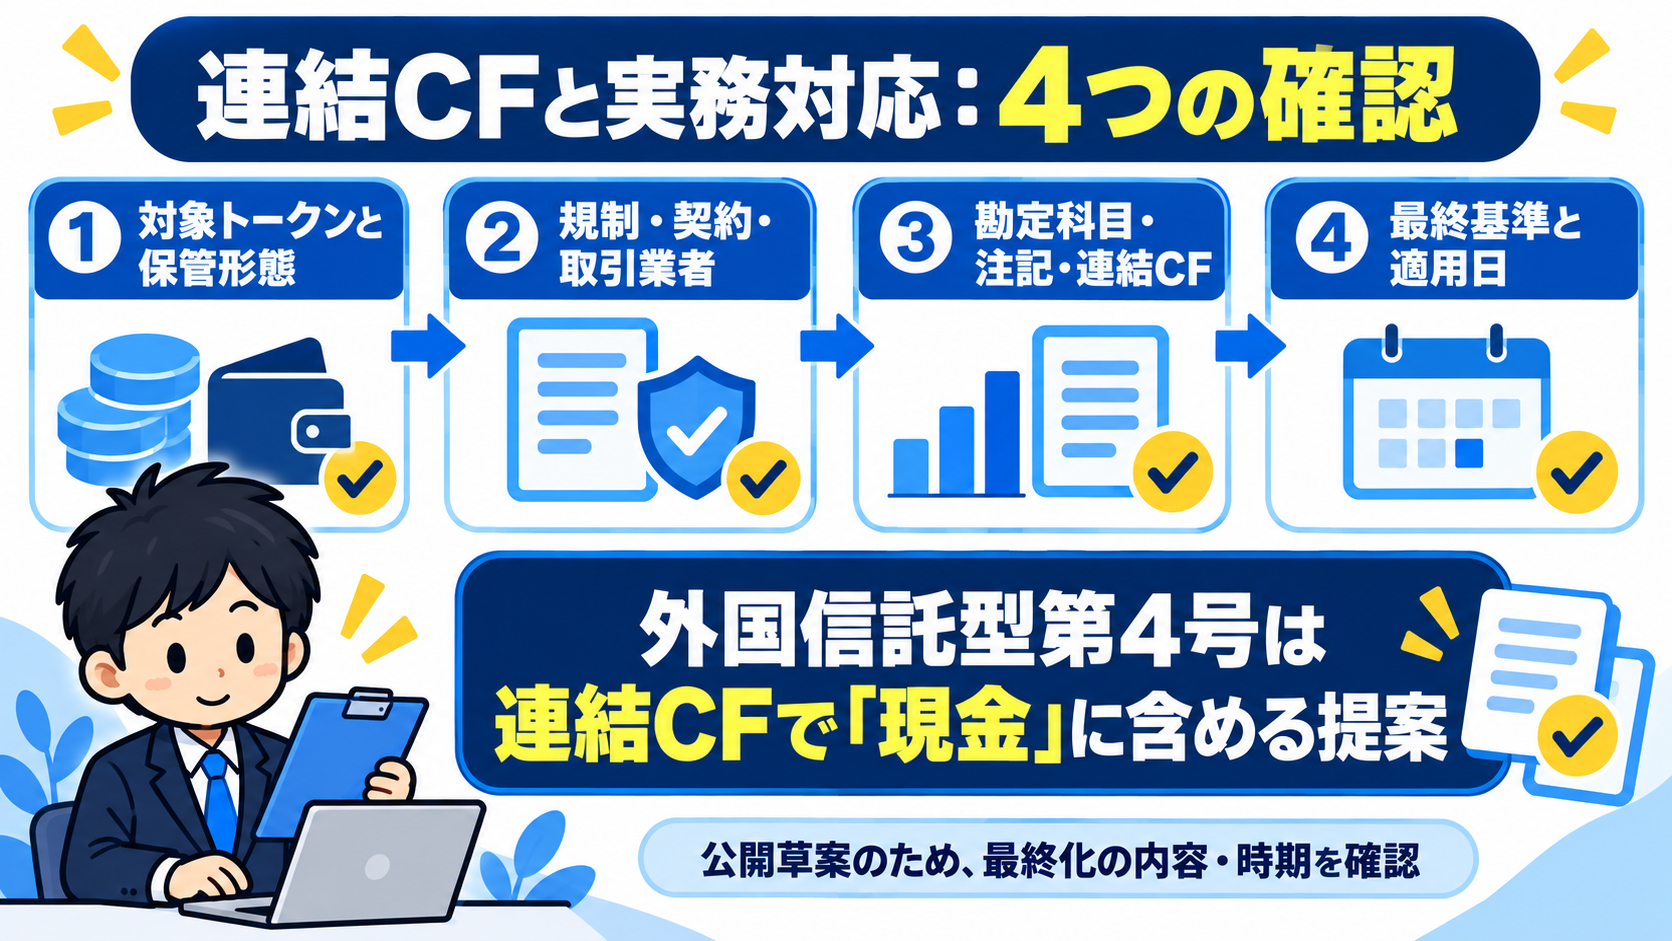
5. 実務で確認したい4つのポイント
公開草案の段階でも、影響がありそうな会社は次の4点を押さえておくと、最終化後に慌てずに済みます。
- 対象トークンと保管形態
電子決済手段や類似資産の保有・利用・預託を棚卸しし、自己保管か、電子決済手段等取引業者への預託かを整理します。 - 規制・契約・取引業者
発行者の規制、裏付け資産の管理、払戻しの仕組み、取引業者との契約を確認します。外国信託型第4号への該当性は、トークン名ではなくスキーム全体で判定します。 - 勘定科目・注記・連結CF
保有者・発行者・取引業者それぞれの会計処理を整理し、金融商品注記と連結CFの資金範囲への反映を点検します。 - 最終基準と適用日
コメント期限後のASBJの審議と最終公表を確認し、会計方針、決算チェックリスト、連結パッケージ、システム設定の改定時期を決めます。
いちばん先にやることは、影響額の試算より対象の棚卸しやで。該当するスキームがなければ、大きな対応は要らんかもしれへん。
6. まとめ
今回の公開草案は、ステーブルコインを幅広く再定義するものではありません。第3号電子決済手段については、裏付け資産の規制変更後も会計処理を維持し、一定の外国信託型第4号電子決済手段を既存の枠組みに加える、という限定的で実務的な提案です。
特に確認したいのは、外国発行のトークンが対象になるか、利用者が取引業者へ預託しているか、そして連結CF上の資金範囲にどう反映するかです。公開草案のまま確定するとは限らないため、最終基準の公表を待ちながら、今のうちに保有状況と契約を整理しておきましょう。
難しそうに見えても、順番はシンプルやで。「対象判定」→「会計・開示」→「CF」の順で、落ち着いて確認していこう。
参考資料
実務対応報告公開草案第74号(実務対応報告第45号の改正案)
企業会計基準公開草案第99号(企業会計基準第32号の改正案)
あわせて読みたい
電子決済手段を含むASBJの開発テーマを横断して確認したい方は、【2026年9月版】ASBJの開発計画を読む|金融商品・電子決済手段・排出量取引・のれんで経理が今確認すべきこともあわせてご覧ください。
コメント