とみきち|公認会計士
大手監査法人で約20年、監査・会計業務に従事。
会計基準の改正・実務上の論点をわかりやすく解説するとともに、「会計・経理の仕事をAIにどこまで任せられるのか?」をテーマに、生成AIの会計実務への活用も検証しています。
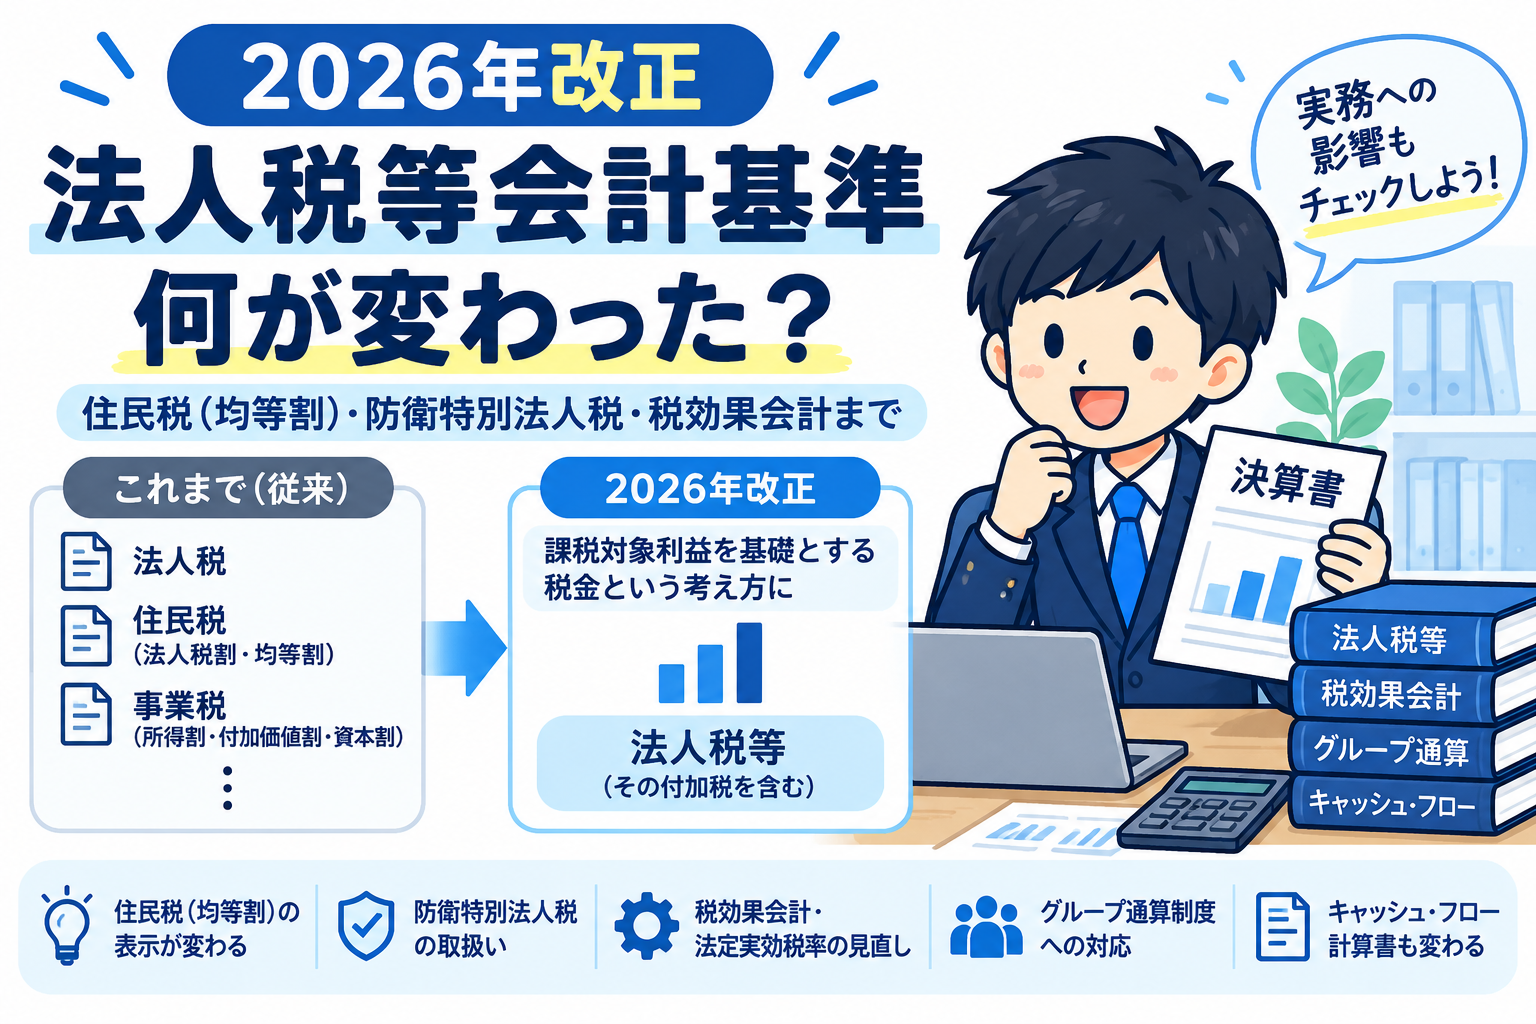
2026年7月7日、企業会計基準委員会(ASBJ)は、企業会計基準第27号「法人税等に関する会計基準」等の改正を公表しました。
今回の改正で重要なのは、単に新しく創設された「防衛特別法人税」の取扱いが追加されたことではありません。
これまでの会計基準では、「法人税」「住民税」「事業税」といった具体的な税金を列挙して適用対象を定めていました。
これに対して2026年改正では、「課税対象利益を基礎とする税金」という考え方を導入。個別の税目ではなく、税金の性質から会計処理を判断する仕組みへと大きく変わりました。
そして、経理実務への影響として特に注目したいのが「住民税(均等割)」です。
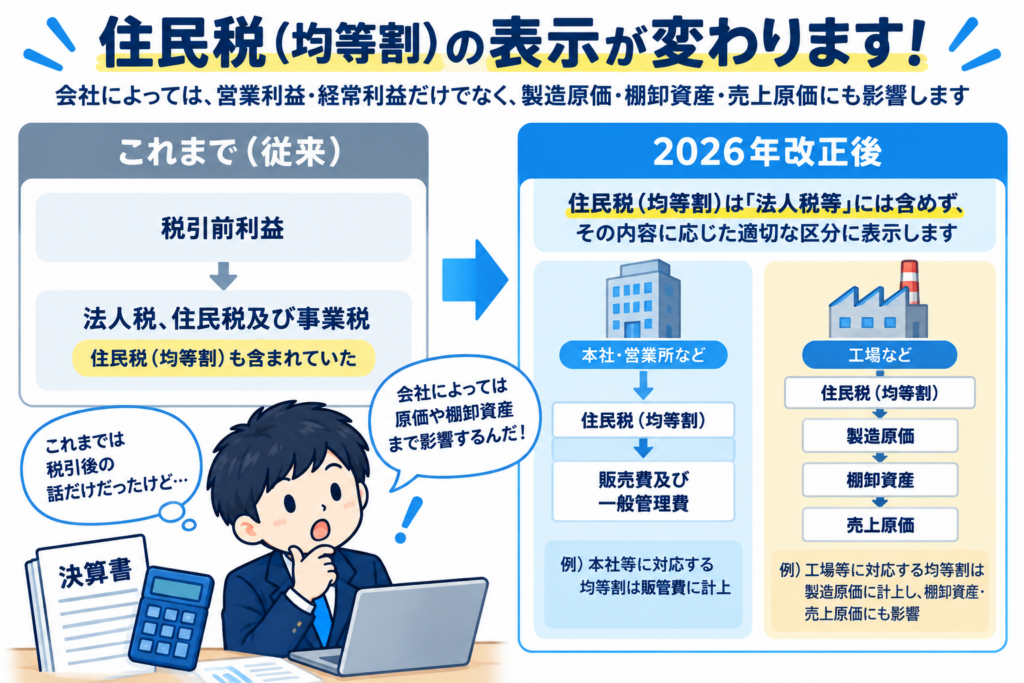
これまで「法人税、住民税及び事業税」などに含めていた住民税(均等割)は、改正後、「法人税等」には含めず、その内容に応じた適切な区分に表示することになります。
会社によっては営業利益や経常利益だけでなく、製造原価、棚卸資産、売上原価にまで影響する可能性があります。
この記事では、2026年改正によって「何が変わるのか」を、経理・決算実務の観点からできるだけわかりやすく整理します。
1.2026年7月に何が改正された?
2026年7月7日、ASBJは「法人税等に関する会計基準」を中心とする一連の改正を公表しました。
今回改正された主な基準等は、次のとおりです。
・企業会計基準第27号「法人税等に関する会計基準」
・企業会計基準適用指針第28号「税効果会計に係る会計基準の適用指針」
・実務対応報告第42号「グループ通算制度を適用する場合の会計処理及び開示に関する取扱い」
・移管指針第6号「連結財務諸表等におけるキャッシュ・フロー計算書の作成に関する実務指針」
・企業会計基準第43号「『税効果会計に係る会計基準』の一部改正(その3)」
・企業会計基準第44号「『連結キャッシュ・フロー計算書等の作成基準』の一部改正(その4)」
さらに、実務上の参考資料として「我が国における課税対象利益を基礎とする税金及び税効果会計における税率に関する取扱いについて」という補足文書も公表されています。
一見するとかなり大掛かりですが、改正の中心となる考え方を押さえると、全体像はそれほど複雑ではありません。
基準がずらっと並ぶと、身構えてしまうよな。
まずは改正の軸を一緒に押さえていこか。
2.今回の改正を一言でいうと?
今回の改正を一言で表すなら、
「税金の名前ではなく、税金の性質で考えるようになった」
ということです。
従来の法人税等会計基準では、「法人税」「地方法人税」「住民税」「事業税」「特別法人事業税」など、具体的な税金を挙げることで適用対象を決めていました。
しかし、この方法には問題があります。
新しい税金が創設されるたびに、
「この税金は法人税等会計基準の対象なのか?」
を検討し、必要に応じて会計基準そのものを改正しなければならないからです。
実際、2026年度から防衛特別法人税が導入されたことも、今回の見直しにつながった背景の一つです。
そこで2026年改正では、
「課税対象利益を基礎とする税金」
という概念を導入しました。
これによって、今後新しい税金が登場しても、その税金の名称ではなく「何を基礎として課税されているのか」を見て判断できるようになります。
税金の名前を追いかけるだけやと、しんどいよな。
「何をもとに課税されるか」で見るのが今回の軸やで。
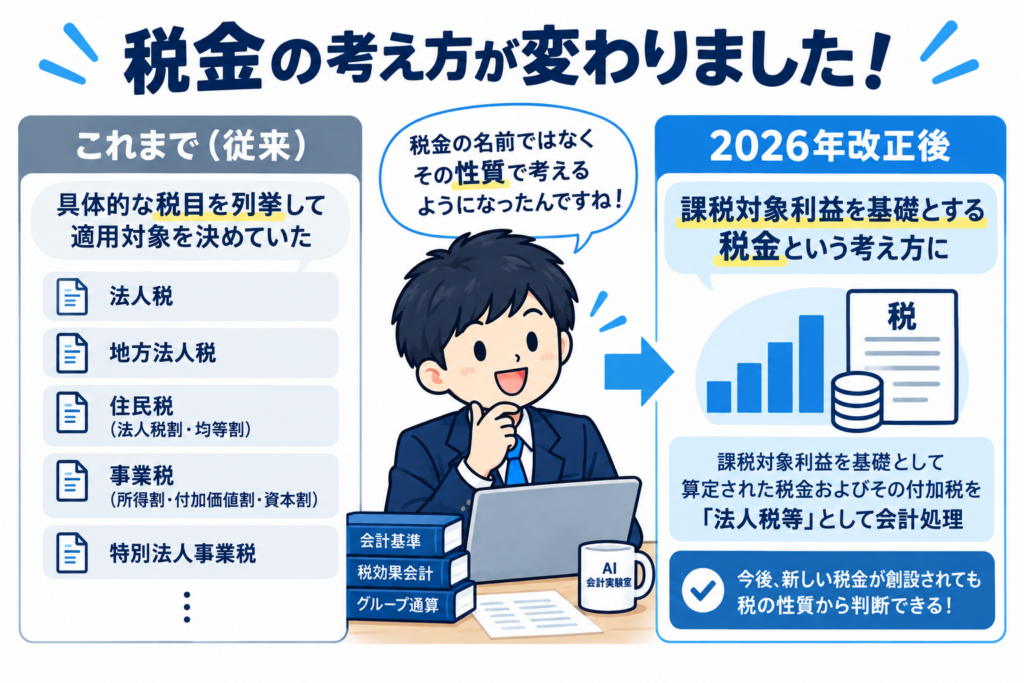
3.改正① 「税目の列挙」から「課税対象利益ベース」へ
新しい会計基準では、「課税対象利益」を、課税当局の定めに従って算定された特定の事業年度の利益で、その利益を対象として税金が課されるものと定義しています。
そして、
「課税対象利益を基礎として算定された税金およびその付加税」
を「課税対象利益を基礎とする税金」としています。
日本の税金で具体的に該当するものとして、補足文書では、
・法人税
・地方法人税
・防衛特別法人税
・特別法人事業税(基準法人所得割)
・住民税(法人税割)
・事業税(所得割)
などが整理されています。
つまり、改正後の「法人税等」は、税金の名称ではなく、その実質的な性質から判断することになります。
似た名前の税金が多くて、ややこしいよな。
迷ったら、補足文書と自社の税目を照らし合わせてみよか。
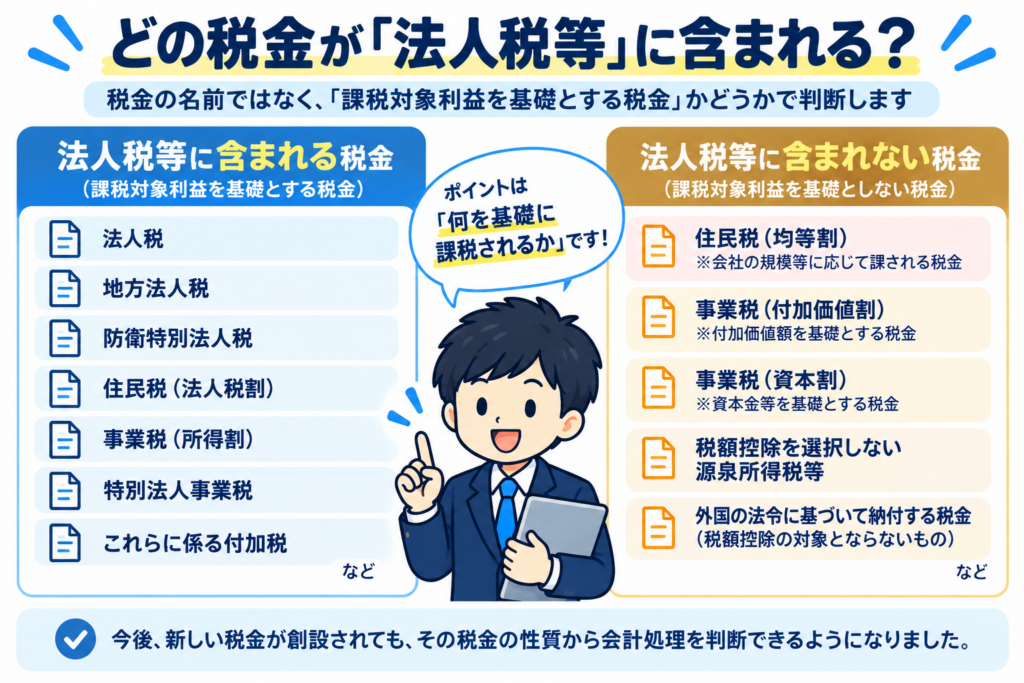
4.改正② 住民税(均等割)の表示が変わる
経理担当者にとって、今回最もわかりやすく影響が出る可能性があるのが住民税(均等割)です。
住民税(均等割)は、会社の利益を基礎として課される税金ではありません。
そのため、新しい定義による「課税対象利益を基礎とする税金」には該当しません。
改正後も住民税(均等割)自体の会計処理、つまり法令を適用して算定した額を損益に計上するという基本的な考え方は変わりません。
変わるのは「表示」です。
従来は住民税(均等割)も「法人税、住民税及び事業税」などに含めて表示していました。
改正後は、「法人税等」には含めず、その内容に応じた適切な表示区分に表示します。
ここが今回の実務上の重要ポイントです。
たとえば、本社部門で発生するものを一般管理費とする会社であれば、住民税(均等割)が販売費及び一般管理費に計上されるケースが考えられます。
一方、工場等に対応する均等割を製造原価として処理する場合には、
住民税(均等割)
↓
製造原価
↓
棚卸資産
↓
売上原価
という形で影響が及ぶ可能性があります。
つまり、税引後利益の話だけではありません。
営業利益や経常利益、さらには棚卸資産の金額まで変わる可能性があるということです。
なお、貸借対照表についても、原則として「未払法人税等」ではなく内容に応じた適切な科目で表示します。ただし、重要性が乏しい場合には「未払法人税等」に含めることが認められています。
表示が変わるだけと思ったら、影響が広くて驚くよな。
均等割の計上先を、原価計算も含めて確認しとこか。
5.改正③ 源泉所得税等の表示も整理された
受取利息や受取配当金等に課される源泉所得税等についても整理されています。
ポイントは「税額控除するかどうか」です。
税額控除の対象となる源泉所得税等について、税額控除を選択する場合には「法人税等」に含めて表示します。
一方、税額控除を選択しない場合には、「法人税等」には含めず、その内容に応じた適切な表示区分に表示します。
また、そもそも税額控除の対象とならないものについても、「法人税等」には含めません。
外国の法令に基づいて納付する税金についても、課税対象利益を基礎とする税金に該当するか、外国税額控除の対象になるかなどに応じて整理されています。
ここは判断が分かれて、迷いやすいところやな。
税額控除の対象か、実際に選択するかを分けて確認しよか。
6.改正④ 税効果会計・法定実効税率の考え方を見直し
税効果会計にも改正が入っています。
ただし、ここは誤解しないことが重要です。
今回、「法人税等」の定義は見直されましたが、税効果会計の対象となる税金そのものを変更することは意図されていません。
一方で、「法定実効税率」の定義は見直されています。
従来のように具体的な税目を並べた定義ではなく、
「課税対象利益に対する法令上規定された税率に基づく税負担の比率」
と定義されました。
また、これまで税効果会計適用指針に掲載されていた法定実効税率の具体的な算定例などは削除され、補足文書に移されています。
この変更には意味があります。
今後税制改正によって税金が新設・廃止された場合でも、会計基準そのものを毎回改正するのではなく、補足文書を更新することで機動的に対応できる仕組みになったからです。
税効果まで全部変わるんかと、不安になるよな。
対象税金の話と、定義・算定例の整理は分けて押さえよか。
7.改正⑤ グループ通算制度への対応
グループ通算制度に関する実務対応報告第42号についても、今回の考え方に合わせて記述が見直されています。
また、繰延税金資産・負債の計算に用いる税率についての設例が実務対応報告から削除され、補足文書に移されています。
こちらも会計処理を根本から変更するというより、「具体的な税目を基準本文に固定しない」という今回の改正方針に合わせた整理と考えると理解しやすいでしょう。
設例が見当たらんと、焦ってしまうよな。
補足文書への移動もあるから、参照先を見直しとこか。
8.改正⑥ キャッシュ・フロー計算書も変わる
見落としやすいのがキャッシュ・フロー計算書です。
住民税(均等割)は、営業活動によるキャッシュ・フローには含まれます。
しかし、改正後は「法人税等の支払額」には含めません。
事業税の付加価値割・資本割と同様の取扱いになります。
P/Lだけ直してCF計算書をそのままにしてしまわないよう注意が必要です。
P/Lを直して一安心、となりがちやな。
CFの集計もセットで確認して、漏れを防ごか。
9.防衛特別法人税はどう扱う?
今回の改正の背景には、2026年4月1日以後開始する事業年度から課される防衛特別法人税の創設があります。
防衛特別法人税は「課税対象利益を基礎とする税金」に該当します。
したがって、新しい法人税等会計基準における「法人税等」に含まれることになります。
また、法定実効税率の算定にも防衛特別法人税率が組み込まれます。
ASBJが公表した補足文書では、防衛特別法人税を含めた法定実効税率の具体的な算定例も示されています。
新しい税金が増えると、計算ファイルの見直しも気になるよな。
補足文書の算定例と、自社の前提を照合しとこか。
10.いつから適用される?
原則適用は、
2028年4月1日以後開始する連結会計年度・事業年度の期首から
です。
3月決算会社であれば、2029年3月期からということになります。
ただし、2026年7月7日の公表日以後に開始する連結会計年度・事業年度の期首から早期適用することもできます。
また、初年度については経過措置が設けられています。
新しい会計方針を過去のすべての期間に遡及適用する代わりに、適用初年度の期首以前に遡及適用した場合の累積的影響額を、適用初年度の期首利益剰余金に反映する方法を選択できます。
さらに、適用初年度の比較情報については、新しい表示方法への組替えを行わないことも認められています。
適用時期と経過措置、いっぺんに読むと混乱するよな。
自社の適用年度を決めてから、順に整理しよか。
11.経理担当者が今から確認しておきたいこと
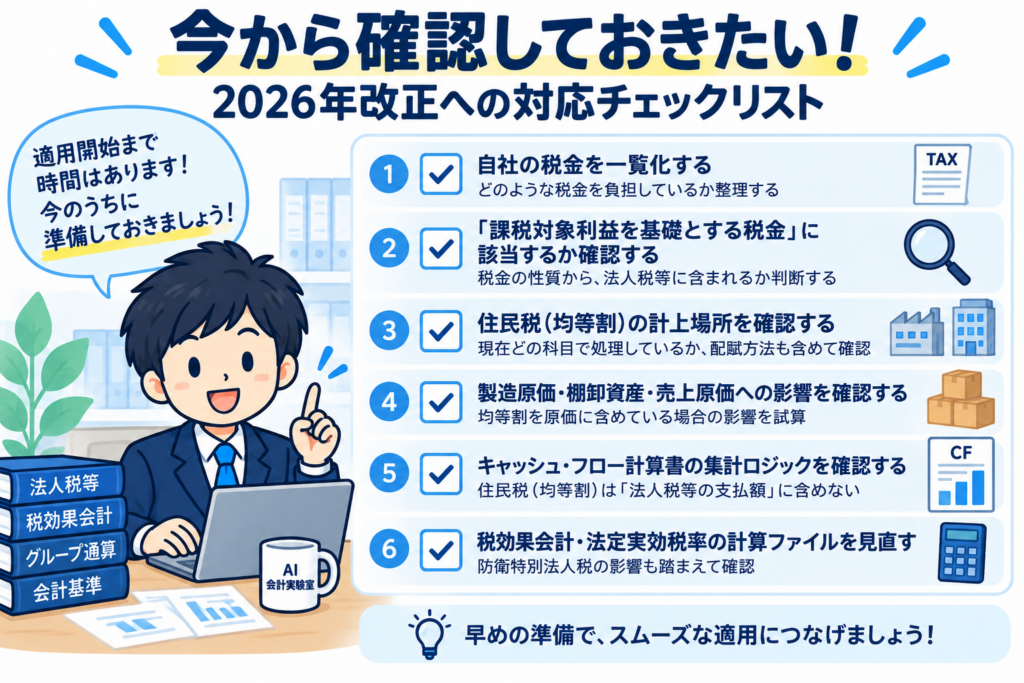
適用開始まで時間はありますが、次の点は事前に確認しておくとよいでしょう。
① 自社が負担している税金を一覧化する
② それぞれが「課税対象利益を基礎とする税金」に該当するか確認する
③ 住民税(均等割)を現在どの科目で処理しているか確認する
④ 均等割を本社・営業所・工場などに配賦しているか確認する
⑤ 製造原価に含めている場合、棚卸資産・売上原価への影響を確認する
⑥ キャッシュ・フロー計算書の「法人税等の支払額」の集計ロジックを確認する
⑦ 税効果会計・法定実効税率の計算ファイルを確認する
特に製造業では、住民税(均等割)がどこに配賦されているかによって影響範囲が変わります。
「税金の表示が少し変わるだけ」と考えず、原価計算まで含めて確認しておくのがポイントです。
確認項目が多いと、どこから手をつけるか悩むよな。
まずは均等割の計上科目と配賦先から調べてみよか。
12.まとめ
2026年改正の本質は、「税金の名前で会計処理を決める仕組み」から「税金の性質で判断する仕組み」への転換です。
重要なポイントをまとめると、
・「課税対象利益を基礎とする税金」という概念が導入された
・防衛特別法人税もこの範囲に含まれる
・住民税(均等割)は「法人税等」から外れる
・住民税(均等割)は営業利益や棚卸資産等にも影響する可能性がある
・源泉所得税や外国税の表示も整理された
・税効果会計の対象税金自体を変更する改正ではない
・法定実効税率の定義が原則ベースになった
・住民税(均等割)はCF計算書の「法人税等の支払額」からも外れる
・原則として2028年4月1日以後開始年度から適用される
ということになります。
今回の改正は、一見すると税金に関する細かな改正に見えます。
しかし、住民税(均等割)の表示変更によって、会社によっては営業利益、経常利益、製造原価、棚卸資産、売上原価まで影響します。
経理担当者としては、適用初年度になってから対応するのではなく、「自社では均等割を現在どこに計上しているか?」から確認しておくとよいでしょう。
まずは自社の均等割の計上先から、一緒に確認していこか。
ひとつずつ整理すれば、対応の見通しも立てやすくなるで。
あわせて読みたい
ほかの会計基準アップデートを含めてASBJの開発テーマを把握したい方は、【2026年9月版】ASBJの開発計画を読む|金融商品・電子決済手段・排出量取引・のれんで経理が今確認すべきこともあわせてご覧ください。
コメント