とみきち|公認会計士
大手監査法人で約20年、監査・会計業務に従事。
会計基準の改正・実務上の論点をわかりやすく解説するとともに、「会計・経理の仕事をAIにどこまで任せられるのか?」をテーマに、生成AIの会計実務への活用も検証しています。
決算で税率差異分析を見ていると、こんなことありませんか。
「法定実効税率と実際負担税率が結構ズレてるな……」
「評価性引当額が増えてるけど、これ何が起きたんや?」
「計算は合ってる。でも、なんか気になる。」
税率差異分析で本当に難しいのは、計算そのものではありません。
法定実効税率と実際負担税率との差を計算したり、各差異項目を税引前利益で割ったりするだけなら、Excelでもできます。
難しいのは、
数字を見て「なぜ?」と感じること。
さらに、その「なぜ?」を会社の業績、税効果会計、税制改正、事業環境などと結びつけ、経営者や経理責任者に質問することです。
そこで思いました。
これ、AIにやってもらえへんやろか。
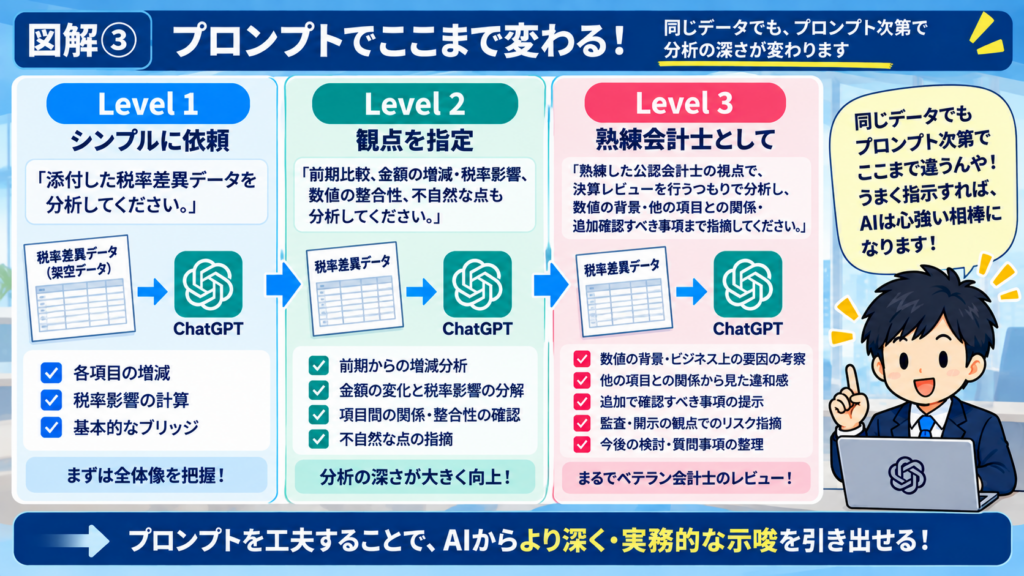
今回は架空の税率差異データをChatGPTに渡し、プロンプトをLevel 1、Level 2、Level 3と段階的に高度化。
最後に、約20年間監査・会計業務に携わってきた公認会計士である私自身も同じデータをレビューして、
「AIは税率差異分析をどこまでできるのか?」
を検証してみました。
結論からいうと、AIはかなりできました。
でも同時に、
「ここはまだ人間の会計士の方が強いな」
と思うところも、はっきり見えてきました。
- 1.今回の実験方法
- 2.使用した税率差異データ
- 3.Level 1|まずはほぼ丸投げしてみた
- 4.Level 2|分析観点を具体的に与えてみた
- 5.Level 3|「熟練した公認会計士」としてレビューさせてみた
- 6.Level 1→3でAIはどう変わった?
- 7.では、生身の公認会計士なら何を見る?
- 8.AIが拾えなかった「経営者との対話」という視点
- 9.AIと人間は、こう分担するのがよさそう
- 10.実際に税率差異を計算してみよう|税率差異分析ツール
- 税率差異分析ツール
- 11.ツールで「計算」、ChatGPTで「なぜ?」まで分析する
- 12.ツールを使ったあと、このプロンプトをChatGPTに入れてみよう
- 13.会社の税率差異データをChatGPTにアップして大丈夫?
- 14.今回の実験で分かったこと
- 15.まとめ|AIは会計士を代替するのか?
1.今回の実験方法
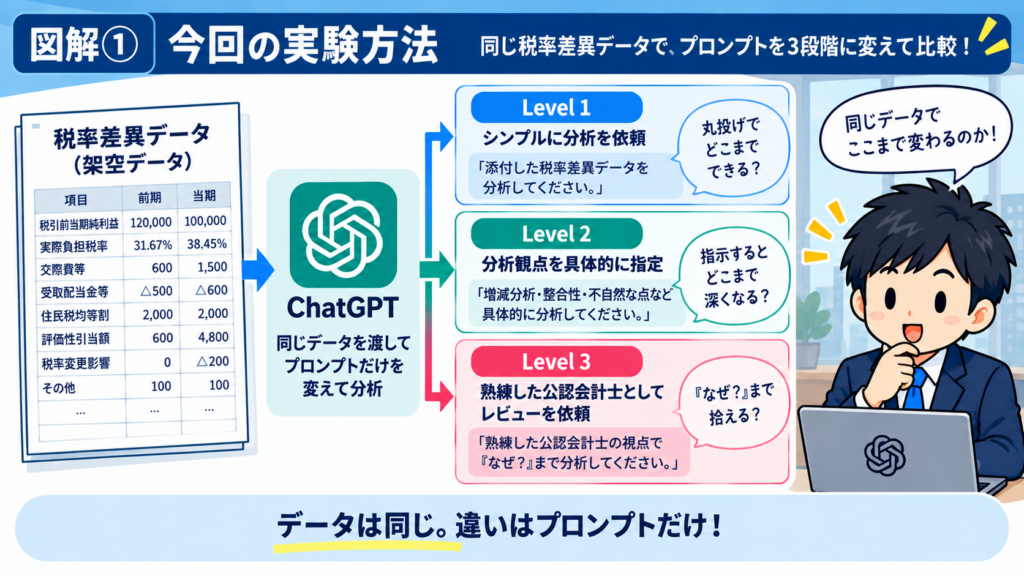
今回使用したのは、実験用に作成した架空の税率差異データです。
同じデータをChatGPTに渡し、プロンプトだけを変えました。
| Level | 指示 | 検証したいこと |
| Level 1 | シンプルに分析を依頼 | 丸投げでどこまで分析できる? |
| Level 2 | 分析観点を具体的に指定 | 指示するとどこまで分析は深くなる? |
| Level 3 | 熟練した公認会計士として分析を依頼 | 数字の裏側の「なぜ?」まで拾える? |
ポイントは、分析対象となるデータはすべて同じということです。
つまり、回答の違いは主にプロンプトの違いから生じます。
そして最後に、AIには見せずに私自身でも同じデータをレビューしました。
AI対公認会計士。
というほど大げさなものではありませんが(笑)、これが結構面白い結果になりました。
2.使用した税率差異データ
今回の主要データは次のとおりです。
| 項目 | 前期 | 当期 |
| 税引前当期純利益 | 120,000 | 100,000 |
| 法定実効税率 | 30.62% | 30.62% |
| 税金費用 | 38,000 | 38,450 |
| 実際負担税率 | 31.67% | 38.45% |
| 交際費等 | +600 | +1,500 |
| 受取配当金等 | △500 | △600 |
| 住民税均等割 | +2,000 | +2,000 |
| 評価性引当額 | +600 | +4,800 |
| 税率変更影響 | 0 | △200 |
| その他 | +100 | +100 |
※数値は実験用の架空データです。
パッと見て目立つのは、
実際負担税率が31.67%から38.45%へ6.78ポイント上昇していること。
さて、ChatGPTはここから何を読み取るでしょうか。
3.Level 1|まずはほぼ丸投げしてみた
最初はあえて細かい指示をしません。
実際に使用したLevel 1プロンプト

ほぼ丸投げです。
ところが、結果は想像以上でした。
ChatGPTはまず、
- 税引前利益:120,000 → 100,000
- 税金費用:38,000 → 38,450
- 実際負担税率:31.67% → 38.45%
を整理。
そして、
「税引前利益は16.7%減少しているのに、税金費用は450増加している」
と指摘しました。
ここまでは比較的普通です。
面白かったのはここからです。
金額が変わっていない均等割の「分母効果」を発見
住民税均等割は、
前期:2,000
当期:2,000
で変わっていません。
ところが税率への影響を計算すると、
前期:
2,000 ÷ 120,000 = 1.67pt
当期:
2,000 ÷ 100,000 = 2.00pt
つまり金額は変わっていないのに、実際負担税率への影響は**+0.33pt**拡大しています。
原因は、分母である税引前利益が減ったことです。
ChatGPTはここをきちんと拾いました。
いや、普通にすごいやん。
「増減ゼロ」で流さず、分母まで見てるやん。
さらに「税率差異表そのものが合わない」と指摘
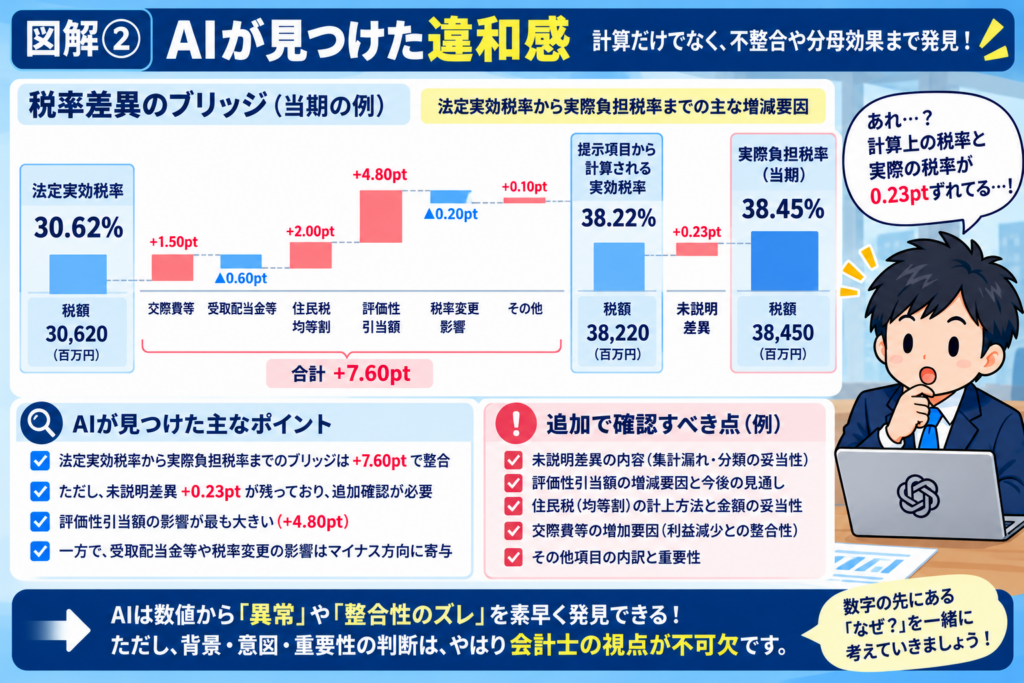
さらにChatGPTは、各税率差異項目を積み上げました。
すると当期は、
30,620 + 7,600 = 38,220
となるはずなのに、実際の税金費用は38,450。
230の未説明差異があります。
さらに前期には、
△1,544
の未説明差異があることも発見しました。
つまり、
「分析以前に、この税率差異表、ブリッジが合ってませんよ」
と指摘したわけです。
これはかなり重要です。
4.Level 2|分析観点を具体的に与えてみた
Level 1が思った以上に優秀だったので、Level 2では見るべきポイントをこちらから指定しました。
実際に使用したLevel 2プロンプト
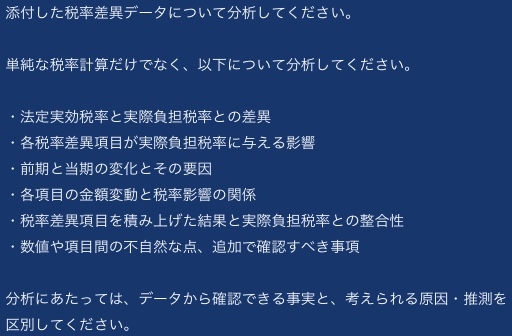
Level 1との違いは、AIに分析の型を与えたことです。6.78ptの上昇を分解した
Level 2では、前期31.67%から当期38.45%への**+6.78pt**を要因別に分解しました。
| 要因 | 前期比の税率影響 |
| 評価性引当額 | +4.30pt |
| 交際費等 | +1.00pt |
| 住民税均等割 | +0.33pt |
| その他 | +0.02pt |
| 受取配当金等 | △0.18pt |
| 税率変更影響 | △0.20pt |
| 提示項目で説明できる変化 | +5.27pt |
では残りは?
ChatGPTは、前期△1.29ptだった未説明差異が当期+0.23ptになっていることに注目。
その変化が約+1.52ptあるため、
提示された差異項目だけでは、6.78ptの上昇を完全には説明できない
と整理しました。
ここまで来ると、単純な税率計算ではなく、かなり実務的なレビューに近づいてきます。
5.Level 3|「熟練した公認会計士」としてレビューさせてみた
ここからが今回の本番です。
Level 2までは、こちらから「何を見るか」をある程度教えています。
Level 3では、
「個々の計算が正しくても、熟練した会計士なら『なんで?』と感じるところまで探して」
と要求しました。
実際に使用したLevel 3プロンプト
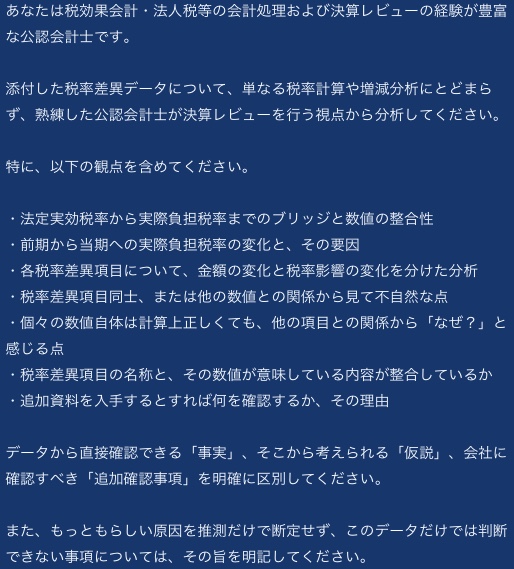
※このプロンプトは、そのままコピペして使ってもらって構いません。
「評価性引当額4,800って、そもそも何の数字?」
Level 3で面白かった指摘の一つです。
税率差異表には、
評価性引当額 +4,800
とあります。
ChatGPTはここで、
「これは期末の評価性引当額そのものなのか、それとも評価性引当額の増減等による当期税金費用への影響なのか?」
と疑問を呈しました。
確かにそうです。
数字が計算上合っているか以前に、
「その欄に入っている数字の意味は本当に正しいのか?」
というレビューです。
「実効税率が変わっていないのに、なぜ税率変更影響がある?」
もう一つ面白かったのがこれです。
法定実効税率は、
前期:30.62%
当期:30.62%
で変わっていません。
ところが当期には、
税率変更影響 △200
があります。
そこでAIは、
「法定実効税率は同じなのに、なぜ税率変更影響が発生しているのか?」
と疑問を持ちました。
もちろん、これだけで間違いとはいえません。
将来解消する一時差異に適用される税率の変更に伴うDTA・DTLの再測定など、説明できるケースはあります。
重要なのは、
30.62%と△200を別々に見るのではなく、両者を関連付けて「なぜ?」と考えたこと。
Level 3では、AIがかなり「レビューする側」に近づきました。
6.Level 1→3でAIはどう変わった?
今回の結果を整理すると、こんな感じです。
| 観点 | Level 1 | Level 2 | Level 3 |
| 税率計算 | ◎ | ◎ | ◎ |
| 前期比較 | ◯ | ◎ | ◎ |
| 分母効果 | ◯ | ◎ | ◎ |
| ブリッジ検算 | ◎ | ◎ | ◎ |
| 未説明差異検出 | ◎ | ◎ | ◎ |
| 要因分解 | ◯ | ◎ | ◎ |
| 勘定間の関係 | △ | ◯ | ◎ |
| 数字の意味を疑う | △ | ◯ | ◎ |
| 追加質問の提示 | △ | ◯ | ◎ |
※あくまで今回の実験結果を整理したものです。
ここで私が感じたのは、
プロンプトを詳しくしたからAIの計算能力が急に上がったわけではない
ということです。
Level 1でも計算はかなりできています。
変わったのは、
「どこまで疑うか」
でした。
Level 1は「計算して分析するAI」。
Level 2は「論点を整理するAI」。
Level 3になると、
「複数の数字をつないで『なんで?』と聞くAI」
に近づいています。
これはかなり面白い結果でした。
7.では、生身の公認会計士なら何を見る?
ここまでAIを褒めてきました。
でも、ここで終わったら「もうAIだけでええやん」となってしまいます。
そこで、同じデータを私自身でも見てみました。
するとAIとは少し違うところに目が行きます。
① そもそも単体?連結?
最初に気になったのがこれです。
この税率差異表、単体なん?連結なん?
ここが分からないと、その後の分析の意味が変わってきます。
例えば連結なら、各社の所在地や利益構成、子会社ごとの実効税率、評価性引当額なども関係してきます。
税率差異表だけを見て完結させるのではなく、
「そもそも何の数字を見ているのか?」
を確認したくなります。
② 金額単位は?
次に気になったのが単位です。
100,000が千円なら税引前利益1億円。
百万円なら1,000億円です。
会社規模が全然違います。
会社規模が違えば、交際費1,500の意味も、評価性引当額4,800の意味も変わってきます。
AIは与えられた数字を正確に分析します。
一方、人間は、
「この数字って、どんな会社の数字なん?」
から考え始めます。
③ 税前利益が減っているのに、なぜ交際費が増えた?
税引前利益は、
120,000 → 100,000
と減っています。
一方、交際費等は、
600 → 1,500
へ増加。
AIはこれを「税率押上げ要因」と正しく分析しました。
でも、経営者と普段から話していると、もう一歩踏み込みたくなります。
なんで利益が減ってるのに交際費は増えてるんやろ?
例えば、
- 新規顧客開拓を強化している?
- 既存顧客との関係維持にお金を使っている?
- 新規事業を始めた?
- 営業戦略を変えた?
- 単なる一過性の大型イベント?
税率差異の話から、会社の営業活動や経営判断へ意識が移っていきます。
「交際費+900」で終わらへんねんな。
「社長、これ何に使ったんですか?」まで聞いて初めて数字が生きてくる。
④ 税前利益の減少と評価性引当額増加はつながっていないか?
評価性引当額は、
600 → 4,800
へ大幅に増加しています。
単純に考えると、将来の課税所得見積りや繰延税金資産の回収可能性について、何らかの変化があった可能性があります。
ここで気になるのが、税引前利益の減少との関係です。
業績が悪化して、税効果会計上の企業分類や回収可能性判断に影響した可能性はないか。
ただし、税引前利益だけを見て「業績悪化」と決めつけるのも危険です。
経常利益までは減益でも、特別利益によって税前利益が動いている可能性もあります。
逆もあります。
だから私は、税率差異表だけでなく、
PL全体を見せてください
と言いたくなります。
⑤ 防衛特別法人税など税制改正の影響は?
さらに、税率差異を見るときには、会社の決算期や一時差異の解消時期を踏まえ、税制改正が繰延税金資産・負債の測定にどう影響しているかも確認したくなります。
表面上の法定実効税率が前期・当期とも30.62%だからといって、将来解消する一時差異に適用する税率まで何も変わっていないとは限りません。
だからこそ、先ほどの、
「法定実効税率は同じなのに、なぜ税率変更影響△200?」
というAIの指摘はかなり良かったと思います。
⑥ 外形標準課税の影響は?
さらに会社規模などの前提によっては、外形標準課税の適用関係も確認対象になります。
税制改正によって適用対象となった、あるいは会社の資本金等の状況が変わったのであれば、税負担構造に影響する可能性があります。
ここも、税率差異表だけでは分かりません。
必要なのは、
会社そのものを知ること
です。
8.AIが拾えなかった「経営者との対話」という視点
今回の実験をしていて、AIと人間の違いがかなり見えました。
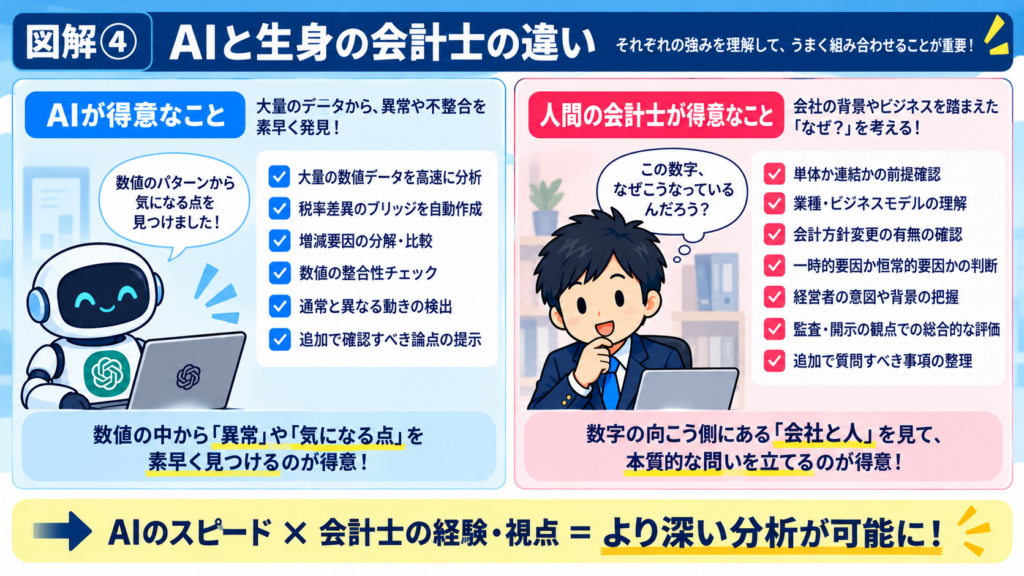
AIは、与えたデータの中から関係性を見つけるのが非常に得意です。
計算も速い。
不整合も見つける。
プロンプト次第では「なぜ?」まで考えてくれます。
でも、生身の会計士にはAIが持っていないものがあります。
それが、
経営者と対峙してきた経験
です。
例えば、
「最近、営業どうですか?」
「この新規事業、社長かなり力入れてましたよね」
「前に利益計画について話したときと、状況変わってません?」
そんな会話を普段からしています。
だから数字を見た瞬間に、
過去の会話と数字がつながる。
交際費が増えていたら、
「そういえば新規顧客開拓を強化するって言ってたな」
評価性引当額が増えていたら、
「前回の予算会議で来期計画を下げる話をしていたな」
となる。
これは単なる計算能力ではありません。
会社を知っていること。
そして、
経営者を知っていること。
ここは現時点で、人間の会計士に大きな優位性があると感じます。
9.AIと人間は、こう分担するのがよさそう
ではAIは使えないのか。
むしろ逆です。
今回の実験を通じて、
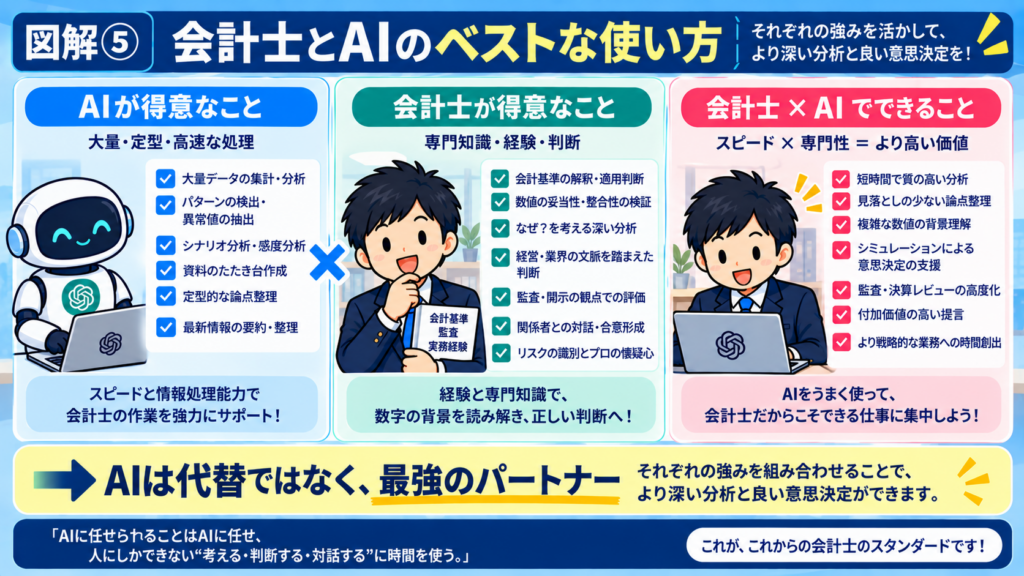
AIと人間を組み合わせた方が強い
と感じました。
例えばこんな流れです。
AI
大量の数字を分析する。
↓
AI
異常値、不整合、前期差、関連する数字を抽出する。
↓
人間
会社に質問する。
「これ、なんでですか?」
↓
人間
経営者・経理責任者から事実を聞く。
↓
AI
追加情報を踏まえて再分析する。
↓
人間
会計・税務・経営の文脈を踏まえて最終判断する。
つまり、
AI:異常発見
→ 人間:事実確認
→ AI:再分析
→ 人間:最終判断
です。
AIに任せられる分析はAIに任せる。
その分、人間は、
「なぜ?」を会社に聞く時間を増やす。
私は、この使い方がかなり現実的だと思っています。
10.実際に税率差異を計算してみよう|税率差異分析ツール
ここまで読んで、
「自分の会社の税率差異も分析してみたい」
と思った方もいるかもしれません。
そこで今回、この記事用に簡易的な税率差異分析ツールを作ってみました。
税引前利益、法定実効税率、税金費用(法人税等+法人税等調整額)と、主な税率差異項目を入力すると、法定実効税率から実際負担税率までのブリッジを自動計算できます。
【ここに税率差異分析ツールを埋め込む】
税率差異分析ツール
税引前当期純利益、法定実効税率、税金費用と各差異項目を入力すると、 実際負担税率と未説明差異を自動計算します。
① 基本情報
② 税率差異項目
「税額への影響額」を千円単位で入力してください。 税金費用を増加させる場合はプラス、減少させる場合はマイナスで入力します。
③ 分析結果
| 税率差異項目 | 税額影響 | 税率影響 |
|---|
入力値はブラウザ内のJavaScriptで計算します。 このコード単体では入力値を外部サーバーへ送信しません。 計算結果は入力内容に基づく参考情報です。 実際の会計・税務判断では、適用される会計基準・税法・会社固有の事実関係をご確認ください。
このツールでできること
入力する主な項目は次のとおりです。
- 税引前利益
- 法定実効税率
- 税金費用(法人税等+法人税等調整額)
- 交際費等
- 受取配当金等
- 住民税均等割
- 評価性引当額
- 税率変更影響
- その他
税率差異項目は必要に応じて追加できます。
各差異項目については、税金費用への影響額を入力する仕様にしています。
例えば税引前利益が100,000、交際費等による税金費用への影響額が1,500なら、
1,500 ÷ 100,000 = 1.50%
として、実際負担税率への影響を自動計算します。
ウォーターフォールで見ると、税率差異がかなり分かりやすい
このツールで特にこだわったのが、ウォーターフォールチャートです。
税率差異表は数字だけを並べると、
「結局、何が税率を上げているん?」
となりがちです。
そこで、
法定実効税率
→ 交際費等
→ 受取配当金等
→ 住民税均等割
→ 評価性引当額
→ 税率変更影響
→ その他
→ 実際負担税率
という流れをグラフで見られるようにしました。
今回のサンプルデータなら、評価性引当額が実際負担税率を大きく押し上げていることが視覚的にも分かります。
税率差異って表だけやと分かりにくいねん。
グラフにすると「何が効いてるか」が一気に見えるで。
実は「ブリッジが合わない」ことにも意味がある
そして、このツールを作った理由は単なる税率計算だけではありません。
今回の実験データを入力すると、当期については、
法定実効税率ベースの税額
30,620
+税率差異項目
7,600
=38,220
となります。
ところが実際の税金費用は、
38,450
です。
つまり、
230の未説明差異
が残ります。
これこそ、今回ChatGPTが見つけた重要なポイントでした。
ツールで計算した結果が実際負担税率まできれいにつながらなければ、
「入力を間違えたかな?」
だけで終わらせず、
「そもそも税率差異表に何か抜けてへん?」
と考えてみてください。
そこから決算レビューが始まります。
11.ツールで「計算」、ChatGPTで「なぜ?」まで分析する
ここで、今回の記事の内容が一本につながります。
税率差異分析には、大きく2つのステップがあります。
STEP 1:税率差異計算ツール
まず数字を整理します。
- 実際負担税率はいくらか
- 法定実効税率との差はいくらか
- どの項目が何ポイント影響しているか
- ブリッジは一致しているか
- 未説明差異はいくらあるか
ここは計算の世界です。
そして次が重要です。
STEP 2:ChatGPT
計算結果をAIに渡して、
「なぜ?」
を考えさせます。
例えば今回なら、
「評価性引当額が0.50ptから4.80ptに増えています」
だけなら計算結果です。
そこから、
「なぜ評価性引当額が増えた?」
「業績悪化との関係は?」
「企業分類に変更はない?」
「将来課税所得の見積りは変わっていない?」
と深掘りするのが分析です。
つまり、このツールとLevel 3プロンプトを組み合わせると、
税率差異ツール
↓
数値を可視化
↓
ChatGPT
↓
違和感・仮説を抽出
↓
人間
↓
会社へ確認・最終判断
という流れになります。
計算はツール、違和感探しはAI。
最後の「ほんまにそうなん?」は人間が確認する。これが一番ええ使い方かもしれんな。
12.ツールを使ったあと、このプロンプトをChatGPTに入れてみよう
今回使ったLevel 3プロンプトは、税率差異分析をレビューするときのテンプレートとしても使えます。
もう一度、コピペ用に掲載しておきます。
”あなたは税効果会計・法人税等の会計処理および決算レビューの経験が豊富な公認会計士です。
添付した税率差異データについて、単なる税率計算や増減分析にとどまらず、熟練した公認会計士が決算レビューを行う視点から分析してください。
特に、以下の観点を含めてください。
・法定実効税率から実際負担税率までのブリッジと数値の整合性
・前期から当期への実際負担税率の変化と、その要因
・各税率差異項目について、金額の変化と税率影響の変化を分けた分析
・税率差異項目同士、または他の数値との関係から見て不自然な点
・個々の数値自体は計算上正しくても、他の項目との関係から「なぜ?」と感じる点
・税率差異項目の名称と、その数値が意味している内容が整合しているか
・追加資料を入手するとすれば何を確認するか、その理由
データから直接確認できる「事実」、そこから考えられる「仮説」、会社に確認すべき「追加確認事項」を明確に区別してください。
また、もっともらしい原因を推測だけで断定せず、このデータだけでは判断できない事項については、その旨を明記してください。”
これだけでもかなり使えます。
さらに、
- 単体/連結
- 金額単位
- 会社規模
- 業種
- 決算期
- 前期・当期PL
- 税効果会計の企業分類
- 税制改正の影響
などを追加情報として与えると、分析の精度はさらに上げられるはずです。
13.会社の税率差異データをChatGPTにアップして大丈夫?
ここは非常に重要です。
今回の記事を読んで、
「じゃあ会社の税率差異表をそのままChatGPTに入れてみよう」
と思った方もいるかもしれません。
でも、その前に確認してください。
実際の会社データを生成AIへ入力するときは、
- 自社の情報セキュリティポリシー
- 生成AI利用ルール
- 使用サービス・契約プランのデータ取扱条件
- 機密情報の取扱い
- 個人情報の有無
などを確認する必要があります。
特に分析に必要のない、
会社名、取引先名、個人名、案件名などは匿名化する
のが基本です。
税率差異分析であれば、
「交際費等」「評価性引当額」「税引前利益」
などの数値があれば分析できるケースも多く、会社名までAIに渡す必要はありません。
また、AIが出した回答をそのまま決算判断に使用するのもおすすめしません。
今回の実験でもAIはかなり優秀でしたが、AIが立てた仮説が正しいとは限りません。
AIはレビュー論点を洗い出す。
人間が事実を確認する。
この役割分担が重要です。
14.今回の実験で分かったこと
今回の結果をまとめます。
AIがかなり得意だったこと
- 税率計算
- 前期比較
- 税率影響への換算
- 分母効果の発見
- ブリッジの検算
- 未説明差異の発見
- 各差異要因の寄与度分析
- 複数項目を関連付けた「なぜ?」の提示
- 追加確認事項の洗い出し
特に、
「税率差異表そのものが税金費用と合っていない」
と発見したのは優秀でした。
一方、人間の会計士として私が追加で気になったのは、
- そもそも単体か連結か
- 金額単位と会社規模
- 税前利益減少と交際費増加の背景
- 交際費増加は顧客開拓なのか既存顧客との関係維持なのか
- 業績と評価性引当額増加の関係
- PL全体では何が起きているのか
- 税制改正の影響
- 外形標準課税の適用関係
- 経営者が何を考えているのか
でした。
ここに、AIと人間の違いが表れている気がします。
15.まとめ|AIは会計士を代替するのか?
今回、AIに税率差異分析をやらせてみて感じたのは、
想像していたより、かなりできる。
ということでした。
しかもプロンプトを工夫すると、
「計算するAI」から、
「数字を見て『なんで?』と聞くAI」
へ変わっていきます。
これは会計実務にとってかなり大きいと思います。
でも、今回の実験で同時に分かったことがあります。
税率差異分析のゴールは、
数字の異常を見つけることではありません。
「評価性引当額が増えています」
で終わりではない。
なぜ増えたのか。
「交際費が増えています」
で終わりでもない。
社長、何に使ったんですか?
そこからが、本当のレビューです。
生身の会計士は、常に経営者や経理責任者と対峙しています。
会社の歴史を知っている。
事業を知っている。
経営者が何を考えているのかを知っている。
そして数字に違和感を覚えたら、本人に直接聞ける。
ここは、AIと人間の明確な違いだと思います。
だから私は、
「AIか、人間か」
ではないと思っています。
AIに任せられる計算、比較、不整合検出、仮説生成はどんどん任せる。
その分、人間は会社や経営者と向き合う時間を増やす。
AIが数字から「なぜ?」を見つけ、人間が経営者に「なぜ?」と聞く。
そんな使い方が、会計実務ではかなり強いんじゃないでしょうか。
生身の会計士を舐めてもらったら困るで。
……なんてな。
今回の実験結果
Level 1
→ 丸投げでも計算・分母効果・不整合まで発見
Level 2
→ 実際負担税率の変化を要因別に分解
Level 3
→ 数字の意味や勘定間の関係から「なぜ?」まで踏み込む
公認会計士
→ 会社・経営・税制・経営者との対話まで含めて考える
AI会計実験室では、こんな実験を続けます
「AI会計実験室」では、
会計・経理の仕事をAIにどこまで任せられるのか?
を、実際に試しながら検証していきます。
今回の税率差異分析だけでなく、
- 試算表分析
- 決算レビュー
- 増減分析
- 税効果会計
- 会計基準のリサーチ
- 開示チェック
など、実際の会計実務をAIにやらせてみます。
「AIならできる」で終わらせず、
どこまで任せられるのか。
どこから人間が見るべきなのか。
そこまで検証していくつもりです。
コメント