とみきち|公認会計士
大阪府在住
大手監査法人で約20年、監査・会計業務に従事した経験あり。
「会計・経理の仕事をAIにどこまで任せられるのか?」をテーマに、生成AIを実際の会計業務に当てはめ、その実力と限界を検証しています。
月次決算が終わったあと、試算表を見ながら、
「売上が増えている」
「外注費が大きく増えている」
「売掛金がちょっと多い気がする」
「現預金が減っているのはなぜだろう」
と、一つずつ数字を確認していないでしょうか。
試算表分析は重要ですが、増減理由を考え、関連する勘定科目との整合性まで確認していくと、かなり時間がかかります。
これ、AIにやってもらえへんやろか?
ということで今回の「AI会計実験室」では、
AIは、会計士が試算表を見て感じる「違和感」をどこまで発見できるのか?
を実際に検証してみました。
1.AIに試算表分析を任せる実験をしてみた
公認会計士である筆者が、意図的にいくつもの「気になる数字」を仕込んだ架空の試算表を作成。それをChatGPTに渡し、プロンプトを3段階に変えて分析させます。
結果は予想以上でした。
AI、かなり鋭いです。
でも、途中でとんでもないことも起きました。
ChatGPTは高度な財務分析をしながら、BSの集計を間違え、実際には存在しない貸借不一致を「最重要の発見」と断定したのです。
いや、そこ間違えたらあかんやろ。
成功も失敗も含めて、実験結果を公開します。
そもそも試算表分析では何を見るのか?
試算表分析というと、まずは前月比較や前年同月比較でしょう。
「売上高が20%増えた」
「広告宣伝費が100%増えた」
といった分析です。
もちろん重要ですが、実務ではそれだけでは足りません。
たとえば、
売上が増えている。
でも売掛金はそれ以上に増えている。
回収条件が悪化していないか?
あるいは、
在庫が増えている。
現預金は減っている。
短期借入金は増えている。
在庫に資金が拘束されているのでは?
というように、複数の勘定科目をつなげて考えます。
さらに、
「なぜ?」
「この科目とこの科目の動きは整合している?」
「本来あるはずの数字はない?」
「会社で何が起きたら、この数字になる?」
と考えていく。
今回試したかったのは、単なる増減分析ではありません。
この「会計士が感じる違和感」までAIが発見できるのか。
ここを検証します。
2.実験方法|架空の試算表をChatGPTに渡す
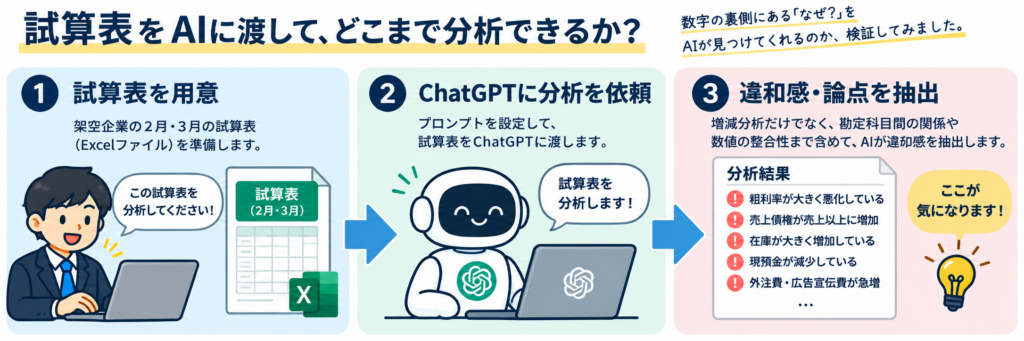
今回、架空企業の2月・3月の試算表を作成しました。
BSは各月末残高、PLは各月単月実績、単位は千円です。
3.⚠️ その前に|実際の会社の試算表をChatGPTにアップして大丈夫?
ここで一つ、かなり重要な注意点があります。
今回の実験では、実在企業のデータではなく、私が実験用に作成した架空の試算表を使用しています。
では、自分の会社の試算表をそのままChatGPTにアップロードしてもよいのでしょうか。
これは「大丈夫」と一律には言えません。
試算表には、未公表の売上・利益・資金繰りなどの財務情報だけでなく、勘定科目や補助科目によっては取引先情報、従業員情報などの機密情報が含まれる可能性があります。
また、ChatGPTは利用するプランや設定によってデータの取り扱いが異なります。個人向けChatGPTでは、設定によって会話内容がモデル改善に利用される場合があります。一方、ChatGPT BusinessやEnterpriseについては、OpenAIは入力・出力をデフォルトではモデル学習に使用しないと説明しています。
ただし、
「AIの学習に使われない」=「会社の機密情報をアップロードしてよい」
ではありません。
ここは非常に重要です。
会社が外部の生成AIへの財務情報の入力を禁止していれば、当然そのルールに従う必要があります。
実際の試算表をAIで分析する場合は、少なくとも次の点を確認してください。
- 自社の生成AI利用規程・情報セキュリティ規程で認められているか
- 使用しているAIサービス・契約プランのデータ取扱条件はどうなっているか
- 顧客名、従業員名、口座情報など不要な情報を削除・匿名化できないか
- 会社が承認したBusiness / Enterprise等の利用環境があるか
- AIに渡す情報を分析に必要な範囲まで減らせないか
「ChatGPTで分析できる」と「ChatGPTに入れてええ」は別の話やで。
今回の記事では、AIの分析能力そのものを検証したかったため、実在企業の機密情報を一切含まない架空データを使用しています。
実務でAIを使うときは、「何ができるか」だけでなく、「どのデータまでAIに渡してよいか」も含めて設計することが重要です。
主要科目は次のとおりです。
| 勘定科目 | 2月 | 3月 |
| 現金及び預金 | 62,000 | 40,700 |
| 受取手形 | 18,500 | 22,000 |
| 売掛金 | 118,000 | 174,000 |
| 商品 | 42,000 | 70,000 |
| 製品 | 31,500 | 44,000 |
| 仕掛品 | 12,800 | 23,000 |
| 原材料 | 22,400 | 33,000 |
| 買掛金 | 73,500 | 112,000 |
| 短期借入金 | 30,000 | 65,000 |
| 売上高 | 210,000 | 268,000 |
| 売上原価 | 126,000 | 181,000 |
| 給与手当 | 28,500 | 30,400 |
| 外注費 | 15,500 | 31,000 |
| 広告宣伝費 | 3,600 | 16,000 |
ただ数字をランダムに並べたわけではありません。
人間側には、あらかじめ「答え」を用意しました。
AIの回答を見たあとで「これは鋭い!」と評価すると、どうしても後付けになります。
そこでAIに渡す前に、公認会計士である筆者が、
「この試算表なら、ここを確認したい」
と考える論点を設定しました。
粗利率の悪化、売上債権・棚卸資産の増加、資金繰り、借入金と支払利息、外注費と給与手当の関係、雑費、受取利息の発生源、設備投資と減価償却などです。
さらに、何でもかんでも「異常!」と言わないかを見るため、異常ではない項目も混ぜています。
何でも怪しい言うたらええわけちゃうで。
そのうえで、AIには正解を知らせずに分析させました。
プロンプトを3段階に変えてみた
今回はプロンプトを徐々に具体的にしました。
Level 1:ほぼ丸投げ
この試算表を分析してください。
以上です。
雑。
でも、まずはこれでどこまでできるかを見ます。
Level 2:分析の観点を指定
単純な増減だけでなく、財務指標、勘定科目間の関係、数値の整合性、追加確認事項まで分析するよう指示しました。
Level 3:会計士として違和感を探させる
最後は、
熟練した会計士が「なぜ?」と感じる違和感を可能な限り洗い出してください。
と指示。
さらに、事実・推測・追加確認事項を区別させました。
さて、どこまで変わるでしょうか。
4.Level 1|ほぼ丸投げでもAIは分析できる?
Level 1|「この試算表を分析してください」
いきなり驚かされました。
たった一言の指示にもかかわらず、ChatGPTは、
売上高が27.6%増えているのに、粗利率が40.0%から32.5%へ悪化している
ことを発見しました。
さらに、
売上債権が売上以上に増えている。
棚卸資産が大きく増えている。
現預金が減少している。
短期借入金が倍以上になっている。
外注費・広告宣伝費が急増している。
といった論点も指摘。
そして最終的には、
売上は伸びているが、売上債権と在庫に資金が拘束され、その資金を短期借入等で補っている
という財務上のストーリーまで組み立てました。
いや、普通にすごいやん!
「この試算表を分析してください」だけでここまで分かるなら、かなり使えるのでは?
……と思った、その直後でした。
ところが、AIは「存在しない異常」を発見した
ChatGPTがLevel 1で「最重要の発見」として挙げたのが、これです。
BSが貸借一致していません。
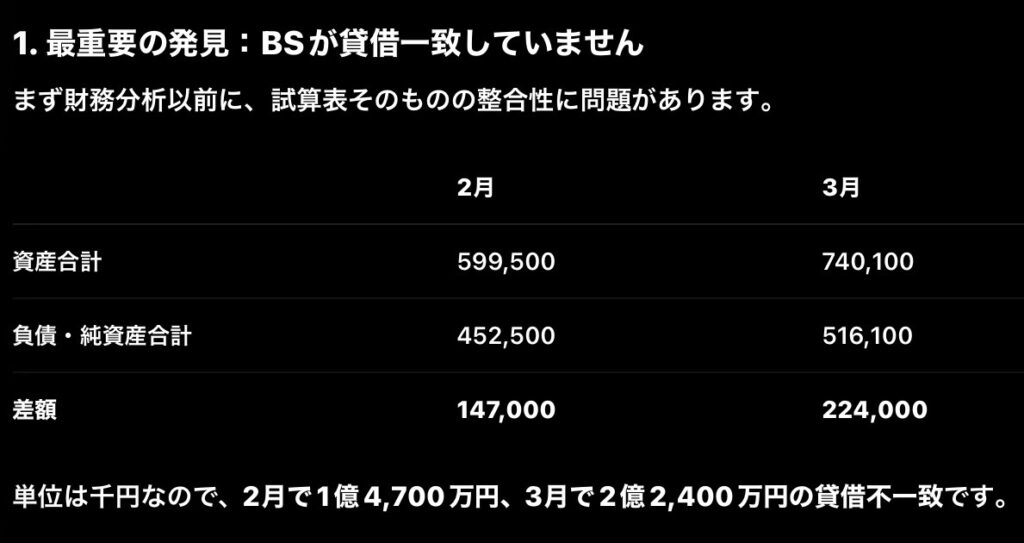
ChatGPTの計算では、
| 2月 | 3月 | |
| 資産合計 | 599,500 | 740,100 |
| 負債・純資産合計 | 452,500 | 516,100 |
| 差額 | 147,000 | 224,000 |
そして、
「財務分析以前に、試算表そのものの整合性に問題があります」
とまで断定しました。
単位は千円です。
本当なら、3月は2億2,400万円もの貸借不一致です。
ここで私の手が止まりました。
……ん?
いや、BS合うように作ったで。。
もう一度計算してみます。
すると――。
やっぱり合っています。
正しくは、
| 2月 | 3月 | |
| 資産合計 | 526,000 | 628,100 |
| 負債合計 | 309,600 | 411,700 |
| 純資産合計 | 216,400 | 216,400 |
| 負債・純資産合計 | 526,000 | 628,100 |
| 差額 | 0 | 0 |
つまり、
AIの計算ミスです。
しかもAIは自分の計算を疑わず、
「与えられたデータと前提条件が矛盾しています」
と、データ側に問題があると判断しました。
そっちのミスやないかい。
今回の実験で、これはかなり重要な結果でした。
粗利率、運転資本、資金繰りといった比較的高度な分析はできる。
なのに、BSを足すという基本的な計算を間違える。
しかも、自信満々です。
AIは「見逃す」だけでなく「存在しない異常を作る」
AIのリスクというと、
「重要な論点を見逃すこと」
を想像しがちです。
しかし今回起きたのは、その逆でした。
存在しない異常を異常だと判断した。
いわゆるFalse Positive(偽陽性)です。
もし実務でAIから、
「BSが2億2,400万円合っていません。最優先で確認してください」
と言われたら、当然確認します。
ところが、今回はAI自身の計算ミスでした。
ここから得られる教訓はシンプルです。
AIが自信を持っていることと、その回答が正しいことは別。
会計では、ここを忘れると危ないです。
5.Level 2|勘定科目が一本の線につながった
Level 2|ほな、ちゃんと再計算してもらおう
Level 2では、分析の観点を具体的に指定しました。
単純な増減だけでなく、
財務指標、勘定科目間の関係、数値の整合性、追加確認事項まで分析するよう依頼します。
すると回答の冒頭で――。
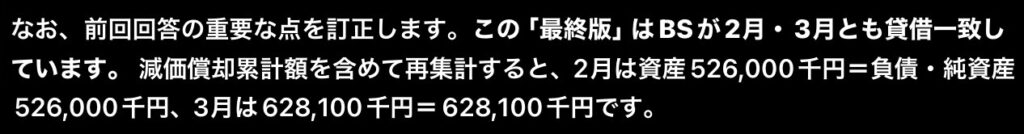
「前回回答の重要な点を訂正します。この『最終版』はBSが2月・3月とも貸借一致しています。」
2月:526,000千円=526,000千円
3月:628,100千円=628,100千円
今度は正しく計算できました。
ちゃんとやり直したら、できるんかい!!
この結果も面白いところです。
AIは間違える。
でも、
再検証を指示すると、自分の間違いを訂正できることもある。
だから実務で使うなら、
「計算結果や数値の整合性を再検証してください」
という一文をプロンプトに入れておく価値はありそうです。
Level 2|「増減分析」から「財務分析」へ
Level 2では分析自体も一段深くなりました。
売上高は、
210,000 → 268,000千円。
27.6%増加。
一方、売上原価は、
126,000 → 181,000千円。
43.7%増加。
その結果、粗利率は、
40.0% → 32.5%
へ7.5ポイント悪化しています。
さらに販管費等も増え、営業損失は、
▲5,300 → ▲43,550千円
まで拡大。
つまり、
売上は増えている。でも、収益性は大幅に悪化している。
という状態です。
Level 2では、ここからさらにBSへ分析を広げました。
「流動資産は増えた。でも質は悪化した」
流動資産は、
315,500 → 415,000千円
へ増加しています。
これだけ見ると、財政状態が良くなったようにも見えます。
しかし中身を見ると、
売掛金・棚卸資産は増加。
一方で、
現預金は62,000 → 40,700千円へ減少。
AIはこれを、
「流動資産の量は増えているが、質は悪化している」
と表現しました。
お、それはええとこ見るな
単純な増減ではなく、資産の中身まで評価しているわけです。
Level 2では、勘定科目が一本の線につながった
ここは今回の実験で特に面白かったところです。
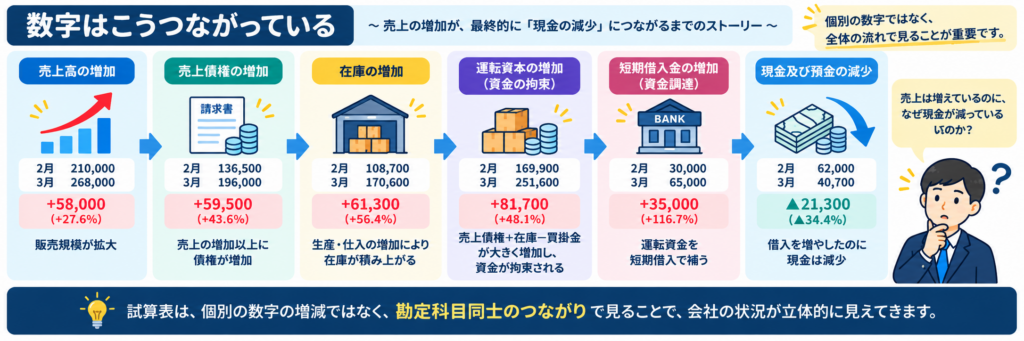
営業運転資本を簡便的に、
売上債権+棚卸資産-買掛金
とすると、
2月:169,900千円
3月:251,600千円
となり、
81,700千円増加しています。
一方で、
短期借入金は35,000千円増加。
それでも現預金は21,300千円減少しています。
AIはここから、
売上拡大 → 売上債権・在庫増加 → 運転資金需要増加 → 借入依存上昇 → 現預金減少
という構造を読み取りました。
これこそ、私がAIにやってほしかった分析です。
数字を一個ずつ見るのではなく、数字と数字をつなぐ。
ここまで来ると、単純な増減分析とはかなり違います。
6.Level 3|AIは「会計士の違和感」まで見つけられる?
Level 3|「会計士が感じる違和感」を探させてみた
最後は、より専門的なプロンプトにします。
実際に使用したのがこちらです。
あなたは監査・経理・財務分析の経験が豊富な公認会計士です。添付した試算表について、単なる増減分析や財務指標計算にとどまらず、勘定科目間の関係、通常あるべき科目との整合性、数値の不自然さ、事業構造や外部環境も踏まえて、熟練した会計士が「なぜ?」と感じる違和感を可能な限り洗い出してください。事実、推測、追加確認事項を明確に区別し、誤った断定を避けてください。
すると、分析はさらに「会計士っぽく」なりました。
売上増加額と売上債権増加額がほぼ同じ
AIが着目した一つが、売上と売上債権の関係です。
売上高は、
+58.0百万円。
受取手形+売掛金は、
136.5 → 196.0百万円なので、
+59.5百万円。
つまり、
売上増加58百万円に対して、売上債権増加59.5百万円
です。
AIはここから、
「3月に増えた売上が、ほとんどキャッシュになっていないようにも見える」
と指摘しました。
そして、
「3月下旬に大型売上が集中したのでは?」
「新規顧客の回収サイトが長いのでは?」
「既存債権の回収が遅れていないか?」
「売上計上時期に問題はないか?」
と仮説を展開。
ただし、
「回収遅延だ」「売上の前倒しだ」とは断定していません。
さらに、
得意先別に「2月末債権 → 3月売上 → 3月入金 → 3月末債権」を確認する
という具体的な次のアクションまで提示しました。
そこまで見るんや。
これはかなり実務的です。
Level 3では、貸倒引当率まで見た
さらに細かいところでは、貸倒引当金です。
貸倒引当金自体は、
1,800 → 2,400千円
と増えています。
しかし売上債権の増加率の方が大きいため、概算引当率は、
1.32% → 1.22%
へ低下しています。
AIはここで、
「引当不足だ」
とは断定しませんでした。
新しく増えた債権の信用力が高ければ、問題ないからです。
そこで、
得意先・与信区分・滞留期間・引当率を確認する
という追加手続を提案しました。
この、
違和感を発見する → 仮説を作る → 断定せず確認事項へ落とす
という流れ。
これは会計実務でAIを使ううえで、かなり重要だと思います。
AIは事業構造まで推測した
Level 3では、
商品、製品、仕掛品、原材料、機械装置、外注費、荷造運賃、広告宣伝費……
という勘定科目の組み合わせから、
「製造+物販のハイブリッド型ではないか」
と事業構造まで推測しました。
さらに今回の数字を、
広告投下
↓
売上急増
↓
生産・仕入増
↓
内製能力不足を外注で補完
↓
在庫積増
↓
売掛金増
↓
資金不足
↓
短期借入増
という一つの仮説として組み立てました。
もちろん、これは事実ではありません。
あくまでAIが試算表から作った仮説です。
でも、
「会社で何が起きたら、この試算表になるんやろ?」
と考えるための叩き台としては、かなり使えます。
7.AIが見つけられなかった「人間の違和感」
それでも、人間の会計士に残った違和感
Level 3まで行っても、私が事前に考えていた論点をAIがすべて拾ったわけではありません。
その一つが、
給与手当と外注費の関係です。
給与手当は、
28,500 → 30,400千円。
+6.7%。
一方、外注費は、
15,500 → 31,000千円。
+100%。
ここから私は、
「外注単価は上昇していないか」
「社員の処遇とのバランスはどうか」
「業務量増加を外注で吸収していないか」
「社員側の負荷や離職リスクにつながっていないか」
というところまで確認したくなります。
もちろん、試算表だけで「社員が不満を持っている」とは言えません。
しかし、
財務数値から人的資本という非財務リスクへ仮説を広げる。
この視点は人間側に残りました。
もう一つが、受取利息です。
受取利息が計上されているなら、
「その利息を生んでいる資産は何やろ?」
と、対応するBS科目を探したくなります。
Level 3でも、この論点は十分には拾いませんでした。
AI、よう見てる。でも全部ちゃう。
ここは重要です。
8.Level 1・2・3で、AIはどう変わった?
| 分析内容 | Level 1 | Level 2 | Level 3 |
| 増減分析 | ◎ | ◎ | ◎ |
| 収益性分析 | ◎ | ◎ | ◎ |
| 財務指標 | 〇 | ◎ | ◎ |
| 運転資本分析 | ◎ | ◎ | ◎ |
| 勘定科目間の関係 | 〇 | ◎ | ◎ |
| 原因仮説 | 〇 | ◎ | ◎ |
| 事業構造の推測 | △ | 〇 | ◎ |
| 追加確認事項 | 〇 | ◎ | ◎ |
| 計算の自己検証 | × | ◎ | ◎ |
プロンプトを詳しくするほど、
「何が増えたか」から「なぜそうなったのか」へ
分析が深くなりました。
ただ、もう一つ重要なのは、
Level 1でも相当な分析ができた
ことです。
AIによる試算表の一次分析は、思っていたより導入のハードルが低そうです。
実験全体をまとめると
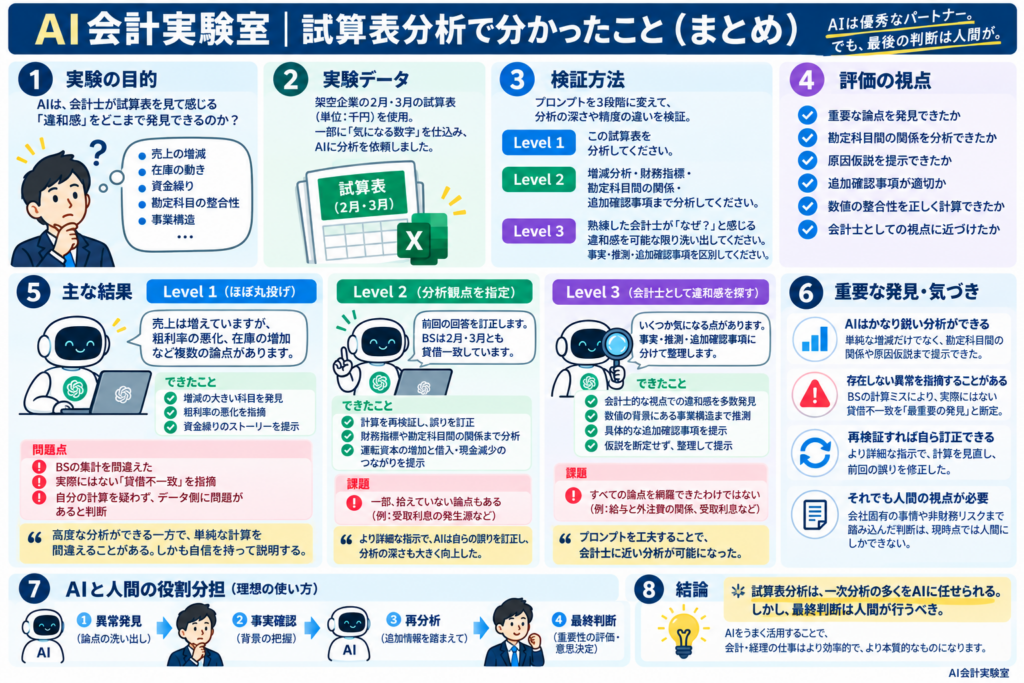
今回の実験では、
Level 1:ほぼ丸投げ
→ 重要な増減や資金繰りを発見。ただし重大な計算ミス。
Level 2:分析観点を指定
→ 財務指標や勘定科目間の関係まで分析。計算ミスも訂正。
Level 3:会計士として違和感を探す
→ 原因仮説、事業構造、追加確認事項まで分析。
という変化が見られました。
プロンプトで、ここまで変わるんやな。
9.結論|試算表分析はAIに任せられるのか?
今回の実験を終えた私の結論は、
一次分析は、かなり任せられる。
でも、最終判断は任せられない。
です。
AIが得意だったのは、
増減の大きい科目を探すこと。
財務指標を計算すること。
複数科目を関連づけること。
原因仮説を大量に出すこと。
追加確認資料を考えること。
つまり、
「最初にどこを見るべきか?」
を高速で洗い出す仕事です。
一方で今回のLevel 1のように、
単純な計算を間違え、その間違いを自信を持って説明する
こともあります。
さらにAIには、会社固有の事情が分かりません。
在庫増加が過剰在庫なのか、翌月の大型販売に備えた正常な先行在庫なのか。
売掛金増加が回収遅延なのか、大型案件の回収サイトが長いだけなのか。
これは試算表だけでは判断できません。
AIと人間は、こう分担するのがよさそう
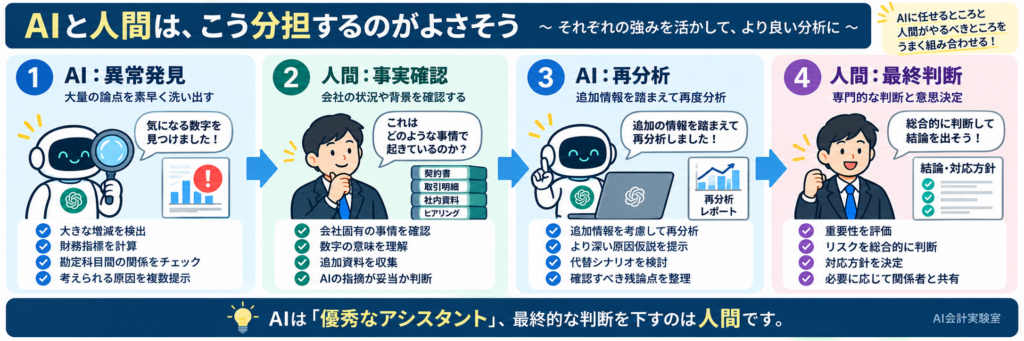
今回の実験から見えてきた役割分担は、
AI:異常・違和感を発見する
↓
人間:会社固有の事実を確認する
↓
AI:追加情報を踏まえて再分析する
↓
人間:重要性を評価し、最終判断する
です。
AIに一次分析を任せる。
人間は、AIが挙げた論点について事実を確認し、重要な判断に時間を使う。
私の感覚としては、
全部AIに任せるんやなくて、AIを「めっちゃ仕事のできる後輩」として使う。
これくらいの距離感が、今のところちょうどよさそうです。
ただし、その後輩。
たまに自信満々で計算を間違えます。
そこは先輩がレビューしましょう。
10.そのまま使える「AI試算表分析プロンプト」
今回の実験結果を踏まえて、実務で使うなら私はこう指示します。
あなたは監査・経理・財務分析の経験が豊富な公認会計士です。
添付した試算表について、単なる増減分析や財務指標計算にとどまらず、勘定科目間の関係、通常あるべき科目との整合性、数値の不自然さ、事業構造や外部環境も踏まえて、熟練した会計士が「なぜ?」と感じる違和感を可能な限り洗い出してください。
事実として試算表から確認できること、推測・原因仮説、追加で確認すべき事項を明確に区別してください。
試算表から計算した合計値や財務指標については再計算して整合性を確認してください。断定できない事項は断定しないでください。
最後に重要度A・B・Cで優先順位を付け、経理責任者が最初に確認すべき事項を整理してください。
特に今回の実験から重要だと感じたのは、
「事実と仮説を分ける」
そして、
「計算結果を再検証させる」
の2点です。
11.まとめ|AIに任せる。でも、鵜呑みにはしない
今回、ChatGPTに架空の試算表を分析させました。
簡単な指示だけでも、
粗利率悪化、売上債権・在庫増加、資金繰り悪化など、かなり重要な論点を発見しました。
プロンプトを工夫すると、さらに、
売上 → 粗利 → 債権 → 在庫 → 借入 → 現金
と数字をつなぎ、会社で起きていることまで仮説化しました。
ここまでやってくれるんやったら、一次分析はかなり任せられそうやな。
しかし同時に、
存在しない2億2,400万円の貸借不一致を「最重要の発見」と断定する
という失敗もしました。
そしてLevel 3まで高度化しても、人間の会計士が感じた違和感を100%拾ったわけではありません。
だから今回の実験で一番重要だったのは、
「AIは試算表分析ができるか、できないか」
ではありません。
どこまでAIに任せ、どこから人間が判断するのか。
その境界線が少し見えてきたことです。
AIの価値は、必ずしも「正解を出してもらうこと」だけではありません。
むしろ、
人間が確認すべき論点を、高速かつ大量に提示してもらう。
ここに大きな価値があります。
AIに一次分析を任せ、人間は重要な判断に集中する。
これが現時点での「AI×会計」のかなり現実的な使い方だと思います。
ただし、その前提として、会社の情報管理ルールに従い、AIに渡してよいデータの範囲を明確にすることも忘れてはいけません。
そして、AIの回答を見て、
「ほんまに?」
と一度立ち止まる。
会計の仕事では、たぶんそれくらいがちょうどいい。
AI会計実験室では、これからも実際の会計業務をAIにやらせながら、
「会計・経理の仕事を、AIにどこまで任せられるのか?」
を検証していきます。
ほな、次の実験へ!
コメント