とみきち|公認会計士
大手監査法人で約20年、監査・会計業務に従事。
会計基準の改正・実務上の論点をわかりやすく解説するとともに、「会計・経理の仕事をAIにどこまで任せられるのか?」をテーマに、生成AIの会計実務への活用も検証しています。
2026年3月27日、金融庁から「令和8年度 有価証券報告書レビュー」の実施内容が公表されました。
今回、経理・開示担当者が特に押さえておきたいのは、「人的資本に関する開示」が重点テーマになったことです。
さらに、全提出会社を対象とする法令改正等関係審査では、「重要な契約等」と2026年2月に施行された「人的資本開示」が対象となります。つまり、「うちは重点テーマ審査に選ばれへんかったら関係ないな」とは言えません。
この記事では、前年度レビューで実際にどのような問題が見つかったのかも踏まえながら、2026年度の有価証券報告書作成で何を確認すべきなのかを、実務目線で整理します。
- 1. 2026年度の有価証券報告書レビュー、まず何が重要?
- 2. 2025年度レビューでは何が問題になった?
- 2-1. サステナビリティ開示
- 2-2. コーポレート・ガバナンスと政策保有株式
- 2-3. 重要な契約等
- 2-4. 内部統制報告書
- 3. 2026年度レビューでは何が審査される?
- 3-1. 全提出会社が対象となる「法令改正等関係審査」
- 3-2. 重点テーマは「人的資本に関する開示」
- 3-3. 情報等活用審査にも注意
- 4. 人的資本開示では何を確認すればよい?
- 4-1. 「従業員の状況等」だけ見ればよいわけではない
- 4-2. 方針・指標・目標・実績のつながりを確認
- 5. 実務では何を準備すればよい?
- 5-1. 調査票を有報作成時のチェックリストにする
- 5-2. EDINETの連絡先を確認する
- 5-3. 前年度レビューの指摘事項も横断的に確認する
- 6. まとめ|2026年度は「人的資本」を軸に有報全体を見直そう
- 7. 参考資料
1. 2026年度の有価証券報告書レビュー、まず何が重要?
結論から整理しましょう。
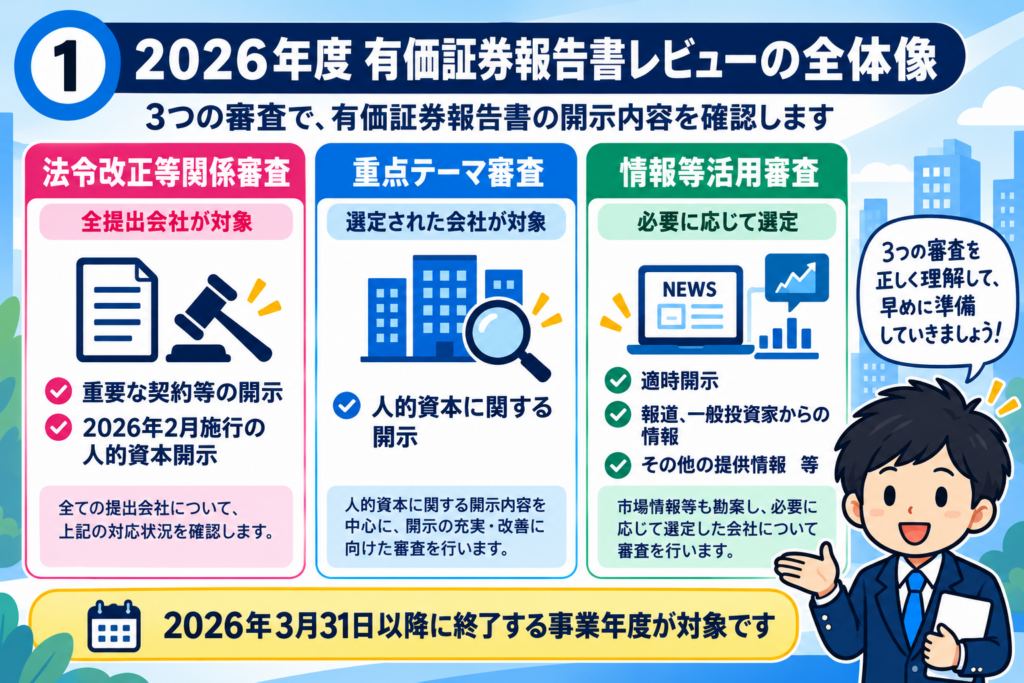
金融庁は、2026年3月31日以降に終了する事業年度に係る有価証券報告書について、2026年度の有価証券報告書レビューを実施します。
審査は大きく次の3つです。
| 審査 | 対象 | 2026年度のポイント |
| 法令改正等関係審査 | 全提出会社 | 重要な契約等、人的資本開示 |
| 重点テーマ審査 | 選定された会社 | 人的資本開示 |
| 情報等活用審査 | 必要に応じ選定 | 適時開示、報道、提供情報等を勘案 |
特に重要なのが、人的資本開示が「法令改正等関係審査」と「重点テーマ審査」の両方に関係している点です。
法令改正等関係審査では、2026年2月に施行された人的資本開示に関する改正への対応状況が確認されます。一方、重点テーマ審査では、人的資本に関する開示内容について、提出会社による自主的な改善につながるよう審査されます。
今年は人的資本がど真ん中やね。
まずここから開示の棚卸しを始めると分かりやすいで。
2. 2025年度レビューでは何が問題になった?
2026年度の対応を考えるうえで、ぜひ確認しておきたいのが前年度に実際に指摘された事項です。
金融庁によると、2025年度レビューでは前年度から引き続き確認された課題だけでなく、新たな課題も識別されました。
審査結果は“他社の話”で終わらせたらもったいないで。
自社の有報をセルフレビューする材料として使おう。
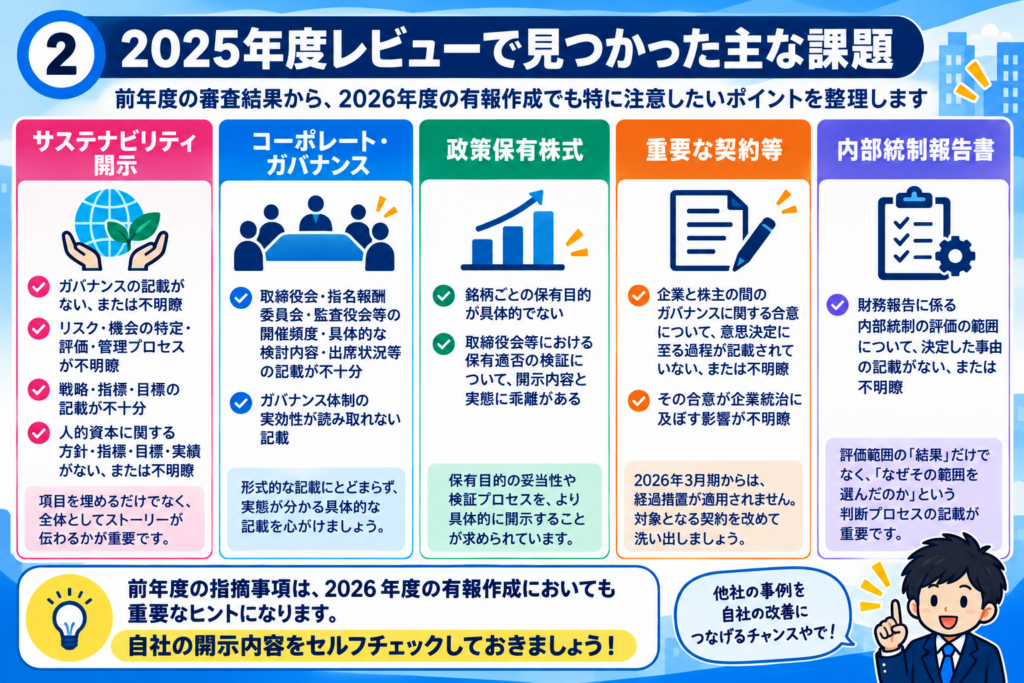
2-1. サステナビリティ開示
サステナビリティでは、たとえば次のような問題が確認されています。
- ガバナンスの記載がない、または不明瞭
- リスク・機会を識別・評価・管理するプロセスが不明瞭
- 戦略、指標・目標の記載が不明瞭
- 重要な戦略や指標・目標が記載されていない
- 人的資本に関する方針、指標、目標、実績のいずれかがない、または不明瞭
つまり、項目を形式的に埋めればよいのではなく、ガバナンス→リスク・機会→戦略→指標・目標というストーリーが読み手に伝わるかがポイントです。
項目は全部あるのに、読んでもつながりが分からへん…。
ここは意外と起こりやすいところやね。
2-2. コーポレート・ガバナンスと政策保有株式
コーポレート・ガバナンスでは、取締役会や指名・報酬委員会、監査役会等について、開催頻度、具体的な検討内容、出席状況等が記載されていないケースなどが指摘されています。
政策保有株式についても要注意です。
銘柄ごとの保有目的が具体的でないケースや、取締役会等における保有適否の検証について開示内容と実態に乖離があるケースなどが確認されています。
“取引関係の維持・強化のため”だけで終わってへんかな?
実態と説明が合ってるかまで確認したいところやで。
2-3. 重要な契約等
「重要な契約等」では、企業と株主の間のガバナンスに関する合意について、意思決定に至る過程や、その合意が企業統治に及ぼす影響が記載されていない、または不明瞭なケースが確認されました。
さらに重要なのが2026年3月期です。
2025年4月1日以後に開始する事業年度では、2024年4月1日前に締結された重要な契約について開示を省略できる経過措置が適用されません。そのため、金融庁は2026年度も「重要な契約等」を法令改正等関係審査の対象としています。
昔からある契約やから対象外、とは限らんで。
経過措置が終わる契約をもう一度洗い出しておこう。
2-4. 内部統制報告書
内部統制報告書では、「財務報告に係る内部統制の評価の範囲」について、改正内部統制府令ガイドラインで求められている「決定した事由」の記載がない、または不明瞭なケースが指摘されました。
単に「売上高のおおむね3分の2を対象とした」といった結果だけではなく、なぜその範囲を選んだのかという判断プロセスを説明できるかが重要になります。
評価範囲の“結果”だけやなく、“なぜそう決めたか”まで説明できる状態にしときたいね。
3. 2026年度レビューでは何が審査される?
3-1. 全提出会社が対象となる「法令改正等関係審査」
法令改正等関係審査は、2026年3月31日以降に終了する事業年度の有価証券報告書の全提出会社が対象です。
対象となるのは次の2項目です。
- 重要な契約等の開示
- 2026年2月施行の人的資本開示
金融庁が公表している調査票は、有報作成の準備段階や作成時、提出前のチェックに利用することが期待されています。
ただし、金融庁も調査票だけで判断せず、該当する法令等も併せて参照することを求めています。
調査票はかなり使えるで。
ただし、“これだけ見ればOK”やなくて法令とセットで確認しよう。
3-2. 重点テーマは「人的資本に関する開示」
2026年度の重点テーマは、人的資本に関する開示です。
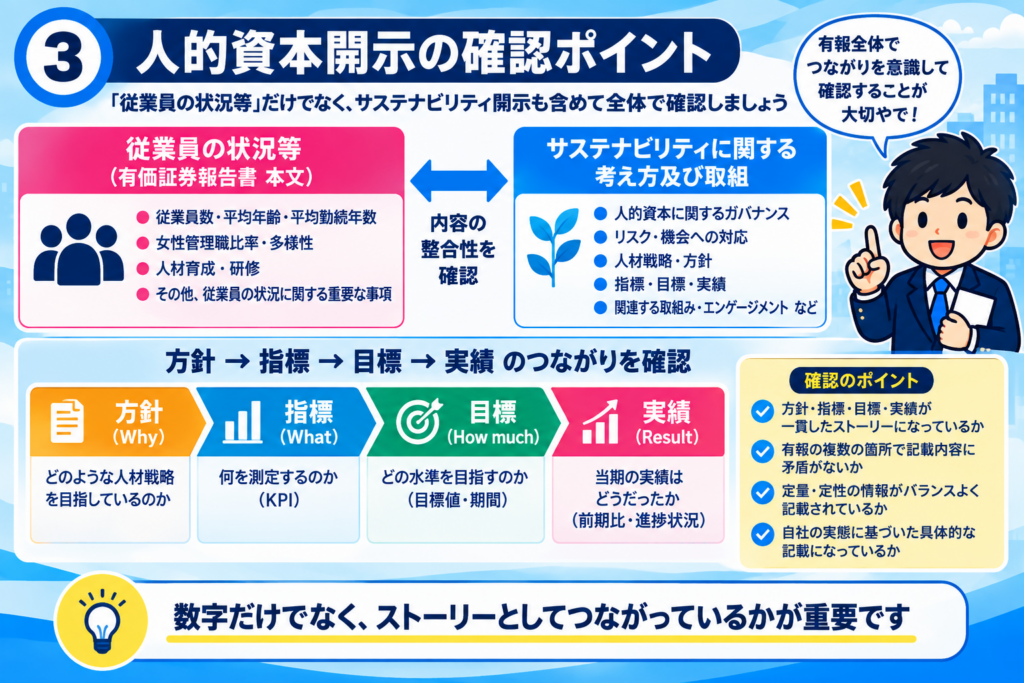
金融庁は、「従業員の状況等」における記載だけでなく、「サステナビリティに関する考え方及び取組」における人的資本の記載についても審査するとしています。
ここが実務上かなり重要です。
人的資本開示を担当する人事部門と、有報を取りまとめる経理・財務・IR部門との間で、数値・方針・目標・実績の整合性を横断的に確認する必要があります。
人的資本は経理だけでは完結せえへんね。
人事やIRも巻き込んで早めに確認するのがポイントやで。
3-3. 情報等活用審査にも注意
法令改正等関係審査や重点テーマ審査に該当しなくても、金融庁は、適時開示、報道、一般投資家等から提供された情報などを勘案して審査する場合があるとしています。
有価証券報告書だけを単独で見るのではなく、決算説明資料や適時開示、統合報告書など、外部に発信している情報との整合性も確認しておきたいところです。
有報の中だけ合ってたらええ、ではないんよね。
他の開示資料と矛盾してへんかも見ておこう。
4. 人的資本開示では何を確認すればよい?
4-1. 「従業員の状況等」だけ見ればよいわけではない
今回のレビューで特に注意したいのは、人的資本に関する情報が有報の複数箇所に登場することです。
金融庁は重点テーマ審査について、
- 「従業員の状況等」
- 「サステナビリティに関する考え方及び取組」
の双方を審査すると明記しています。
したがって、各箇所を別々の担当者が作成している会社では、有報全体として説明が一貫しているかを最後に横串で確認するプロセスが重要です。
ページごとに担当者が違う会社ほど要注意やで。
有報全体を一つのストーリーとして読んでみよう。
4-2. 方針・指標・目標・実績のつながりを確認
前年度レビューでは、人的資本について方針、指標、目標、実績のいずれかの記載がない、または不明瞭という課題が識別されています。
そこで、2026年度の作成時には少なくとも、
方針 → 指標 → 目標 → 実績
という流れで読んだときに、内容がつながっているかを確認しておきたいところです。
たとえば、「女性管理職比率を高める」という目標を掲げているなら、その背景となる人材戦略、測定する指標、具体的な目標値、当期の実績がどのようにつながっているのかを見るイメージです。
数字を並べるだけやなく、“なんでこの指標を追ってるん?”まで伝わると、ぐっと分かりやすくなるで。
5. 実務では何を準備すればよい?
5-1. 調査票を有報作成時のチェックリストにする
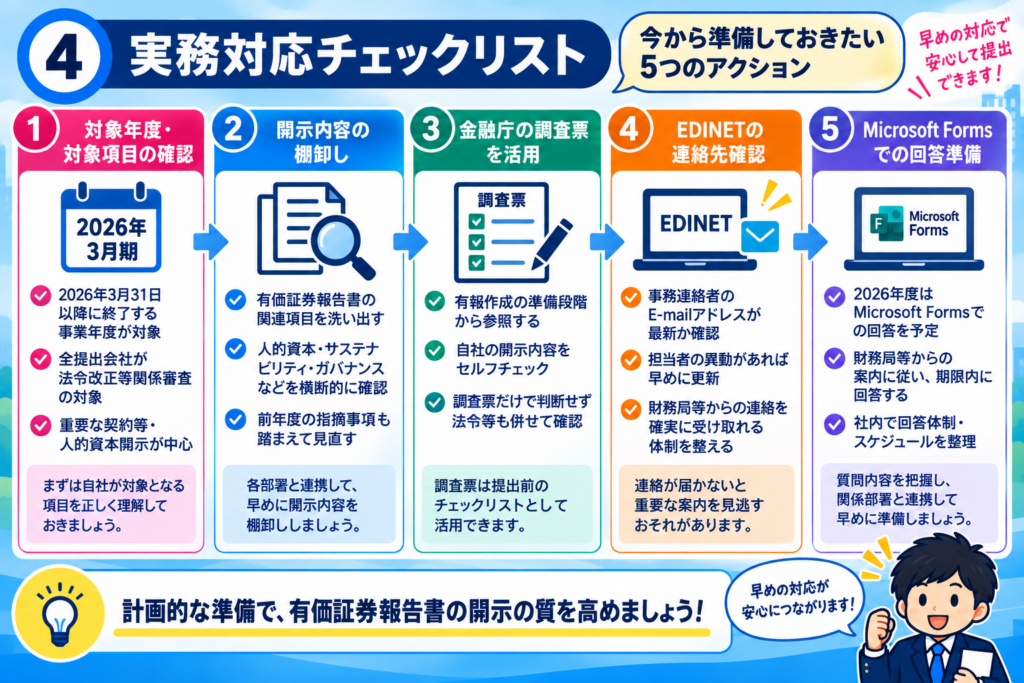
金融庁は、調査票について、有報作成の準備段階や作成時に参照し、提出前チェックに利用することを期待しています。
レビューの連絡が来てから確認するのではなく、作成段階からセルフチェックリストとして使う方が効率的です。
提出してから慌てるより、調査票を先に見とく方が圧倒的にラクやで。
作成スケジュールに組み込んどこう。
5-2. EDINETの連絡先を確認する
2026年度から、調査票への回答提出はMicrosoft Formsを利用する予定です。
具体的な提出方法等は、原則として提出者用EDINETに登録されている事務連絡者のE-mailアドレス宛に財務局等から連絡されます。
そのため金融庁は、EDINETに登録されている事務連絡者情報が最新になっているか確認するよう求めています。
担当者が異動したままになってへんかな?これは今すぐ確認できるポイントやで。
5-3. 前年度レビューの指摘事項も横断的に確認する
2026年度の重点テーマは人的資本ですが、だからといって人的資本だけ確認すれば十分というわけではありません。
前年度には、サステナビリティ、ガバナンス、政策保有株式、重要な契約等、内部統制報告書など、幅広い項目で課題が識別されています。
特に金融庁は、前年度レビューでフォローアップが必要と認められた会社については別途審査を実施するとしています。
今年の重点テーマだけ追いかけると抜けが出るで。
去年の指摘事項もチェックリスト化して横断的に確認しよう。
6. まとめ|2026年度は「人的資本」を軸に有報全体を見直そう
2026年度の有価証券報告書レビューで、まず押さえておきたいポイントは次のとおりです。
- 2026年3月31日以降終了事業年度が対象
- 全提出会社について「重要な契約等」と「人的資本開示」を法令改正等関係審査
- 重点テーマは「人的資本に関する開示」
- 「従業員の状況等」だけでなく、サステナビリティ開示の人的資本情報も対象
- 前年度にはサステナビリティ、政策保有株式、重要な契約等、内部統制報告書などでも課題が確認されている
- 調査票を提出前のセルフチェックに利用する
- EDINETの事務連絡者情報も確認しておく
今回のレビューから見えてくるのは、単に「必要な項目が書いてあるか」だけではなく、開示の具体性や情報同士のつながり、実態との整合性まで意識することが重要ということです。前年度の重点テーマ審査でも、形式的な記載の有無にとどまらず、開示の趣旨に照らして利用者に十分な情報が提供されているかが審査されていました。
2026年度の有報作成では、まず人的資本開示と重要な契約等から棚卸しを始め、前年度レビューで指摘された事項も含めて横断的に確認していくのが実務的です。
有報レビューは“金融庁に指摘されへんため”だけやなく、開示を良くするヒントの宝庫やで。
せっかくやし、自社の有報を一段ブラッシュアップする機会にしよう。
7. 参考資料
- 金融庁「有価証券報告書レビュー及び大量保有報告書等のレビューについて(令和8年度)」 — 2026年度の審査対象、重点テーマ、前年度レビューの主な課題
- 金融庁「令和7年度 有価証券報告書レビューの審査結果及び審査結果を踏まえた留意すべき事項等」 — 前年度レビューの詳細、重要な契約等・政策保有株式・内部統制報告書等の審査結果
- 金融庁「令和7年度 有価証券報告書レビューにおいて識別された主な課題及び留意事項等<サマリー>」 — サステナビリティ開示等の主な課題と留意事項
- 金融庁「令和8年度 有価証券報告書レビューの実施について」 — 審査方法、人的資本の重点テーマ、調査票・Microsoft Forms、提出スケジュール
- 金融庁「『企業内容等の開示に関する内閣府令及び特定有価証券の内容等の開示に関する内閣府令の一部を改正する内閣府令』等の公布及びパブリックコメントの結果について」 — 2026年2月の開示府令改正等の内容
コメント